


SiTime Corp (SITM) 주식 움직였습니다 상승 8.67%에 9월17일: 어떤 신호인가요?



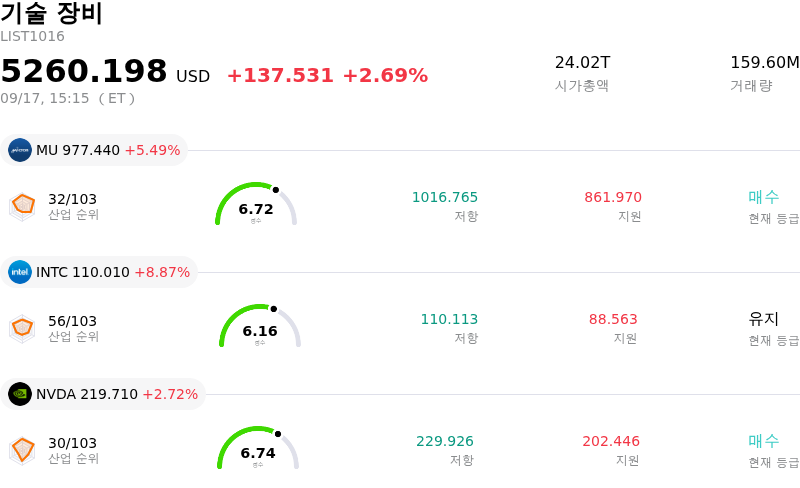
SiTime Corp (SITM) 종목은 8.67% 상승하여 움직였습니다. 기술 장비 업종은 2.69% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 상승 5.49%, Intel Corp (INTC) 상승 8.96%, NVIDIA Corp (NVDA) 상승 2.70%입니다.
오늘 SiTime Corp(SITM) 주가 상승의 요인은 무엇인가요?
사이타임 코퍼레이션(SiTime Corporation)은 월가의 저명한 애널리스트 보고서에 힘입어 뚜렷한 장중 변동성을 동반하며 강한 상승세를 보였다. 모건스탠리는 이 정밀 타이밍 전문 기업에 대해 '비중확대(Overweight)' 투자의견으로 분석을 개시하며, 인공지능(AI) 및 데이터센터 인프라 지출 가속화의 주요 수혜주로 평가했다. 리서치 보고서는 기존 석영 디바이스에서 고성능 실리콘 마이크로전자기계시스템(MEMS) 타이밍 솔루션으로의 구조적 산업 전환에 힘입어 사이타임의 잠재시장(TAM)이 확대되고 있다는 점을 강조했다. 애널리스트들은 광범위한 반도체 섹터 전반의 최근 통합 행보가 특화된 하드웨어 공급업체를 찾는 기관 자금에 매력적인 진입 기회를 제공했다고 지적했다.
시장은 현재 전체 매출의 압도적인 비중을 차지하는 사이타임의 인공지능 및 데이터센터 매출 기반의 구조적 확장에 열렬히 반응했다. 정밀 타이밍은 고밀도 연산 플랫폼과 차세대 광네트워킹 모듈의 핵심 시스템급 필수 요건으로 점차 자리 잡고 있다. 기관 투자자들은 확장되는 동사의 클로킹 및 발진기(oscillator) 포트폴리오가 고속 연결성에 대한 하이퍼스케일러의 투자를 활용하는 데 독보적인 입지를 확보한 것으로 평가한다. 또한 르네사스 일렉트로닉스(Renesas Electronics)로부터 타이밍 제품 자산을 최근 인수 및 통합함으로써 교차 판매 역량이 지속적으로 강화되어 장기적인 실적 가시성을 확보하고 영업 레버리지를 확대하고 있다.
높은 밸류에이션 멀티플과 전반적인 시장 변동성이 지속되고 있음에도 불구하고, 긍정적인 분석 개시는 매수세를 다시 불러일으키고 동사의 장기 성장 스토리에 대한 투자자 신뢰를 끌어올렸다. 장중 주가 흐름은 최근 조정 이후의 적극적인 저가 매수세와 기술적 저항선 근처에서의 활발한 거래가 균형을 이루는 모습을 보였다. 향후 기관 투자자들의 주요 관전 포인트는 데이터센터 네트워킹 수주(design wins)의 지속적 이행, 고객 수주 잔고 확대, 그리고 최근 전략적 인수합병을 통한 비용 및 매출 시너지 실현에 집중될 전망이다.
SiTime Corp(SITM) 기술 분석
기술적으로 SiTime Corp (SITM) 종목은 MACD (12,26,9) 값이 -2.379이며, 이는 매도 신호를 나타냅니다. 50.033의 상대강도지수 값은 중립 상태를 시사하고, 45.486의 윌리엄스 %R 값은 중립 상태를 의미합니다. 주의 깊게 모니터링하십시오.
SiTime Corp(SITM) 펀더멘털 분석
SiTime Corp (SITM)는 기술 장비 산업에 속하며 최신 연간 수익은 $326.66M이며, 산업 내에서 72위를 차지하고 있습니다. 순이익은 $-42.90M이며, 산업 내에서 94위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $860.77, 최고가는 $900.00, 최저가는 $800.00입니다.
SiTime Corp(SITM) 더 자세히 보기
기업 특정 리스크:
- 높은 밸류에이션 및 차익 실현 변동성: 대규모 장기 상승 이후 극단적인 주가수익비율(PER)에서 거래되고 있어, 반도체 시장 심리가 변화할 때 투자자들이 적극적으로 차익 실현에 나섬에 따라 하방 취약성이 커지고 장중 갑작스러운 매도세에 직면할 수 있습니다.
- 르네사스 인수 계약에 따른 재무적 부담 및 통합 리스크: 르네사스(Renesas)의 타이밍 사업부를 40억 달러에 인수하는 내용을 상세히 담은 SEC 8-K 공시에 따르면, 상당한 통합 리스크와 늘어난 채무 의무, 그리고 21억 2,000만 달러 규모의 무형자산 상각으로 인한 대규모 추정(pro forma) 순손실이 부각되고 있습니다.
- AI 데이터 센터 인프라에 대한 매출 집중: 데이터 센터 및 AI 애플리케이션이 회사 매출의 약 64%를 차지하고 있어, 주요 하이퍼스케일러들의 잠재적인 설비투자(CAPEX) 삭감, 재고 소진 또는 지출 둔화에 매출 성장이 크게 영향받을 수 있습니다.
- 경영진 내부자의 지속적인 주식 매도: SEC 폼 4 공시에 따르면 총 수천만 달러에 달하는 내부자의 지속적인 주식 매도가 드러났으며, 이는 기술적 상방 저항을 형성하고 경영진의 내부 전망에 대한 시장의 경계감을 높이고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.