


Intel Corp (INTC) 주식 시작했습니다 상승 5.08%에 9월17일: 핵심 원인 공개



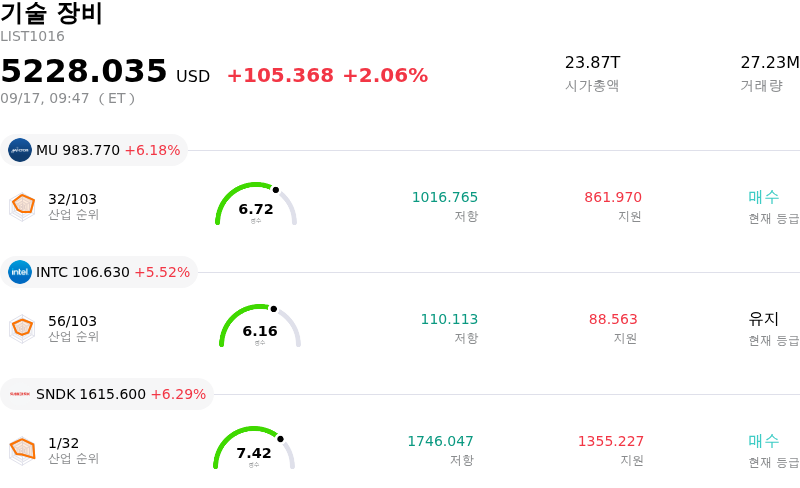
Intel Corp (INTC) 종목은 5.08% 상승하여 시작했습니다. 기술 장비 업종은 2.06% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 상승 5.74%, Intel Corp (INTC) 상승 5.08%, SanDisk Corporation (SNDK) 상승 6.17%입니다.
오늘 Intel Corp(INTC) 주가 상승의 요인은 무엇인가요?
인텔은 월가의 잇따른 주요 투자의견 상향 및 목표주가 조정에 힘입어 강력한 상승 모멘텀을 나타냈다. 주요 투자리서치 기관의 애널리스트들은 인텔의 턴어라운드 궤도가 가속화되고 있음을 강조하며 눈에 띄게 강세론적인 입장으로 선회했다. 애널리스트들의 투자의견 재조정 배경이 된 핵심 동인으로는 첨단 공정 노드에서의 실행력 개선, 제조 역량 확대, 인공지능(AI) 인프라 수요에 대한 낙관론 확산 등이 꼽힌다. 이러한 월가의 긍정적인 리서치 흐름은 즉각적인 촉매제로 작용해 높은 거래량과 상당한 장중 변동성을 유발했다.
인텔의 생산 시설을 활용한 미국 내 메모리 반도체 생산과 관련해 SK하이닉스와 예비 논의를 진행 중이라는 소식을 포함해, 잠재적인 전략적 제조 파트너십에 대한 보도가 나오면서 시장 심리는 더욱 강화되었다. 비록 이러한 논의가 아직 탐색 단계에 머물러 있지만, 투자자들은 미국 내 파운드리 협력 가능성을 인텔의 장기 제조 전략에 대한 중요한 입증으로 평가하고 있다. 외부 반도체 기업과 클라우드 제공업체가 인텔의 미국 내 팹을 활용할 수 있게 되면, 가동률을 최적화하고 대규모 인프라 투자에서 새로운 수익원을 창출할 수 있는 명확한 길을 확보하게 된다.
인텔 제품 부문 전반의 사업적 진전 또한 하단을 지지했다. 핵심 프로세서 라인업에 대한 가격 조정 예상은 회복된 가격 결정력과 잠재적인 매출총이익률 확대를 반영하며, 인공지능(AI) 워크로드를 지원하는 서버용 프로세서에 대한 지속적인 수요는 데이터센터 구축 시장에서 인텔의 입지를 계속 강화하고 있다. 과거의 주식 가치 희석과 지속되는 점유율 경쟁이 여전히 주요 리스크로 남아 있지만, 애널리스트들의 투자의견 상향, 파운드리 모멘텀, 전략적 포지셔닝이 어우러져 주가 상승을 이끌었다.
Intel Corp(INTC) 기술 분석
기술적으로 Intel Corp (INTC) 종목은 MACD (12,26,9) 값이 2.718이며, 이는 매수 신호를 나타냅니다. 59.776의 상대강도지수 값은 중립 상태를 시사하고, 4.360의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Intel Corp(INTC) 미디어 보도
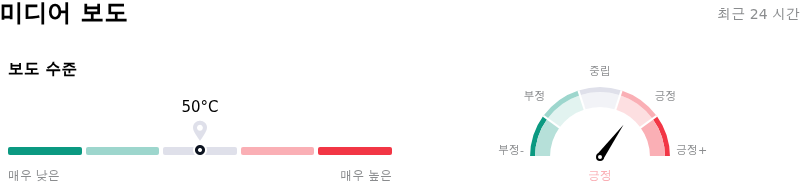
미디어 보도 측면에서 Intel Corp (INTC)는 보도 점수가 50이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Intel Corp(INTC) 펀더멘털 분석
Intel Corp (INTC)는 기술 장비 산업에 속하며 최신 연간 수익은 $52.85B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $-267.00M이며, 산업 내에서 111위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $114.77, 최고가는 $200.00, 최저가는 $75.00입니다.
Intel Corp(INTC) 더 자세히 보기
기업 특유 리스크:
- 밸류에이션 과도 및 차익 실현: 최근 "중립" 투자의견으로 분석을 개시한 파이퍼 샌들러를 포함한 기관 분석가들은 인텔의 턴어라운드 진전과 에이전트형 AI 서버 수혜가 이미 주가에 완전히 반영되어 있다고 강조합니다. 57배가 넘는 높은 선행 주가수익비율(PER)과 17.5배에 가까운 주가매출비율(PSR)에서 거래되고 있어, 실행이 둔화될 때마다 주가는 장중 변동성 확대 및 차익 실현에 노출됩니다.
- 설비투자 증가 및 현금흐름 부담: 경영진은 18A 및 14A와 같은 첨단 공정 구축 자금을 조달하기 위해 2026년 설비투자 전망치를 200억 달러 이상으로 상향 조정하고 2027년에도 추가 자본 지출이 있을 것임을 시사했습니다. 이러한 대규모 자본 투자는 잉여현금흐름 창출에 지속적으로 큰 부담을 주고 순이익률을 압박하고 있습니다.
- 경쟁사로의 데이터센터 시장 점유율 유출: 업계 점유율 전망에 따르면 인텔은 2027년까지 데이터센터 및 서버 CPU 시장 점유율을 AMD 및 ARM 기반 맞춤형 반도체와 같은 경쟁사에 지속적으로 내줄 것으로 나타났습니다. 분석가들은 파운드리 고객의 도입 확대 속도가 핵심 엔터프라이즈 하드웨어 시장 점유율 손실을 상쇄할 만큼 빠르지 않을 수 있다고 경고합니다.
- PC CPU 가격 인상에 따른 수요 탄력성 리스크: 10월 초부터 적용되는 클라이언트 PC CPU 전반의 10% 가격 인상 계획을 밝힌 업계 보고서는 수요 리스크를 유발합니다. 반복적인 가격 인상 단행은 소비자나 기업의 하드웨어 교체 주기가 둔화될 경우 PC OEM 파트너를 이탈시키고 출하량을 위축시킬 위험이 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.