


General Electric Co (GE) 주식 움직였습니다 하락 3.00%에 9월15일: 투자자가 알아야 할 정보



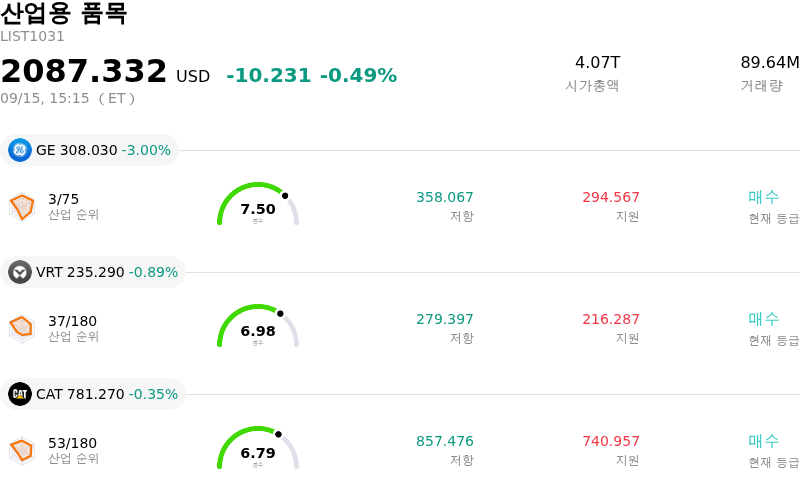
General Electric Co (GE) 종목은 3.00% 하락하여 움직였습니다. 산업용 품목 업종은 0.49% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 General Electric Co (GE) 하락 3.00%, Vertiv Holdings Co (VRT) 하락 0.99%, Caterpillar Inc (CAT) 하락 0.35%입니다.
오늘 General Electric Co(GE) 주가 하락의 요인은 무엇인가요?
제너럴 일렉트릭 에어로스페이스는 마진이 높은 상업용 항공 서비스의 성장 궤적에 대한 월가의 투자심리가 변화함에 따라 오늘 눈에 띄는 주가 하락 변동성을 보였다. 한 유력 리서치 기관은 상업용 애프터마켓의 성장 둔화 징후를 이유로 이 종목의 투자의견을 '매수'에서 '보유'로 하향 조정하고 목표주가를 대폭 내렸다. 예비 부품 및 엔진 정비 매출 성장률이 이전의 두 자릿수에서 한 자릿수 후반 수준으로 둔화될 것으로 전망됨에 따라 기관 투자자들이 기대치를 재조정하면서 회사의 높은 밸류에이션 멀티플에 압박을 가하고 있다.
투자심리에 가해진 부정적 압력을 가중시킨 것은 회사가 추진 중인 컨솔리데이티드 프레시전 프로덕츠(Consolidated Precision Products)의 전략적 인수에 대한 시장의 소화 과정이다. 수십억 달러 규모의 이번 거래는 만성적인 주조 병목 현상을 해소하고 핵심 부품 제조를 내재화하기 위한 것이지만, 시장 참여자들은 이러한 수직 계열화의 이점과 상당한 자본 지출 및 실행 위험을 함께 저울질하고 있다. 공급망 제약이 엔진 조립 일정에 계속 영향을 미침에 따라 투자자들은 단기적인 통합 마찰과 비용 압박 가능성에 대해 신중한 태도를 유지하고 있다.
개별 기업 요인 외에도 항공우주 섹터 전반의 역풍과 기술적 차익 실현 매물이 장중 매도세에 기여했다. 장기간의 아웃퍼폼 이후, 주가가 주요 이동평균선 수준을 하향 이탈함에 따라 기술적 매도세가 가중되어 알고리즘 및 기관의 포트폴리오 비중 축소를 유발했다. 제너럴 일렉트릭은 막대한 상업용 서비스 수주잔고와 장기 방산 계약을 바탕으로 견고한 펀더멘털을 유지하고 있지만, 현재의 변동성은 성장의 정상화와 운영 실행력에 대한 시장의 높아진 민감도를 보여준다.
General Electric Co(GE) 기술 분석
기술적으로 General Electric Co (GE) 종목은 MACD (12,26,9) 값이 -5.351이며, 이는 매도 신호를 나타냅니다. 27.666의 상대강도지수 값은 매도 상태를 시사하고, 97.375의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
General Electric Co(GE) 미디어 보도
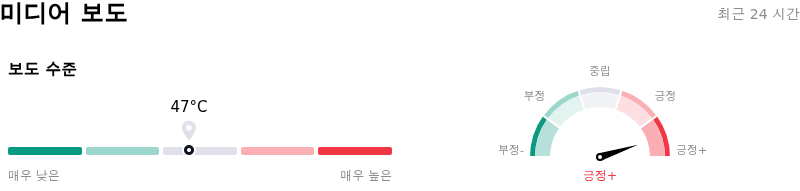
미디어 보도 측면에서 General Electric Co (GE)는 보도 점수가 47이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
General Electric Co(GE) 펀더멘털 분석
General Electric Co (GE)는 산업용 품목 산업에 속하며 최신 연간 수익은 $45.85B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $8.70B이며, 산업 내에서 1위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $401.26, 최고가는 $455.00, 최저가는 $350.00입니다.
General Electric Co(GE) 더 자세히 보기
기업 특화 리스크:
- 애프터마켓 둔화에 따른 월가의 투자의견 하향: 멜리우스 리서치는 GE 에어로스페이스의 투자의견을 '매수'에서 '보유'로 하향 조정하며, 수년간 이례적으로 강력했던 상업용 항공 애프터마켓 성장세가 한 자릿수 후반대의 퍼센트 증가율로 둔화하고 있다고 기관 투자자들에게 경고했다.
- CPP 인수에 따른 재무제표 및 레버리지 우려: GE 에어로스페이스의 117억 5,000만 달러 규모 콘솔리데이티드 프레시전 프로덕츠 인수가 시장 심리에 지속적인 부담을 주고 있다. 현금 70억 달러와 가파른 밸류에이션 멀티플 기반의 상당한 신규 부채가 수반되는 이번 인수는 통합 리스크와 레버리지 우려를 고조시키고 있다.
- 주문 성장 둔화, 수요 정상화 시그널: 주가 변동성은 신규 주문 증가율이 전분기 87%에서 전년 동기 대비 17%로 둔화한 데 대한 투자자들의 지속적인 불안감으로 인해 발생하고 있으며, 이는 항공기 엔진 수주 잔고 추가가 정점 이후 주기로 정상화될 가능성을 시사한다.
- 밸류에이션 축소에 취약한 고평가 멀티플: 38배가 넘는 높은 선행 주가수익비율(PER)에서 거래되고 있는 이 종목은 시장 경쟁업체 대비 광범위한 항공우주 섹터의 후퇴 및 마진 압박에 대한 하방 민감도가 커진 상태다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.