


에어비앤비 주가 전망: 실적 발표 앞두고 180달러 선 근접하며 약 6% 급등; 실적 호조 시 ABNB 추가 10% 상승 가능



AI 팟캐스트


에어비앤비는 11월 5일 미국 증시 마감 후 2026년 3분기 실적을 발표할 예정이다. 실적 발표를 앞두고 주가는 5.64% 상승한 176.37달러를 기록했다. 시장은 3분기 매출을 약 47억 5,000만 달러, 주당순이익(EPS)을 약 2.85~2.89달러로 예상하고 있으며, 실제 매출이 가이던스 상단을 웃돌지와 4분기 예약 추세의 안정성이 주가 방향을 결정할 전망이다. 기술·마케팅·AI 투자로 인해 영업비용이 증가할 수 있어 마진 실적이 예상치에 미치지 못할 가능성이 제기된다. 주가는 180달러 저항선 돌파 시 183.71달러와 193.32달러까지 상승 여력이 있을 수 있으며, 176달러를 밑돌 경우 171~172달러 구간까지 밀릴 수 있다.
TradingKey - 에어비앤비(ABNB)는 11월 5일 미국 증시 마감 후 2026년 3분기 실적을 발표할 예정이다. 실적 발표를 앞두고 견조한 여행 수요와 플랫폼 예약에 자금이 선제적으로 유입되며 회사 주가는 5.64% 상승한 176.37달러를 기록했다.
시장은 에어비앤비의 3분기 매출을 약 47억 5,000만 달러, 주당순이익(EPS)을 약 2.85~2.89달러로 예상하고 있다. 회사는 앞서 46억 9,000만~47억 7,000만 달러의 매출 가이던스를 제시한 바 있다. 이에 따라 실제 매출이 가이던스 상단을 웃돌 수 있을지, 그리고 4분기 예약 추세가 안정적으로 유지될지 여부가 주가 방향을 결정하는 핵심 요인이 될 전망이다.
이번 분기 실적은 글로벌 여행 지출이 지속해서 활발하게 유지될지 여부에 크게 좌우된다. 에어비앤비는 3분기 숙박 및 체험 예약 건수가 10%대 초반의 성장을 달성하고, 일평균 숙박요금(ADR)도 완만하게 상승할 것으로 예상하고 있다. 예약 건수와 일평균 요금이 함께 개선된다면 플랫폼의 총예약액(GBV)이 뒷받침되어 매출 성장으로 이어질 전망이다. 특히 북미, 유럽, 중남미, 아시아·태평양 지역의 수요 추세가 주목할 만하며, 인도와 브라질 등 확장 시장에서의 사용자 증가 역시 플랫폼에 새로운 예약 유입 경로를 제공할 수 있다.
전통적인 호텔 운영업체와 달리, 에어비앤비는 주로 호스트와 여행객을 연결하는 플랫폼에 의존하며 사업 확장이 자체 보유 부동산에 대한 자본 투자에 전적으로 좌우되지 않는다. 플랫폼의 영향력이 확대됨에 따라 숙소 공급, 사용자 활동성, 예약 전환율 사이에 상호 강화되는 관계가 형성될 수 있다. 다만 여행 수요의 증가가 반드시 그에 상응하는 수익성 개선으로 이어지는 것은 아니다. 기술, 마케팅, 인공지능(AI)에 대한 회사의 지속적인 투자는 영업비용을 증가시킬 수 있으며, 늘어난 매출이 비용 증가분을 상쇄하지 못할 경우 마진 실적은 시장 예상치에 미치지 못할 수 있다.
이익 마진은 이번 실적 발표에서 주가에 쉽게 영향을 미칠 수 있는 또 다른 지표다. 3분기는 통상 에어비앤비의 연중 수익성이 높은 분기 중 하나인 만큼, 시장은 이번 분기의 마진 실적을 전년 동기와 면밀히 비교할 것이다. 회사는 앞서 투자 지출 시점으로 인해 3분기 조정 EBITDA 마진이 전년 동기를 소폭 밑돌 수 있다고 언급한 바 있다. 매출과 예약 지표가 양호하더라도 마진이 예상보다 크게 하락한다면, 투자자들은 여전히 회사의 이익 품질을 재평가할 수 있다.
한편 에어비앤비는 플랫폼 경험을 개선하고 핵심 숙박 사업을 넘어선 성장 기회를 모색하기 위해 인공지능(AI)을 활용하려 하고 있다. AI는 검색, 여행 일정 계획, 고객 서비스, 동적 가격 책정 전반에 적용되어 소비자가 적합한 숙소를 더 빠르게 찾을 수 있도록 돕는 한편, 호스트가 가격과 숙소 재고를 더 효과적으로 관리할 수 있도록 지원할 것으로 기대된다.
출처: TradingView
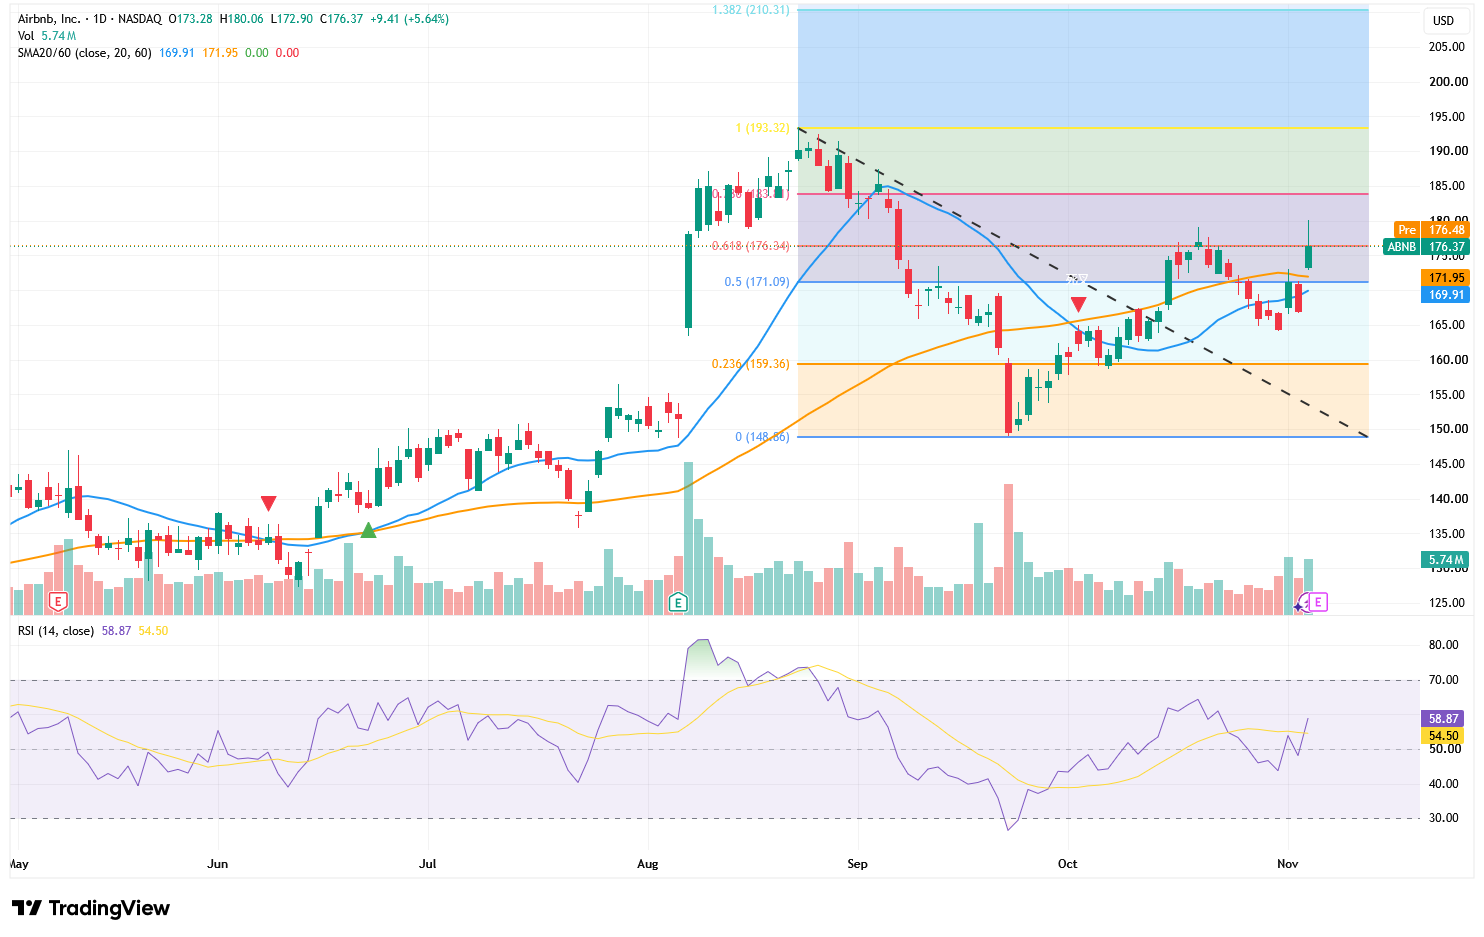
기술적 관점에서 180달러는 에어비앤비의 가장 가까운 저항선이다. 실적 발표 후 주가가 176달러를 지켜내고 대량 거래량을 동반해 180달러를 돌파한다면, 주목해야 할 1차 상방 목표치는 0.786 되돌림 수준인 183.71달러이며, 이어 직전 고점인 193.32달러 시험에 나서면서 약 10%에 달하는 잠재적 상승 여력을 제공할 수 있다.
현재 RSI는 58.87을 기록 중이며, 과매수 구간 아래에 머물면서도 시그널선인 54.50을 다시 웃돌아 상승 모멘텀이 강화되고 추가 상승 여력이 있음을 나타내고 있다. 하방 1차 지지선은 176달러에 위치하며, 실적이 예상치를 밑돌아 주가가 이 수준을 하회할 경우 주가는 171~172달러의 이중 이동평균선 구간까지 밀려 지지력을 시험할 수 있고, 그 아래로는 169달러와 159.36달러에서 추가 지지선이 확인된다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.