


마이크론 주가 전망: 한 달 만에 25% 급락해 800달러 선 붕괴, 30% 넘는 추가 하락 위험 직면



AI 팟캐스트


미 동부 시간 11월 5일, 마이크론 테크놀로지(MU) 주가는 야간 거래에서 3% 하락해 760달러 부근을 기록하며 한 달 만에 25% 이상 급락했고 800달러 선을 하회했다. 시장에서는 낸드 수급 악화, 메모리 현물가 약세, 경쟁사의 HBM 생산능력 확대에 따른 프리미엄 축소 가능성을 우려하고 있다. 또한, 빅테크 자본적 지출(CapEx) 규제 우려로 서버 메모리 조달 예산이 삭감될 수 있다는 시각이 존재한다. 기술적 지표상으로 720달러 선의 1차 방어선을 테스트할 태세이며, 이마저 하회할 경우 추가로 30% 넘게 하락해 480~500달러를 향할 수 있다는 경고가 제기된다.

TradingKey - 마이크론, 한 달 만에 25% 급락하며 800달러 선 하회…기술적 지표상 추가 30% 하락 가능성 경고
미 동부 시간 11월 5일, 마이크론 테크놀로지(MU)는 하락세를 이어가며 야간 거래에서 3% 가까이 하락해 760달러 부근의 저점을 기록했다. 지난 한 달간 여러 악재에 시달린 마이크론 주가는 한 달 만에 25% 넘게 급락했으며, 전날 800달러라는 주요 마디 가격을 공식적으로 밑돌았다. 시장에서는 마이크론이 500달러를 향해 추가 하락하며 30%가 넘는 2차 약세장 밸류에이션 조정을 겪게 될지 깊이 우려하고 있다.
최근 마이크론 주가 급락의 주된 원인은 낸드(NAND) 수급 여건 악화 경고와 메모리 현물 가격 약세다. 일본 낸드 제조업체 키옥시아(Kioxia)의 실적 보고서에서 소비자용 PC와 스마트폰의 낸드 수요 부진을 경고한 바 있는데, 이 신호는 메모리 다운사이클이 예상보다 일찍 시작될 수 있다는 우려를 촉발하는 한편, 마이크론의 낸드 사업 매출총이익률이 정점을 찍었을 것이라는 우려로 매도 압력을 가중시켰다.
또한 HBM 수요가 계속 견조함에도 불구하고, 삼성전자와 SK하이닉스가 HBM3e/HBM4 생산 능력을 점진적으로 가동함에 따라 마이크론이 기존에 누리던 독점적 고프리미엄은 축소될 조짐을 보이고 있다. 시장에서는 마이크론의 2027 회계연도 1분기 매출총이익률이 정점 구간인 48%~50% 수준을 유지하기 어려울 것으로 예상하고 있다.
간과할 수 없는 또 다른 요인은 민주당의 의회 장악으로 촉발된 빅테크 컴퓨팅 자본적 지출(CapEx) 정밀 조사에 대한 우려다. 민주당이 상·하원을 모두 장악함에 따라, 하이퍼스케일 데이터센터의 에너지 소비와 AI 규제를 겨냥한 입법 검토로 인해 마이크로소프트(MSFT), 알파벳(GOOG), 아마존(AMZN), 메타(META) 등 클라우드 서비스 제공업체들이 2027 회계연도 서버 메모리 조달 예산을 미루거나 삭감할 수 있다는 점을 시장은 우려하고 있다.
시장 포지셔닝과 기술적 패턴 관점에서 보면, 50일 이동평균선과 심리적 지지선인 800달러를 하회한 마이크론은 스윙 헤드앤숄더 고점에서 하향 이탈한 후 약세 정렬을 나타내고 있다. 마이크론은 200일 장기 이동평균선이 수렴하고 2026년 중반 강력한 랠리 갭의 출발점이기도 한 720달러 선에서 1차 방어선을 테스트할 태세다.
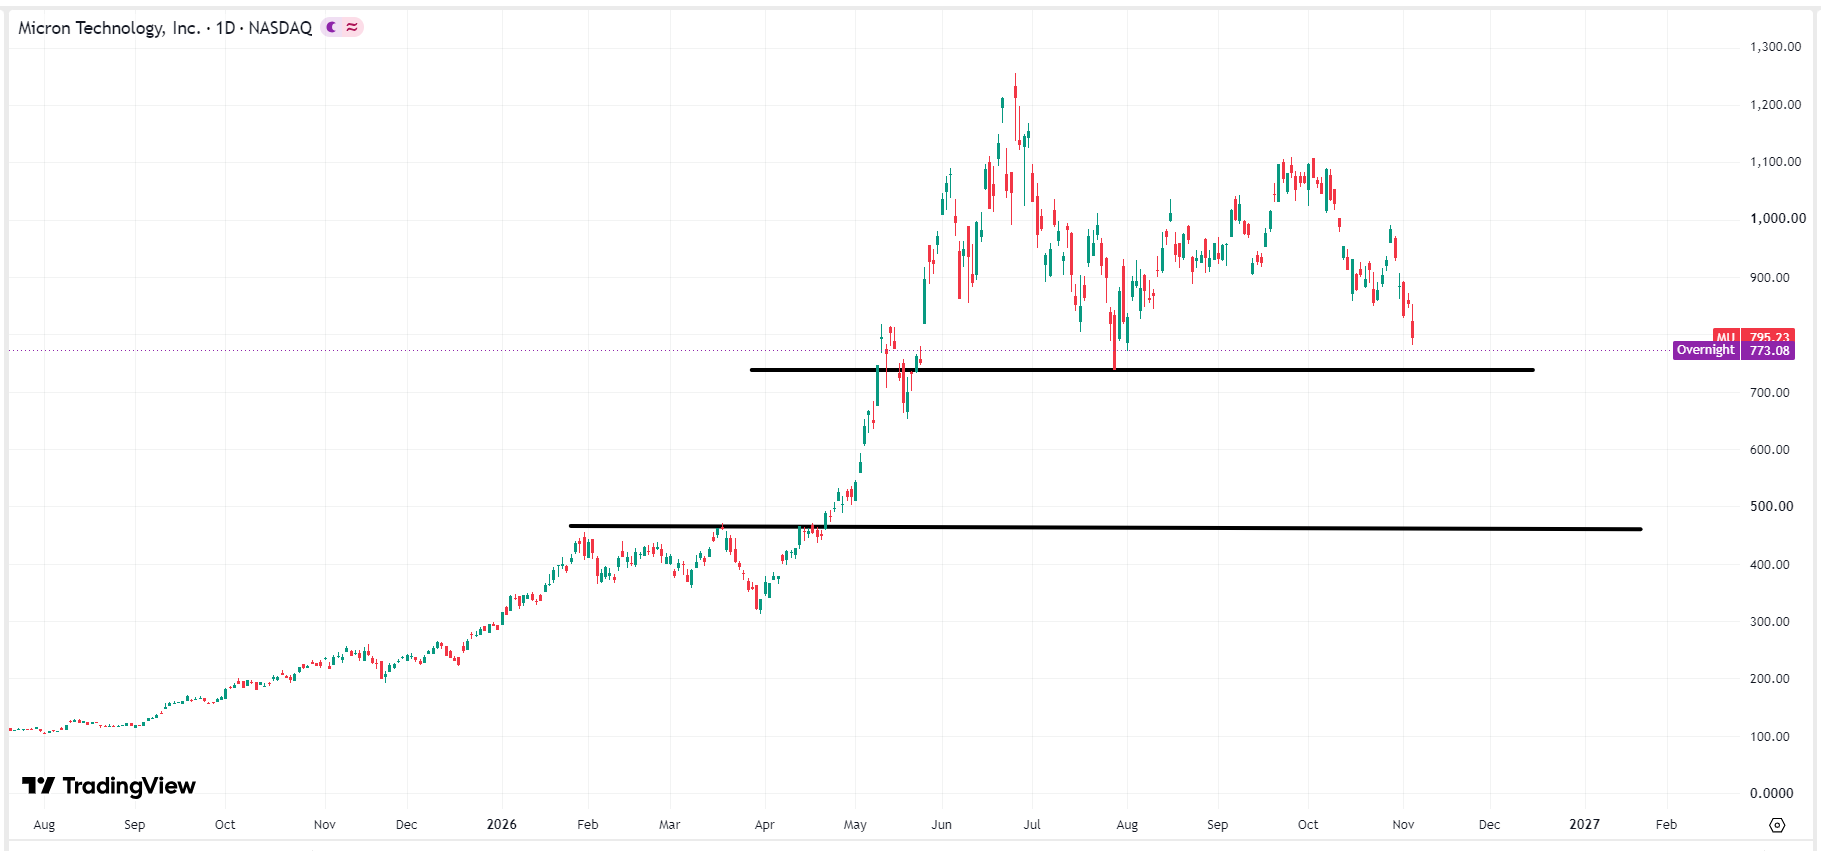 마이크론 주가 차트, 출처: TradingView
선거 후 미국 기술주의 위험 회피 심리가 계속 확산되어 마이크론 주가가 720달러 아래로 확실히 밀려난다면, 기술적으로 주요 고점 이탈이 확인된다. 하방 목표치(measured-move target) 산출에 따르면, 주가는 30%가 넘는 2차 급락을 맞이하며 480~500달러를 향해 직행할 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.