


AMD 주가, 헬리오스 양산 및 PC 수요 가이던스에 주목하는 가운데 실적 발표 앞두고 개장 전 2% 이상 상승



AI 팟캐스트


11월 3일 장 전 거래에서 AMD 주가는 2% 넘게 오른 478달러 선을 기록했다. 회사는 화요일 마감 후 2026년 3분기 실적을 발표할 예정이며, 시장은 분기 매출 약 130억 9,000만 달러, 조정 EPS 약 1.95달러를 예상하고 있다.
최근 인텔의 부진한 가이던스 발표로 인해 PC 수요 둔화와 부품 비용 상승 등 유사한 악재가 AMD의 클라이언트 및 게이밍 사업으로 확산할 수 있다는 우려가 제기된다. 특히 월가는 게이밍 부문 매출이 전년 동기 대비 49% 감소할 것으로 예상하고 있다.
반면 AMD는 헬리오스 랙급 시스템 물량이 메타에서 테스트 중인 등 더 강력한 AI 성장 모멘텀을 보유하고 있어, 데이터센터 및 AI 부문의 성장이 전통 사업의 부진을 상쇄할 수 있을지 주목된다. 이번 실적 발표와 미국 중간선거가 맞물려 장 마감 후 변동성이 확대될 수 있다.

TradingKey - 11월 3일 AMD(AMD) 주가는 장 전 거래에서 2% 넘게 오르며 478달러 선으로 반등했다. 회사는 화요일 미 증시 마감 후 2026년 3분기 실적을 발표하고 미 동부 시간 오후 5시에 실적 설명회를 개최할 예정이다.
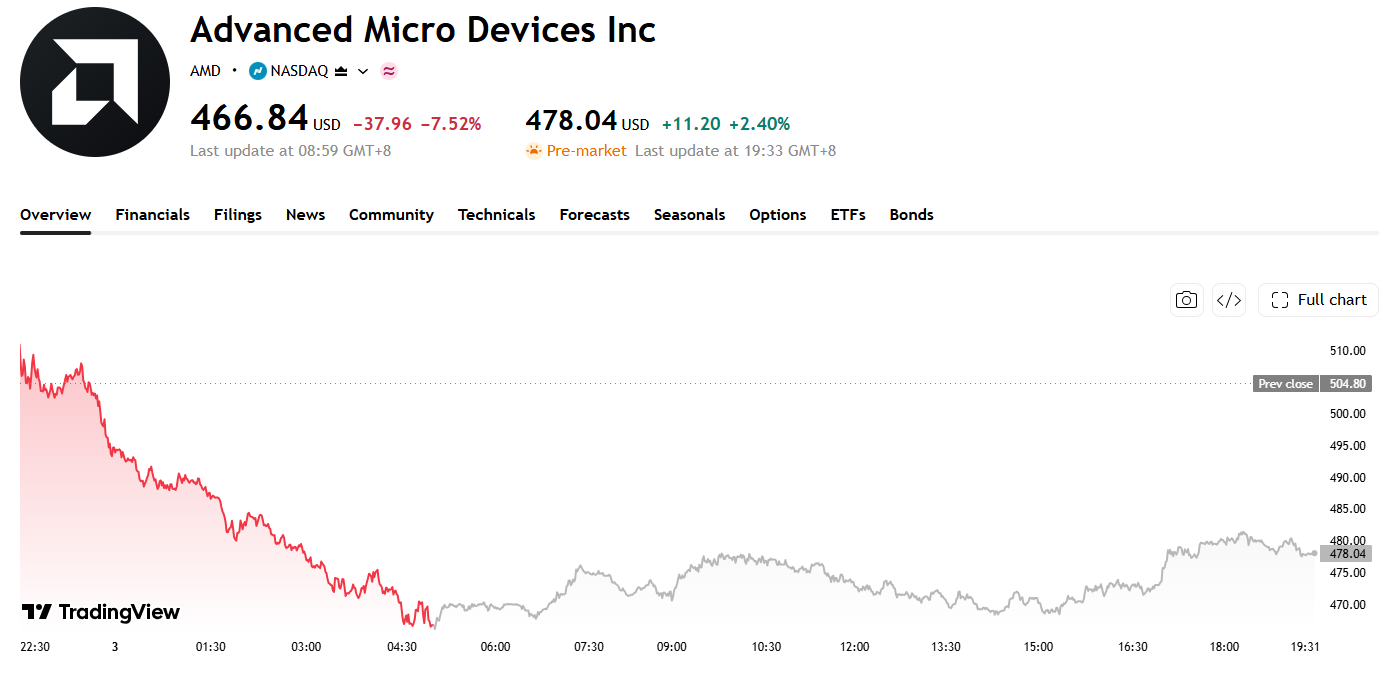
출처: TradingView
현재 시장에서는 AMD의 분기 매출을 약 130억 9,000만 달러, 조정 주당순이익(EPS)을 약 1.95달러로 예상하고 있다. 이에 비해 회사가 이전에 제시한 매출 가이던스는 130억 달러(±3억 달러)였으며, 예상 비GAAP 기준 총이익률은 약 56%였다.
이번 실적 발표는 반도체 업황 심리의 변동성이 크게 확대된 가운데 나온다. 경쟁사 인텔(INTC)은 지난주 시장 전망치를 크게 밑도는 4분기 매출 가이던스를 발표해 주가가 급락했다. 인텔은 PC 수요 둔화와 메모리 및 기타 부품 비용 상승을 원인으로 꼽았으며, 이에 따라 유사한 악재가 AMD의 클라이언트 프로세서 및 게이밍 사업으로 확산할 수 있다는 투자자의 우려가 제기됐다.
시장 관망자들이 가장 우려하는 사업 부문은 게이밍 부문이다. 월가에서는 이 부문의 3분기 매출이 전년 동기 대비 49% 감소한 약 6억 5,500만 달러에 그칠 것으로 예상하고 있다. 메모리 및 저장장치 제품의 가격 상승이 PC와 콘솔 게임기 제조 단가를 끌어올려 그래픽 카드 및 맞춤형 콘솔 칩 수요를 위축시키고 있다. 만약 AMD가 PC 시장 조정을 2027년 상반기까지 이어질 것으로 확인한다면, 시장은 해당 사업 부문의 매출 전망치를 추가 하향 조정할 수 있다.
하지만 인텔과 비교할 때 AMD는 현재 더 강력한 AI 성장 모텀을 보유하고 있다. 회사는 인스틴트 MI450 시리즈 가속기, 에픽(EPYC) 프로세서, 네트워킹 제품으로 구성된 첫 헬리오스(Helios) 랙급 시스템 물량이 메타(Meta) 내부에서 설치 및 테스트 중임을 확인했다. 시장은 헬리오스의 공식 출하 일정, MI450의 양산 진행 상황, 그리고 이 새로운 플랫폼이 4분기 및 2027년 초에 보다 의미 있는 매출 기여를 가져올 수 있을지에 주목할 것이다.
또한, 이번 실적 발표는 미국 중간선거 투표일과 맞물려 있어 선거 결과와 시장의 위험 선호도 변화가 장 마감 후 변동성을 더욱 키울 수 있다. AMD의 실적은 데이터센터 및 AI 반도체 사업의 성장이 전통적인 PC 및 게이밍 시장의 부진을 상쇄하기에 충분하다는 점을 증명해야 한다. 그렇지 않을 경우, 장 전 거래에서의 상승은 실적 발표를 앞둔 단기 반등에 그칠 가능성이 크다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.