


서비스나우 주가, 4분기 성장 가이던스 둔화로 시장 우려 커지며 18% 이상 하락



AI 팟캐스트


미 동부시간 10월 28일, 서비스나우는 3분기 실적 발표 후 시간 외 거래에서 18% 가까이 급락했다. 3분기 매출은 20.5% 증가했으나, 비GAAP 조정 주당순이익(EPS)은 1.00달러로 예상치인 1.02달러를 하회했다. 회사는 연간 구독 매출 전망치를 상향 조정하고 2026년 AI 제품 계약 가치 목표를 17억 달러로 높였다. 그러나 4분기 현재 잔여 이행 의무(cRPO) 성장세가 3분기 21%에서 18.5%로 둔화될 것으로 예상되면서, 향후 구독 매출 성장 압박에 대한 시장의 우려가 제기되고 있다. 향후 계약 매출 성장 추세와 AI 사업의 수익성 견인 여부가 주가에 영향을 미칠 것으로 보인다.

TradingKey - 미 동부시간 10월 28일, 서비스나우(NOW)가 3분기 실적을 발표한 후 주가가 시간 외 거래에서 18% 가깝게 급락했다. 작성 시점 기준 서비스나우는 야간 거래에서 18.79% 하락한 121.92달러를 기록 중이다.
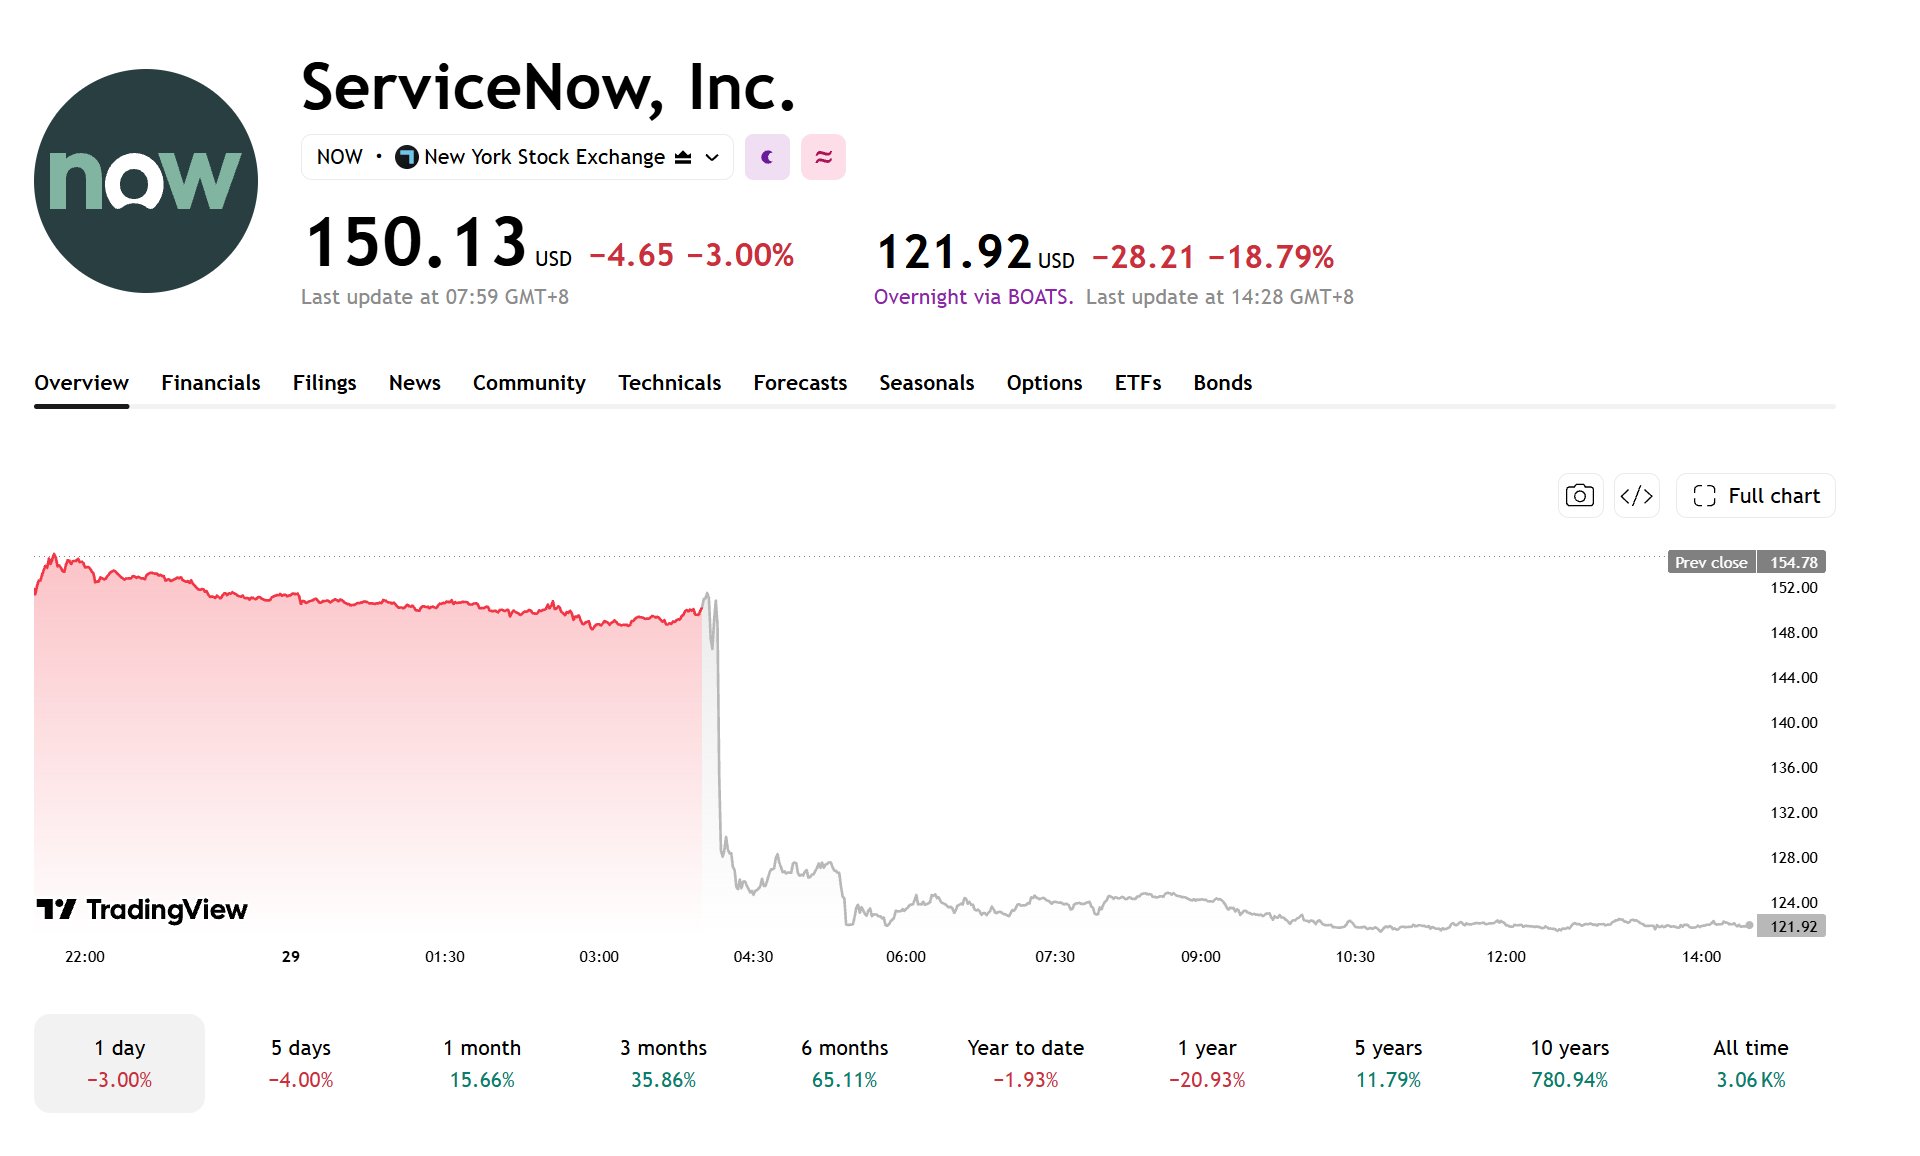
[출처: TradingView]
회사가 연간 구독 매출 전망치를 상향 조정하고 2026년 AI 제품 연간 계약 가치 목표를 170억 달러로 높였음에도 불구하고, 4분기 현재 잔여 이행 의무(cRPO) 성장세 둔화 전망과 조정 주당순이익(EPS)의 시장 예상치 하회가 맞물리면서 시장은 회사의 성장 전망을 재평가하고 있다.
서비스나우 3분기 실적: 매출 증가, EPS 예상치 하회
서비스나우의 3분기 매출은 전년 동기 대비 20.5% 증가한 41억 600만 달러를 기록했으며, 이 중 구독 매출은 전년 동기 대비 21% 늘어난 39억 8,800만 달러를 차지했다. 9월 30일 기준 회사의 잔여이행의무(RPO)는 전년 동기 대비 22% 증가한 297억 달러에 달했고, 향후 12개월 동안 매출로 인식될 것으로 예상되는 계약 매출(cRPO)은 전년 동기 대비 20.5% 증가한 136억 5,000만 달러였다.
3분기 비GAAP 조정 주당순이익(EPS)은 1.00달러를 기록해 애널리스트 예상치인 1.02달러에 미치지 못했다. 회사의 이자 수익은 전년 동기 대비 감소한 반면, 아미스(Armis) 인수 관련 자금 조달 비용 증가로 이자 비용이 늘어나면서 실적에 부담을 주었다.
전반적으로 회사는 매출과 구독 매출 부문에서 성장세를 이어갔으나, 조정 주당순이익은 시장 예상치를 소폭 하회했다.
4분기 주문 증가 둔화 전망이 시장 우려를 자극하는 이유는?
서비스나우는 고정 환율 기준 4분기 cRPO(현재 잔여이행의무)가 전년 동기 대비 18.5% 증가할 것으로 예상했으며, 이는 3분기의 21%에서 둔화한 수치다. 이 지표는 향후 12개월 동안 인식될 예정인 계약 매출을 반영하며, 성장세 둔화는 향후 구독 매출 성장이 압박을 받을 수 있음을 시사해 회사의 성장 전망에 대한 시장의 우려를 자극하고 있다.
AI 분야에서 서비스나우는 AI 제품의 2026년 연간 계약 가치(ACV) 목표를 연초에 설정한 10억 달러에서 70% 상향한 17억 달러로 높였다. 이는 올해 두 번째 목표 상향 조정으로, AI 제품의 상용화가 종전 예상보다 순조롭게 진행되고 있음을 나타낸다.
다만 투자자들은 신규 계약이 지속적으로 구독 매출로 전환될 수 있는지, 그리고 AI 사업 성장이 수익성을 더욱 견인할 수 있는지 여부를 여전히 주시할 필요가 있다.
서비스나우의 주가 전망을 어떻게 봐야 할까?
서비스나우는 4분기 구독 매출이 전년 동기 대비 22.5%~23% 증가한 42억 4,500만 달러~42억 5,500만 달러에 달할 것으로 전망했으며, 2026년 연간 구독 매출 가이던스를 157억 8,000만 달러~157억 9,000만 달러로 상향 조정했습니다.
4분기 구독 매출 성장률 가이던스는 3분기의 21%보다 높았으나, 회사는 향후 12개월 동안의 계약 매출 성장률이 3분기 21%에서 18.5%로 둔화될 것으로 예상해 향후 성장 모멘텀에 대한 시장의 우려를 자극했습니다.
향후 주시해야 할 핵심 요인으로는 4분기 구독 매출 실적과 AI 사업 진행 상황이 꼽힙니다. 계약 매출 성장세가 계속 둔화하고 AI 사업이 추가적인 매출 및 이익 성장을 이끌지 못할 경우 서비스나우의 주가는 계속 압박을 받을 수 있습니다. 반면 구독 매출이 안정적인 성장을 유지한다면 회사의 성장 전망에 대한 시장의 우려는 완화될 것으로 기대됩니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.











코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.