


보잉 실적 프리뷰: 현금흐름 플러스 전환 기대, 월가 최대 305달러 전망



AI 팟캐스트


보잉이 2026년 10월 27일 화요일 미국 증시 개장 전에 2026 회계연도 3분기 실적을 발표할 예정인 가운데, 시장의 관심은 손실 방어에서 잉여현금흐름(FCF)의 흑자 전환 여부로 이동하고 있다. 3분기 매출은 전년 동기 대비 증가하고 적자는 크게 축소될 것으로 기대되며, 잉여현금흐름은 소폭 플러스로 전환될 것으로 예상된다. 월가 평균 목표주가는 현재 주가를 상회하며 상승 여력을 시사하고 있으나, 엔진 및 부품 수급 등 공급망 병목 현상과 무거운 순부채 부담이 리스크 요인으로 지적된다. 향후 실적과 생산량 확인에 따라 저항선을 돌파해 랠리를 펼칠 수 있으나, 공급망 지연 시 하방 지지선을 모색할 가능성도 제기된다.
TradingKey - 글로벌 항공우주 기업 보잉(BA)이 2026년 10월 27일 화요일 미국 증시 개장 전에 2026 회계연도 3분기 실적을 발표할 예정이다. 수 분기 동안 공급망 병목 현상, 규제 당국의 조사, 생산 능력 제약을 겪은 후, 이번 분기 실적 발표에 대한 시장의 관심은 이전의 손실 방어에서 잉여현금흐름(FCF)의 흑자 전환 변곡점으로 완전히 이동했다.
시장, 잉여현금흐름에 주목
전년 동기 대비 보잉의 3분기 실적 발표에 대한 시장 기대치가 개선되었으며, 매출은 전년 동기 대비 +3%에서 +7% 성장하고 적자는 크게 축소될 것으로 기대되며, 가장 큰 관전 포인트는 영업활동 현금흐름의 현저한 개선입니다. 구체적인 재무 예측과 시장 컨센서스는 다음과 같습니다.
주요 지표 | 시장 전망치(2026년 3분기) | 전년 동기(2025년 3분기) |
매출 | 239억 5000만 달러~249억 5000만 달러 | 232억 7000만 달러 |
주당순이익 | -$0.20~-$0.26 | -$7.47 |
잉여현금흐름 | 소폭 플러스 전환: 10억 달러~20억 달러 범위 | 순유출 |
시장은 주로 상업항공기(BCA) 부문의 인도량 반등에 대한 낙관론과 방위·우주·보안(BDS) 부문의 대규모 손상차손 감소에 힘입어 보잉의 수익성 구조가 회복되어 3분기 적자가 전년 대비 크게 축소될 것으로 예상하고 있습니다. 또한 하반기에 인도량이 정점에 달하고 운전자본이 해소됨에 따라 3분기 잉여현금흐름이 플러스 반등을 달성할 것으로 시장은 기대하고 있습니다.
월가 최고 목표가 305달러
현재 약 188달러 수준인 보잉의 주가를 기준으로 월가의 평균 목표주가 컨센서스는 252달러에서 267달러 사이에 형성되어 있어 약 +34%에서 +42%의 잠재적 상승 여력을 시사합니다. 현재 최고 목표주가는 305달러로 +62% 이상의 잠재적 상승 폭을 나타내고 있습니다.
투자은행 | 최신 투자의견 | 최신 목표주가 | 핵심 근거 |
바클레이스 | 매수 | 305달러 | 737-10 인증의 단계적 진전을 긍정적으로 평가하고 있으며, 글로벌 항공사들의 기종 교체 수요 강세가 전속력 생산 증대를 견인하고 있음. |
번스타인 | 매수 | 298달러 | 양과점 체제의 해자가 매우 견고하다고 보며, 737 시리즈의 월간 생산량을 47대로 끌어올리는 것이 밸류에이션 회복의 핵심 촉매제로 작용할 것으로 판단함. |
골드만삭스 | 매수 | 253달러 | 공급망 회복 속도를 미세 조정했으나, 막대한 수주 잔고가 매우 높은 수준의 매출 가시성을 제공한다는 점을 강조함. |
모간스탠리 | 유지 | 225달러 | CFM 엔진 및 좌석 인도 일정 등 공급망 병목 현상에 대해 신중한 태도를 유지하고 있으나, 목표주가는 여전히 현재 주가를 상회함. |
목표주가가 전반적으로 현재 주가를 상회하고 있지만, 모간스탠리와 TD코웬 같은 기관들은 엔진 공급업체의 인도 지연, 스피릿 에어로시스템즈의 동체 제조, 내부 좌석 수급 문제가 787 및 737의 최종 인도 일정에 여전히 소폭 부담을 줄 수 있다고 경고합니다. 또한 현금흐름 개선에도 불구하고 회사의 순부채 부담은 여전히 무거우며, 고금리 환경에서의 이자 비용이 순이익 전환 효율을 제약하고 있습니다.
보잉 주가 기술적 분석: 200달러 선 도전
상방 관점에서는 보잉의 3분기 잉여현금흐름이 예상대로 흑자 전환되고, 경영진이 737-10/777X 인증 일정이 변함없이 유지되는 가운데 737의 월간 생산량이 47대에 달한다는 점을 확인해 줄 경우, 주가는 강한 거래량을 동반해 198달러~202달러 저항선을 돌파하며 랠리를 펼쳐 배당락 갭을 메우고 215달러 이상으로 밸류에이션을 회복할 것으로 예상됩니다.
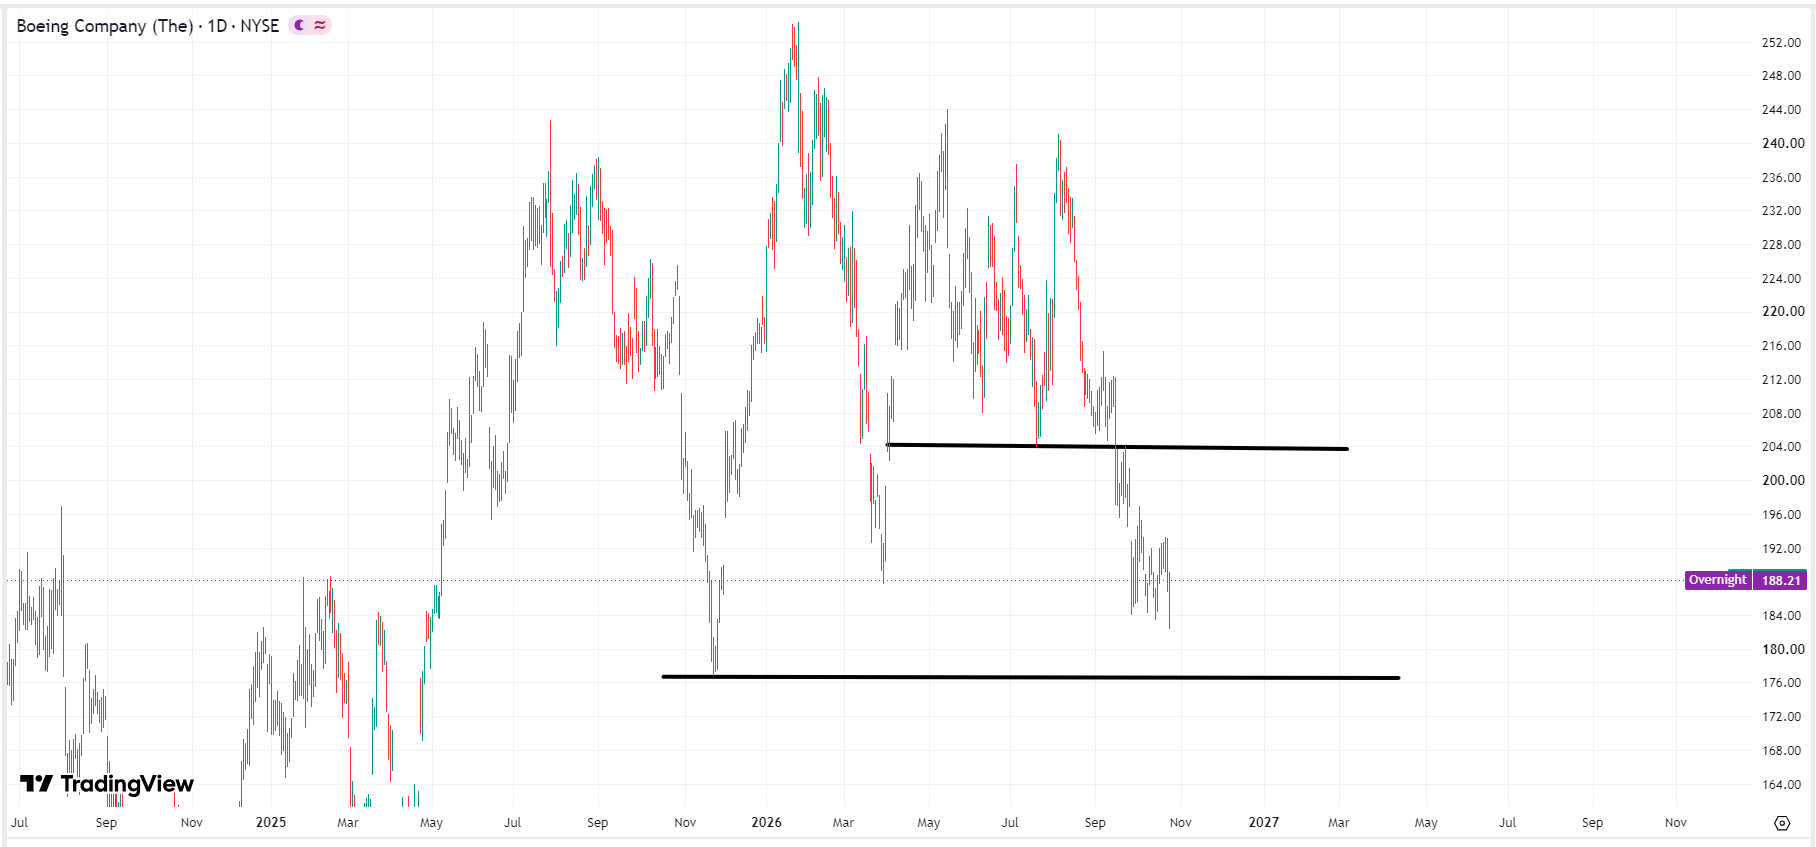 보잉 주가 차트, 출처: TradingView
다만 CFM 엔진과 롤스로이스 좌석의 공급망 리드타임이 인도량 가이던스를 다시 끌어내린다면, 주가는 지난해 11월 조정 당시의 저점이었던 172달러~176달러 선에서 지지선을 모색할 가능성이 더 높습니다. 이 방어선마저 무너질 경우 160달러를 향한 2차 바닥 다지기 과정도 배제할 수 없습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.