


삼성 3분기 영업이익 8배 가까이 급증하며 사상 최고치 기록: 마이크론, 엔비디아, 메모리주의 전망은?



삼성전자의 2026년 3분기 연결 기준 매출은 약 195조 원, 영업이익은 약 107조 4,000억 원으로 분기 기준 역대 최대치를 경신했다. 이는 AI 수요와 메모리 반도체 가격 상승이 수익성을 뒷받침한 결과로 분석된다. 그러나 향후 가격 상승세의 지속 가능성과 신규 생산능력 공급에 따른 수급 경색 완화 여부는 불확실하다. 메모리 가격 상승은 모바일 및 가전 원가 부담을 가중시켰고, 파운드리 사업은 적자가 예상된다. 마이크론 역시 실적 급증을 기록했으나, HDD 생산 증설과 같은 변수에 따라 관련 종목의 주가 흐름은 엇갈리고 있다. 향후 HBM4 공급 일정과 조달 비용 등은 엔비디아의 생산과 실적에 영향을 미칠 변수로 꼽힌다.
TradingKey - 10월 8일 삼성전자가 2026년 3분기 잠정 실적 가이던스를 발표했다. 연결 기준 매출은 약 195조 원으로 전년 동기 대비 126.6% 증가했고, 영업이익은 약 107조 4,000억 원으로 전년 동기 대비 782.5% 급증하고 전분기 대비 약 20% 늘었다. 매출과 영업이익 모두 분기 기준 역대 최대치를 경신했으며, 영업이익은 LSEG 스마트에스티메이트(SmartEstimate) 전망치인 106조 1,000억 원을 약 1.2% 상회했다.
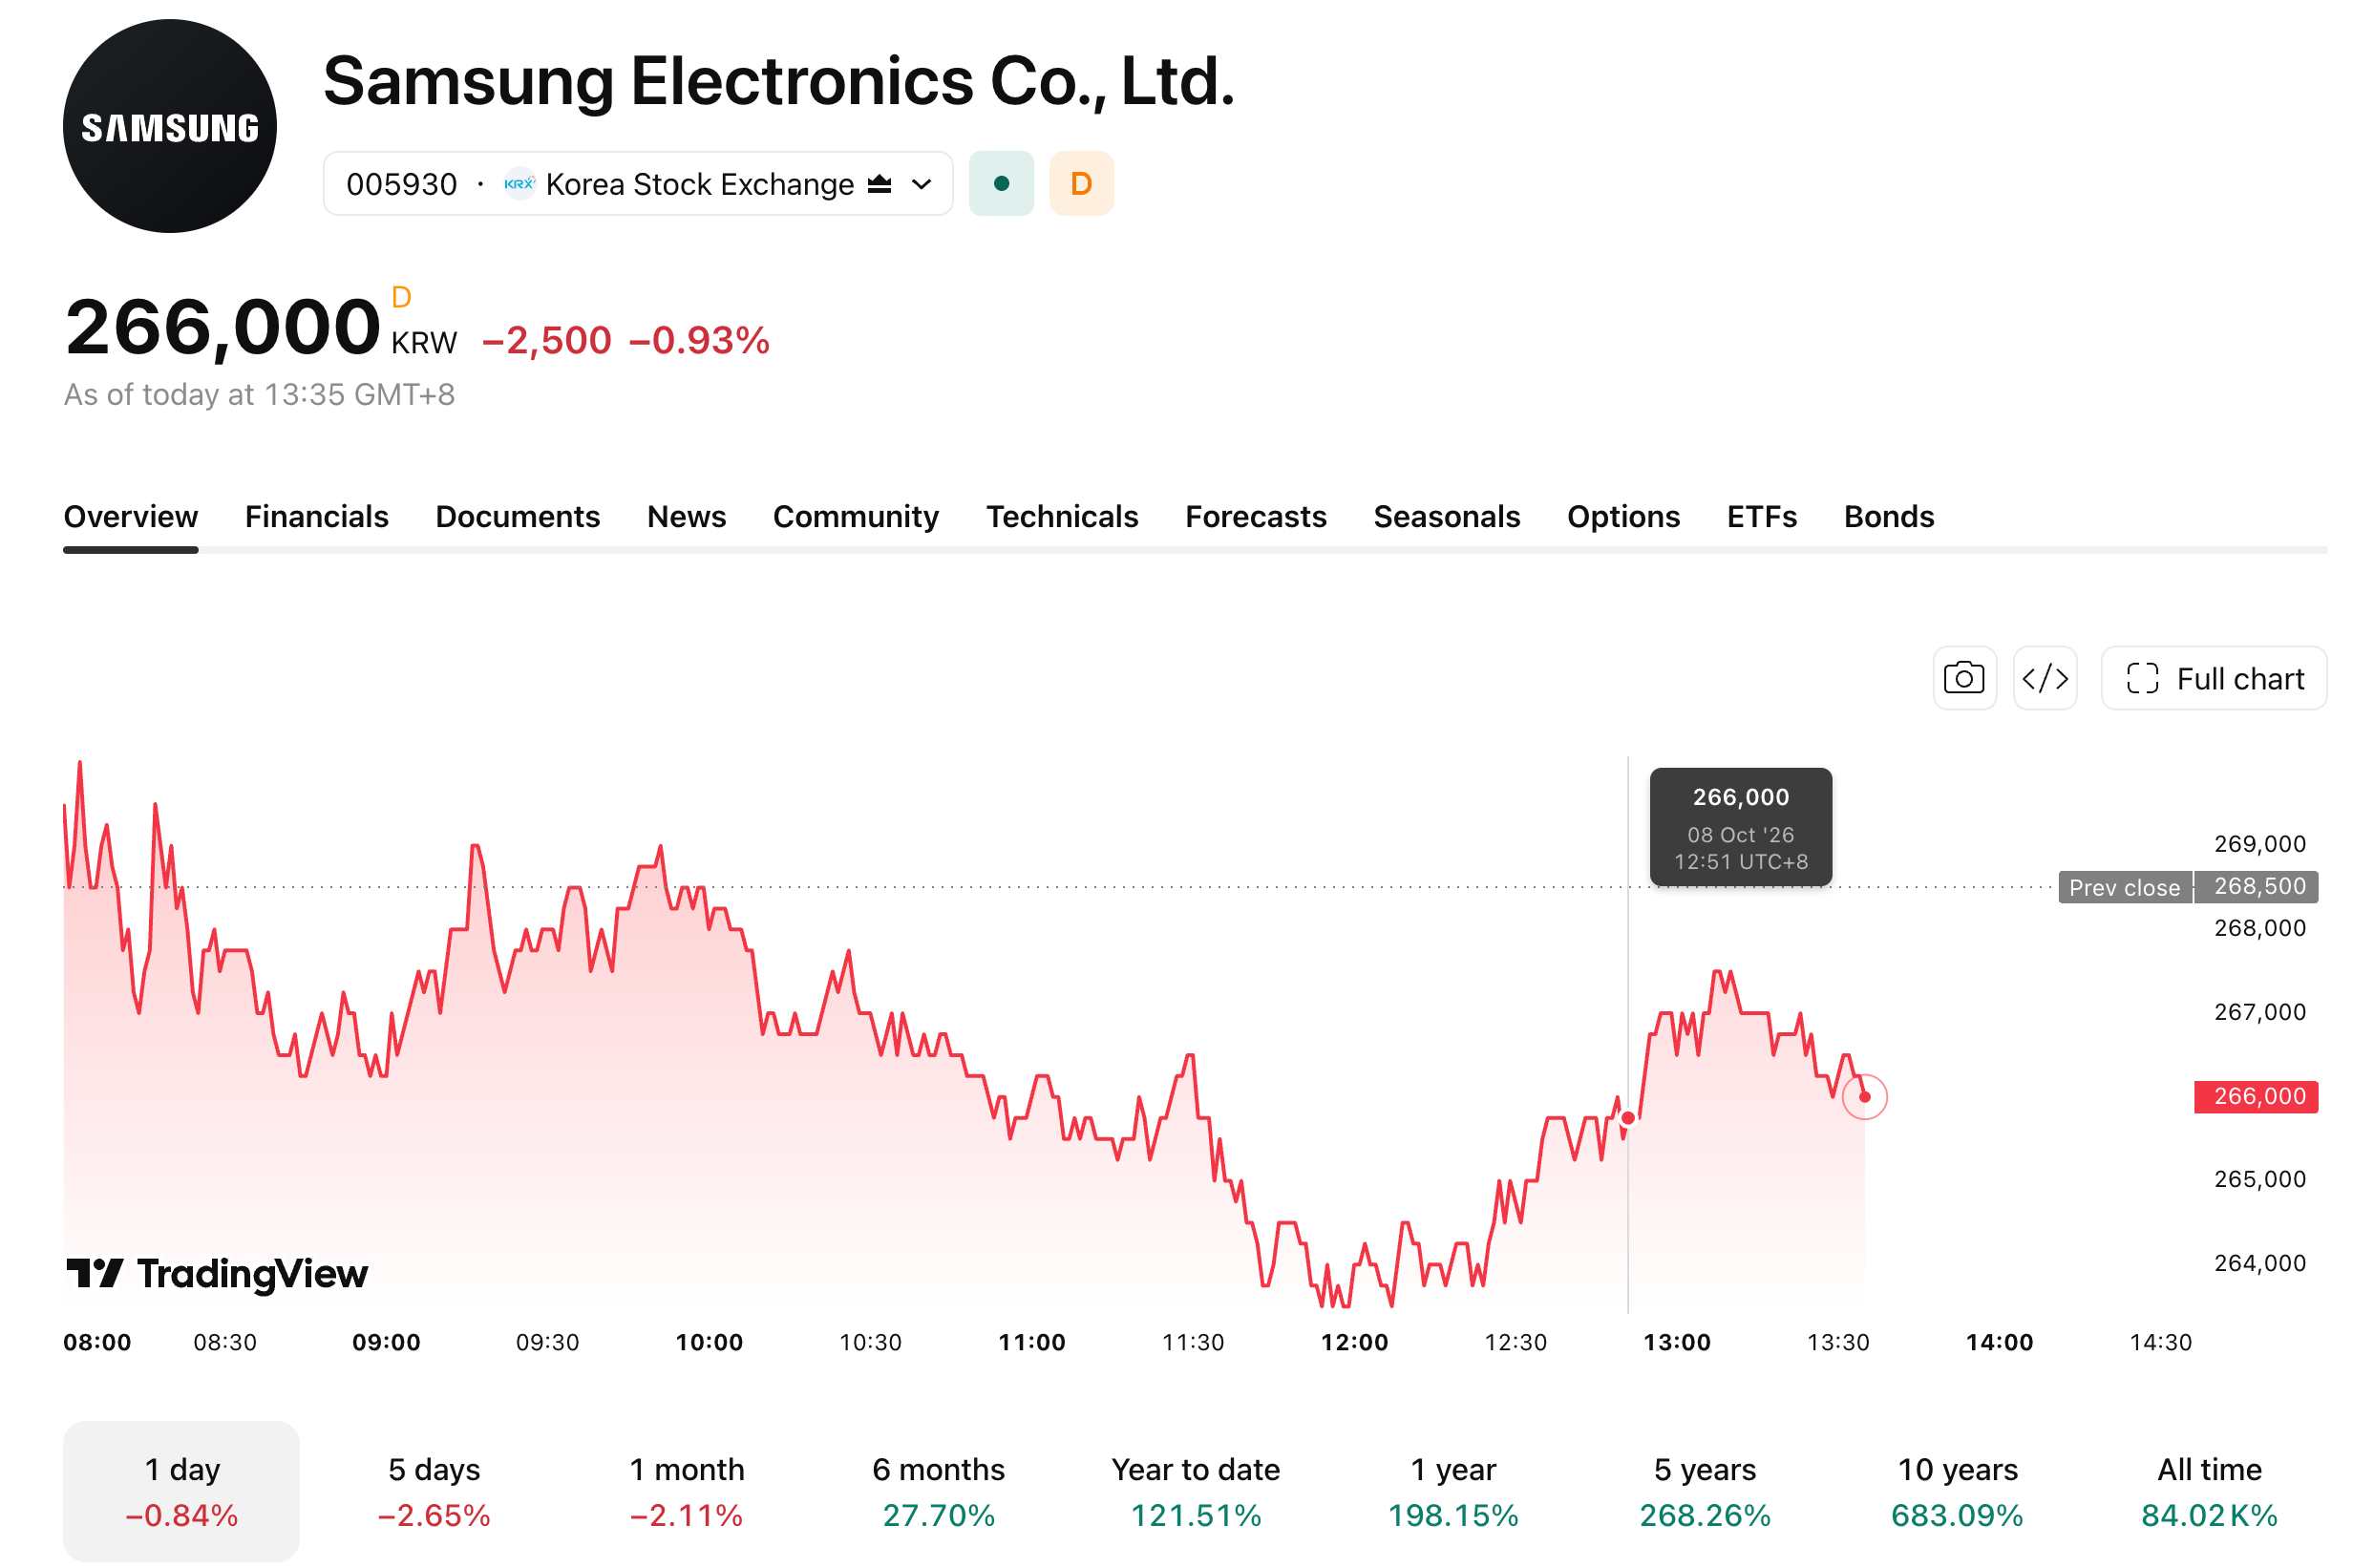
보도 시점 기준 삼성전자 주가는 0.93% 하락한 26만 6,000원에 거래됐다. 주가가 반등하지 못한 것은 이러한 사상 최대 실적이 시장에 이미 상당 부분 선반영되었음을 나타낸다.
삼성전자와 마이크론(MU)의 최신 실적은 AI 수요 증가와 메모리 반도체 가격 상승이 업계 수익성을 지속해서 뒷받침하고 있음을 보여준다. 향후 가격 상승세가 얼마나 지속될지, 신규 설비 증설에 따른 물량 출회가 공급 부족을 완화할지 여부에 주목할 필요가 있다.
[출처: TradingView]
삼성 이익 사상 최고치 경신: 메모리 가격 인상은 얼마나 오래 지속될 수 있을까?
Reuters에 따르면, 범용 DRAM 및 NAND 공급 부족과 HBM 수요 증가가 맞물려 메모리 사업이 삼성전자의 3분기 이익 성장의 주된 원천이 될 것으로 전망된다. 더글러스 리서치 어드바이자리의 더글러스 김 아날리스트는 3분기 삼성전자의 HBM 비트 출하량이 전분기 대비 50% 가까이 증가했다고 추정했다.
메모리 가격 상승세는 4분기까지 이어질 것으로 예상되나, 범용 DRAM 가격의 상승 폭은 둔화했다. TrendForce는 4분기 범용 DRAM 고정거래가격이 전분기 대비 10%~15% 상승할 것으로 전망했는데, 이는 Reuters가 보도한 2분기의 약 60% 급등 폭보다 낮은 수준이다. NAND 플래시 고정거래가격은 전분기 대비 15%~20% 상승할 것으로 예상된다. 향후 이익 성장은 여전히 출하량과 제품 믹스, 원가 동향에 좌우될 것이다.
메모리 반도체 가격 상승은 삼성전자의 모바일 및 가전 사업부에도 원가 부담을 더했다. 아날리스트들은 낮은 가동률과 고정비 부담으로 파운드리 사업이 적자를 지속할 것으로 예상한다. 삼성전자는 10월 29일 세부 실적을 발표할 예정이며, 이를 통해 메모리 사업의 이익 기여도, HBM 진척 상황 및 기타 사업부의 실적을 더욱 자세히 파악할 수 있을 것으로 보인다.
마이크론 실적 급증: 메모리 주가는 왜 엇갈리나?
동부시간 기준 9월 30일 마이크론 테크놀로지는 2026회계연도 4분기 실적을 발표했다. 매출은 전년 동기 대비 약 379% 증가한 542억 3000만 달러를 기록했다. 비GAAP 희석 주당순이익(EPS)은 33.42달러, 비GAAP 매출총이익률은 전년 동기 45.7%에서 상승한 87%에 달했다.
마이크론은 2027회계연도 1분기 매출이 600억 달러에서 630억 달러 사이, 비GAAP 희석 주당순이익은 37.15달러에서 39.15달러 사이가 될 것으로 예상했다. 매출 가이던스 중간값은 전분기 대비 약 13.4% 증가한 수준이며, 비GAAP 매출총이익률은 전분기 대비 0.75%포인트 하락한 약 86.25%를 기록할 것으로 전망된다. 또한 경영진은 2027년과 2028년의 메모리 수급 상황이 2026년보다 더욱 타이트해질 것으로 보고 있다.
다만 수급 상황은 메모리 제품군별로 차이를 보인다. 마이크론이 주로 DRAM, HBM, NAND 사업을 영위하는 반면, 샌디스크(SNDK)는 주로 NAND 플래시 메모리 및 관련 제품을 다룬다. 한편 웨스턴디지털(WDC)과 씨게이트(STX)는 하드디스크 드라이브(HDD) 사업에 집중하고 있어 실적 전망이 HDD 수급과 가격 변화에 더욱 민감하다.
닛케이 아시아를 인용한 마켓워치 보도에 따르면, 도시바가 AI 데이터센터용 하드디스크 생산 능력을 증설할 계획인 것으로 알려지면서 추가 공급으로 하드디스크 제조업체들의 가격 결정력이 약화될 수 있다는 시장 우려가 제기되었다. 10월 2일 웨스턴디지털과 씨게이트 주가는 모두 약 10.2% 하락 마감했다. 다만 증설이 두 기업 실적에 미칠 실제 영향은 신규 생산 능력의 규모, 생산 일정, 고객 수요 성장세에 따라 좌우될 전망이다.
이후 관련 종목 간 주가 흐름은 지속적으로 엇갈리고 있다. 동부시간 기준 10월 7일 마이크론과 샌디스크는 각각 4.06%, 1.92% 상승 마감했으나, 웨스턴디지털은 1.37% 하락했고 씨게이트는 0.24% 소폭 상승하는 데 그쳤다. 향후 메모리 반도체 가격 상승세의 지속 가능성과 함께, 하드디스크 생산 능력 증설이 판매 가격 및 이익률에 미칠 영향에 주목할 필요가 있다.
HBM4 공급과 비용은 엔비디아에 어떤 영향을 미칠까?
엔비디아(NVDA)의 루빈 GPU는 HBM4를 사용한다. 마이크론은 베라 루빈 플랫폼용 36GB 12단 HBM4의 양산 출하가 2026년 1분기에 시작되었다고 밝혔다. HBM4 공급은 루빈 시스템의 생산과 인도에 핵심적인 조건이다.
엔비디아의 경우 HBM4 공급 확대가 생산 수요를 충족하는 데 도움이 되지만, 조달 가격이 상승하면 비용이 증가할 수 있으며, 구체적인 영향은 공급 계약 및 시스템 판매 가격 책정에 따라 달라질 수 있다. 향후 HBM4 인도 물량이 루빈의 생산 일정을 맞출 수 있는지, 그리고 클라우드 제공업체 및 AI 기업의 조달 수요가 지속적으로 성장할 수 있는지에 주목해야 한다.
삼성전자의 잠정 실적은 메모리 수요와 가격 인상이 실적을 뒷받침했음을 반영한다. 향후 메모리 제조업체들은 판매 가격과 신규 공급을 주시해야 하는 한편, 엔비디아는 핵심 부품 공급, 조달 비용, 시스템 주문에 집중할 필요가 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.