


델 밤사이 5% 이상 상승; 무엇이 주가를 끌어올리고 있는가?



AI 팟캐스트


델 테크놀로지스 주가가 97억 달러 규모의 미 국방 계약 수주 소식으로 5% 이상 상승하며 연초 대비 140% 상승했다. 델은 이번 계약을 통해 마이크로소프트 기업용 소프트웨어 및 클라우드 서비스를 미군에 제공하게 된다.
AI 수요 급증 또한 주가 상승 요인이다. 델은 2027 회계연도 1분기 실적 발표를 앞두고 있으며, AI 인프라 수요에 힘입어 매출 및 이익 성장이 전망된다. AI 서버 매출은 전년 대비 103% 증가한 약 500억 달러로 예상된다.
기관들은 델에 대한 목표 주가를 상향 조정하며 AI 서버 수요의 지속 가능성에 대한 컨센서스를 강화하고 있다. 델은 AI 인프라의 핵심 수혜주로 부상하고 있다.
TradingKey - 5월 28일 아시아 거래 세션 중 진행된 미국 시간외 거래에서 델 테크놀로지스( DELL.US) 주가는 한때 5% 이상 상승하며 연초 대비 누적 수익률 140%에 달하는 강력한 성과를 이어갔다. 앞서 델이 97억 달러 규모의 미국 펜타곤 국방 계약을 수주했다는 소식이 주가 상승의 직접적인 촉매제가 됐다.
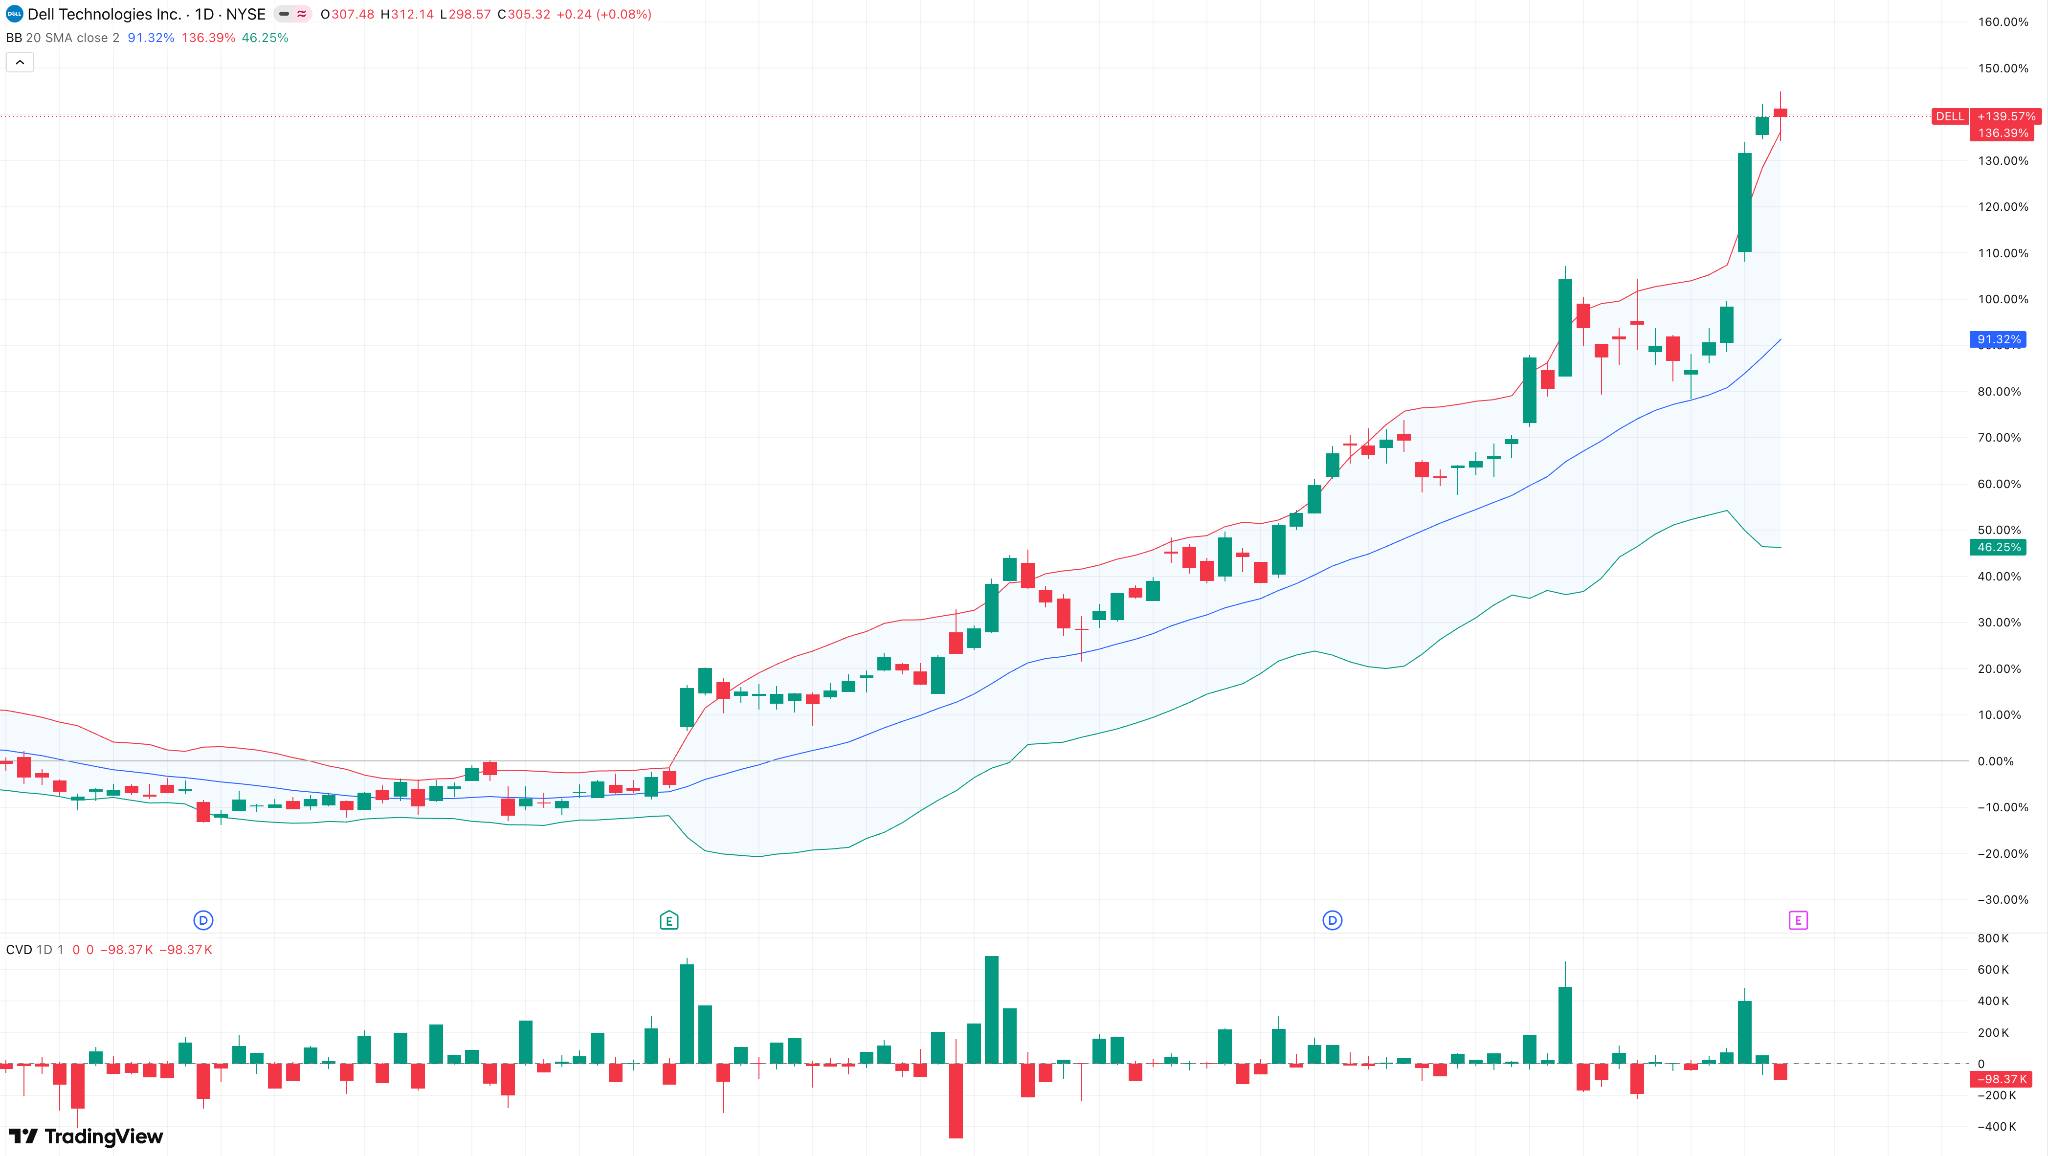
[델의 주가는 올해 약 140% 상승했다, 출처: TradingView]
이번 랠리는 크게 세 가지 요인에 의해 주도되고 있다. 대규모 국방부 계약 수주, 실적 발표 시즌을 앞두고 고조되는 AI 수요 기대감, 그리고 잇따른 기관들의 목표 주가 상향 조정이다.
97억 달러 규모의 방산 계약 최종 확정
5월 28일 미 국방부는 델(Dell)에 약 97억 달러 규모의 5년 기한 국방 소프트웨어 계약을 수주했다고 발표했다. 이번 계약에 따라 델은 미군에 마이크로소프트 기업용 소프트웨어, 클라우드 구독 및 라이선스 서비스를 제공하게 된다.
델은 오랫동안 마이크로소프트 윈도우 PC 라이선스의 주요 구매자로서 해당 기술 대기업과 공고한 파트너십을 유지해 왔다. 이번 대규모 정부 소프트웨어 계약은 델과 마이크로소프트의 기업 파트너십이 국방 분야로 확장되는 중요한 신호로 평가된다.
이번 계약은 델의 기업 서비스 매출을 강화하고 정부 및 국방 부문에서 새로운 성장 채널을 개척할 것으로 보이며, 잠재적으로 회사의 전체 매출 구조를 최적화할 것으로 전망된다.
AI 수요 급증세가 지속되고 있다.
미국 동부 시간 기준 5월 28일 장 마감 후, 델(Dell)은 장 종료 후 2027 회계연도 1분기 실적 보고서를 발표할 예정이라고 밝혔다. 5월 27일 기준 시장 컨센서스에 따르면, 델은 AI 인프라의 견조한 수요에 힘입어 매출과 이익 모두에서 성장을 달성할 것으로 전망된다.
과거 데이터는 AI 서버 사업이 델의 핵심 성장 동력이 되었음을 시사한다.
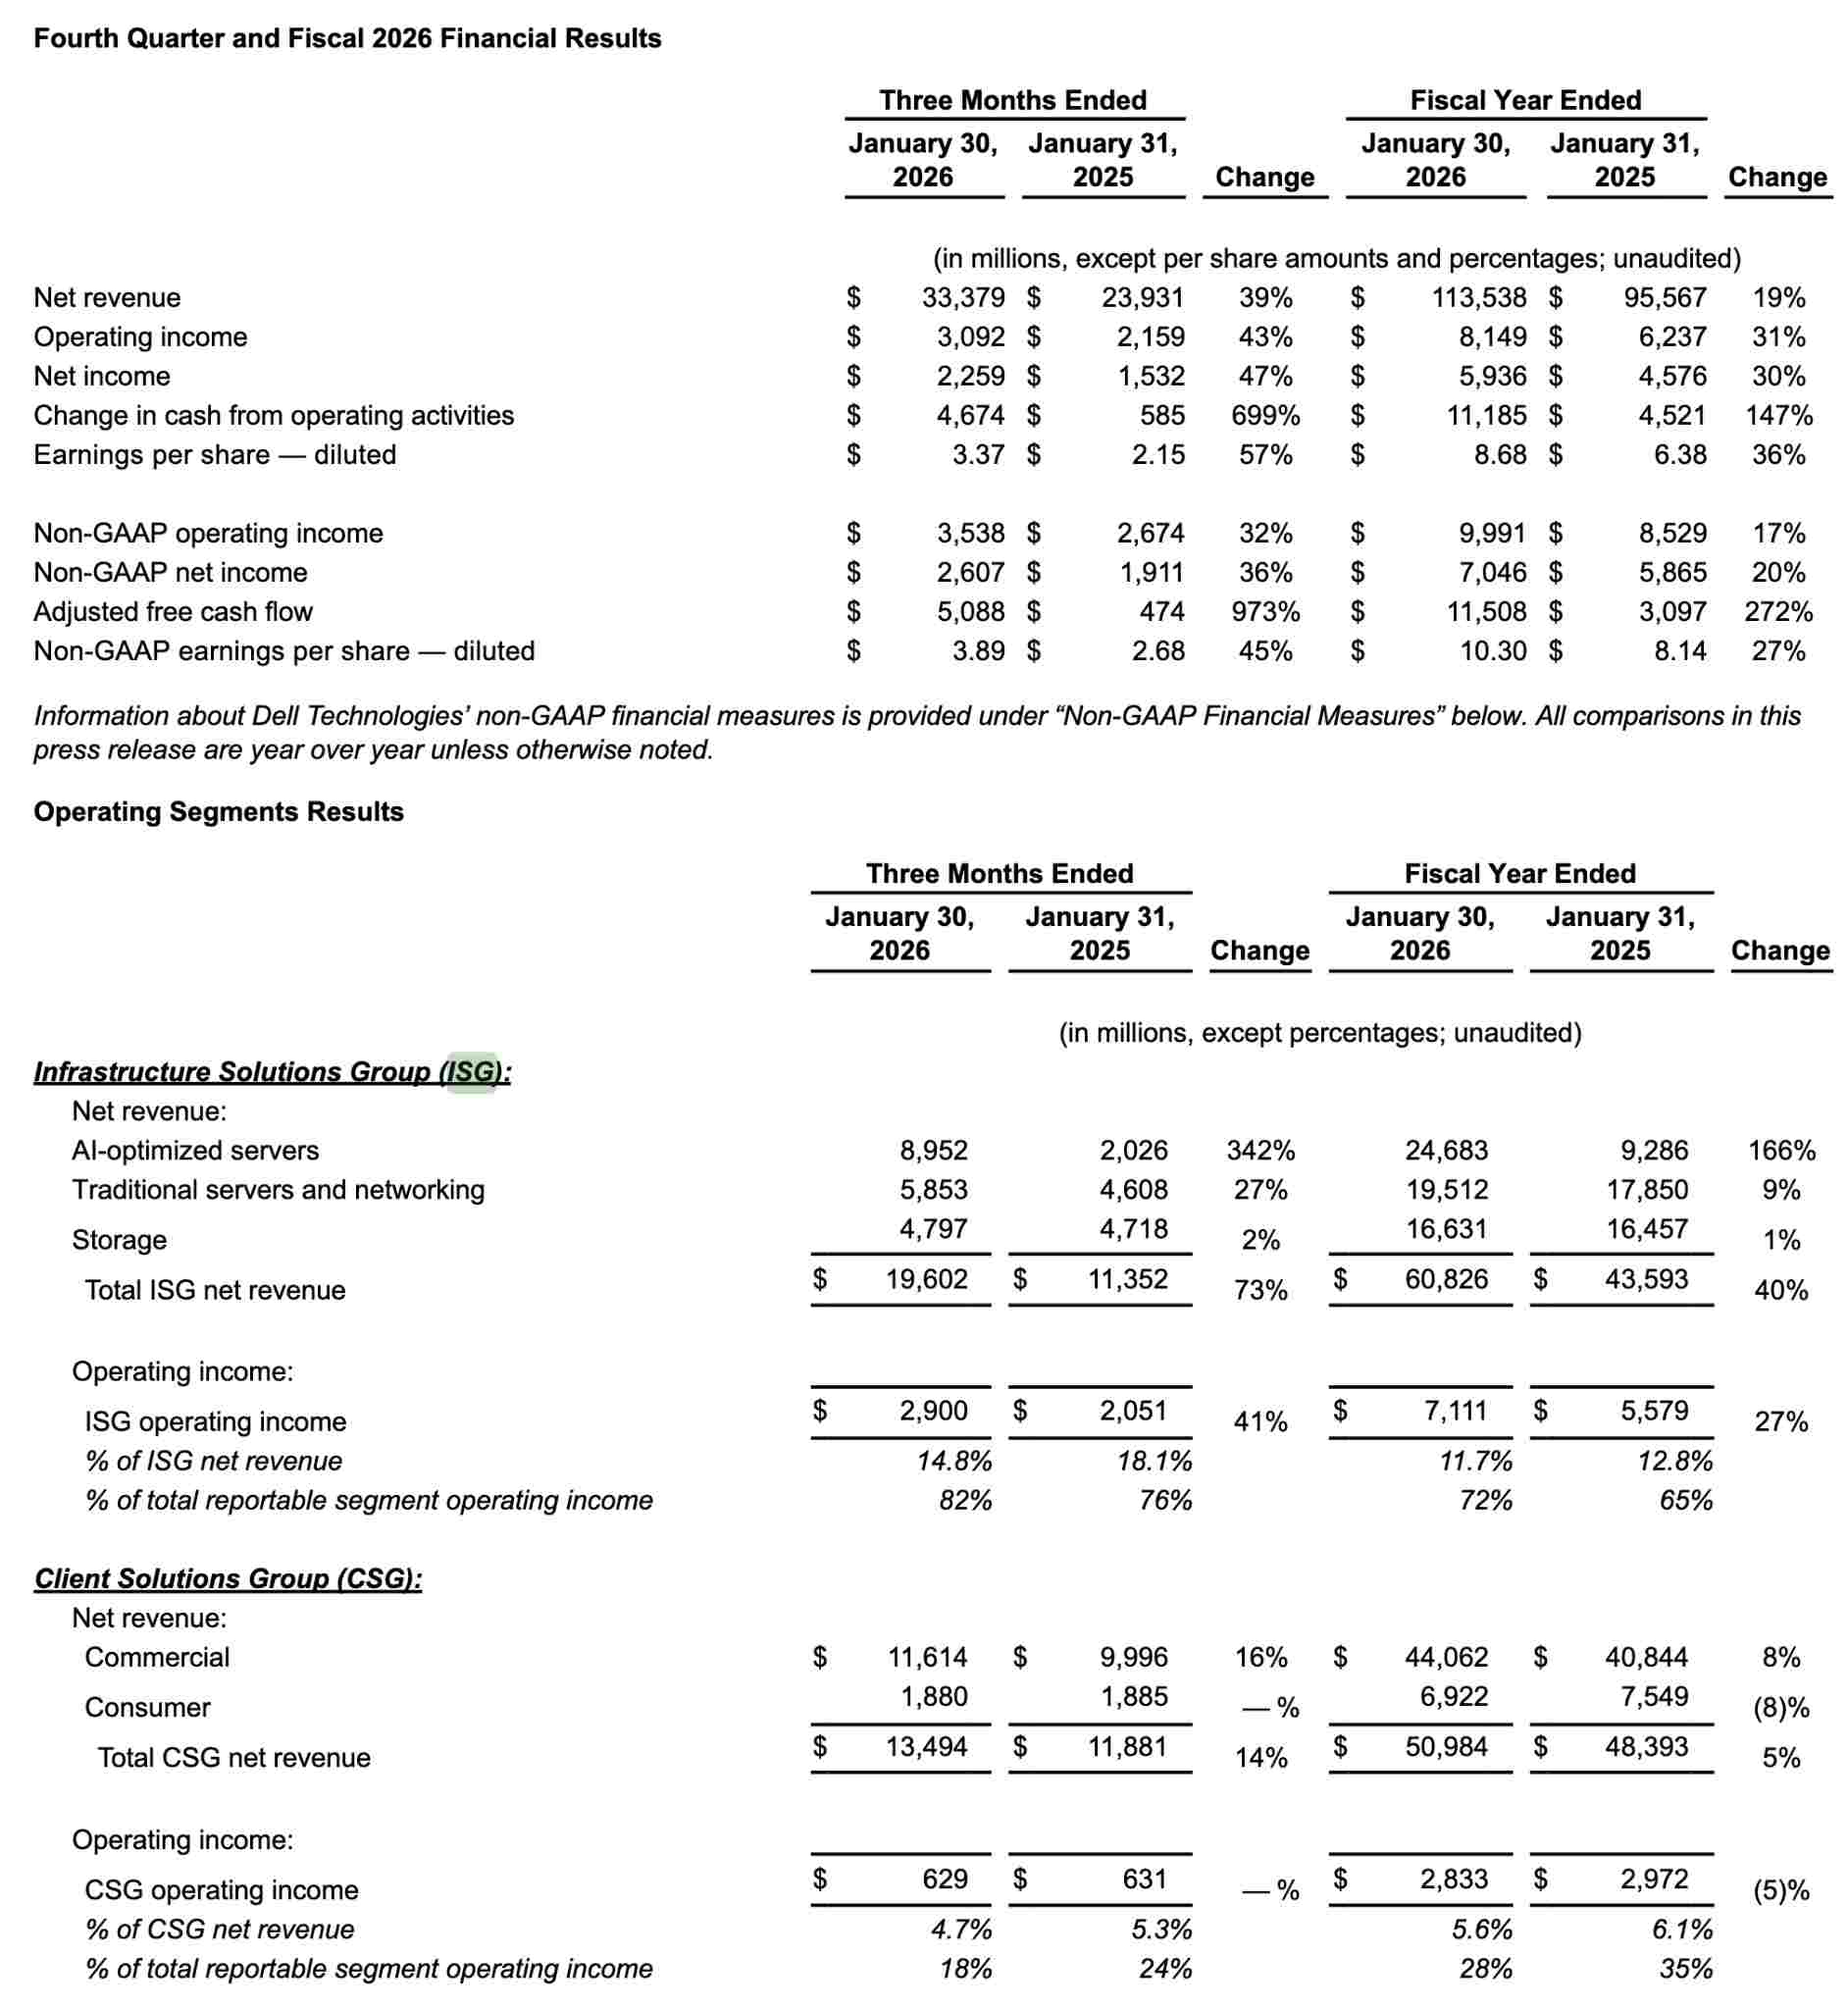
2026 회계연도 4분기에 델은 분기 매출 334억 달러(전년 동기 대비 39% 증가)와 비일반회계기준(non-GAAP) 주당순이익 3.89달러를 기록했으며, 두 수치 모두 시장 예상치를 상회했다.
구체적으로 인프라 솔루션 그룹(ISG) 매출은 전년 동기 대비 73% 증가한 196억 달러에 달했다. AI 최적화 서버 매출은 전년 동기 대비 342% 증가한 90억 달러를 기록하며 델의 성장 변곡점을 이끄는 핵심 변수로 작용했다.
4분기 동안 델은 341억 달러라는 기록적인 AI 수주를 기록했으며 95억 달러 규모의 AI 서버를 출하했다. 2027 회계연도 시작 시점을 기준으로 AI 관련 수주 잔고는 430억 달러에 달해 사상 최고치를 경신했다.
이러한 선행 지표는 현재 AI 서버 출하량의 대폭적인 증가에도 불구하고 실제 수요가 공급 능력을 지속적으로 앞지르고 있음을 나타내며, AI 수주의 뚜렷한 가시성과 지속 가능성을 강조한다.
경영진은 2027 회계연도 AI 서버 매출이 전년 대비 103% 증가한 약 500억 달러로 두 배 가량 늘어날 가능성이 있다고 전망한다. 한편, 2027 회계연도 전체 매출은 1,380억 달러에서 1,420억 달러 사이가 될 것으로 예상되며, 이는 중간값 기준 전년 대비 23% 증가한 수치다. 이러한 낙관적인 실적 기대감은 실적 발표를 앞두고 델의 밸류에이션에 대한 시장의 신뢰를 지속적으로 강화하고 있다.
대다수 기관이 목표주가를 상향 조정했다.
애널리스트들도 Dell에 대해 여전히 낙관적인 전망을 유지하고 있다. 해당 소식이 전해진 후 미즈호 증권의 비제이 라케시 애널리스트는 Dell 테크놀로지스에 대한 ‘매수(Buy)’ 의견을 유지하고 목표주가를 300달러에서 350달러로 상향 조정했다.
또한 실적 발표를 앞두고 여러 주요 기관들이 목표주가를 높이는 신호를 보낸 것은 AI 서버 수요 성장의 지속 가능성에 대해 시장이 더욱 통일된 컨센서스를 형성하고 있음을 시사한다.
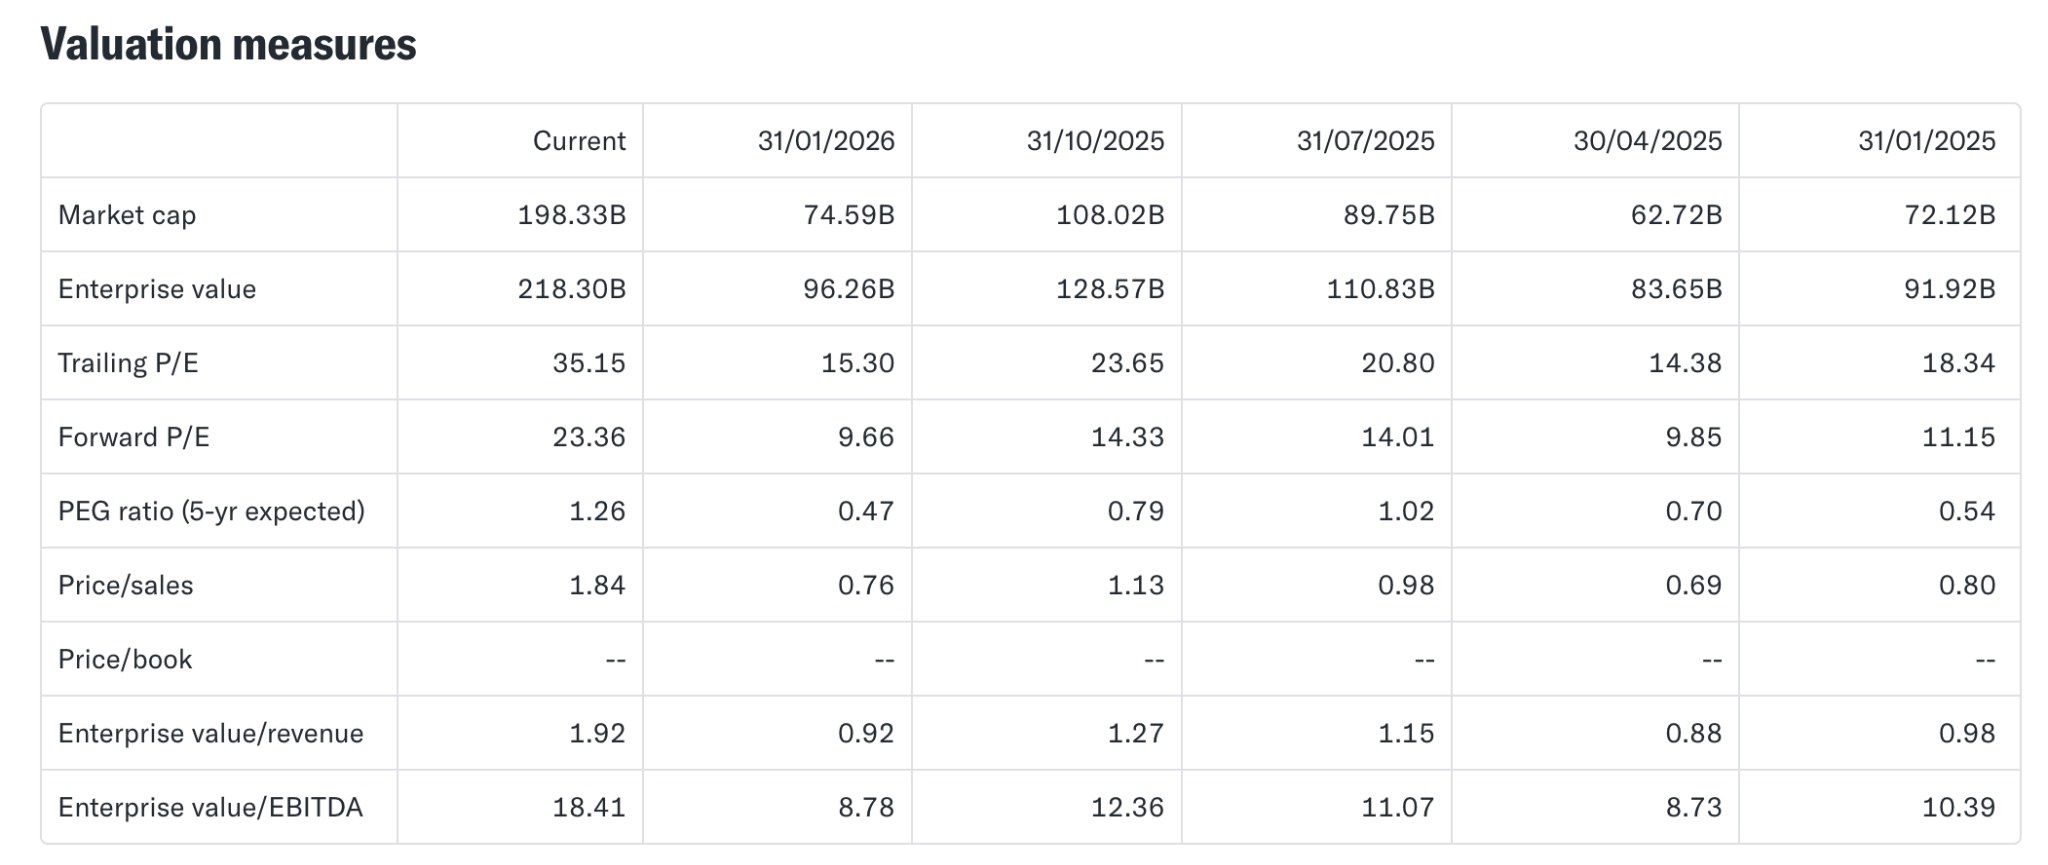
Dell의 현재 선행 주가수익비율(forward P/E)은 약 23.36배로, 애널리스트들이 제시한 2027 회계연도 주당순이익(EPS) 32% 성장 기대치와 비교하면 밸류에이션은 여전히 상대적으로 합리적인 범위 내에 머물러 있다.
요약하자면, 국방 계약 체결의 즉각적인 확정, AI 서버 수주 잔고에 기반한 실적 확신, 실적 발표 전 기관들의 재평가(repricing) 등 Dell의 밤사이 급등을 뒷받침하는 동력은 분명하다. 이에 따라 Dell이 AI 인프라의 핵심 수혜주로 거듭나고 있다는 시장의 신뢰는 더욱 공고해졌다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.