


스페이스X IPO 카운트다운 진입: 핵심 기지 전용 투어, 국부펀드 합류


AI 팟캐스트


SpaceX의 IPO 절차가 실행 단계에 돌입했으며, 잠재적 투자자들을 대상으로 현장 실사를 위한 전세기 투어가 진행 중이다. 750억 달러 규모의 자금 조달을 목표로 하며, 이는 사상 최대 IPO가 될 전망이다.
주요 일정으로는 4월 말 애널리스트 데이, 5월 말 투자설명서 제출, 6월 초 로드쇼 시작 및 6월 중순 공모가 확정이 예정되어 있다. 다만, 세부 사항과 일정은 변경될 수 있다.
재무적으로 스타링크 부문은 2025년 약 114억 달러의 매출과 63%의 조정 EBITDA 마진율로 수익성을 유지하고 있다. 반면, xAI는 칩 조달 및 데이터 센터 건설에 상당한 투자를 지속하며 약 140억 달러를 소진하고 있다.
경쟁 심화와 스타십 V3 시험 비행 지연 등이 리스크 요인으로 작용하고 있으며, 현재 논의되는 기업 가치는 미래 성장 가능성과 현재 재무 실적 간의 균형을 찾아야 하는 과제를 안고 있다.
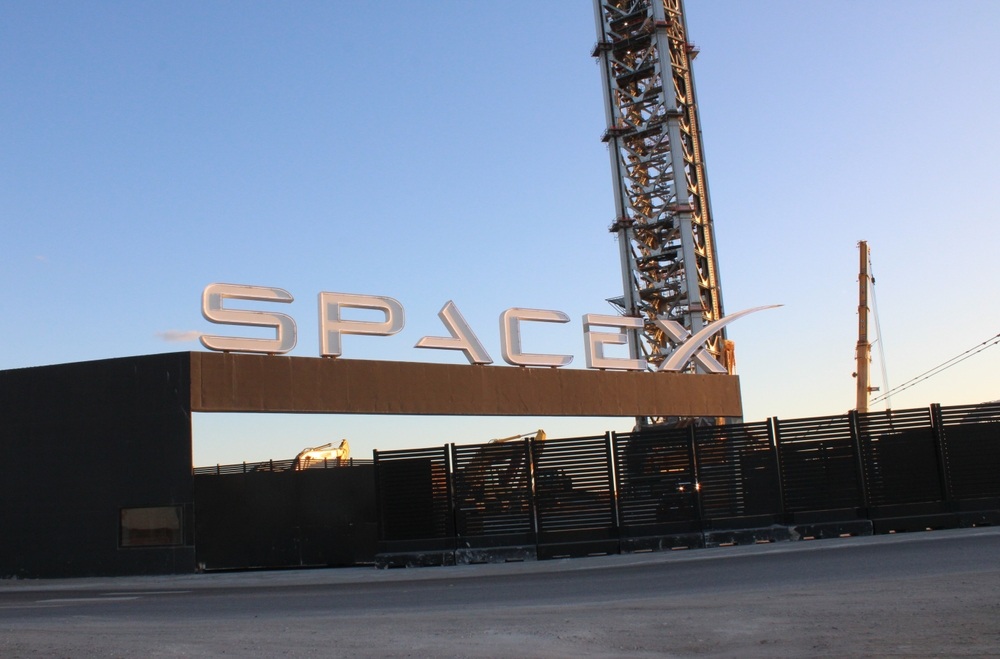
TradingKey - 미 동부시간 4월 16일 기준, SpaceX의 IPO 절차가 실행 단계에 진입했다. 사안에 정통한 관계자들에 따르면, 이 회사는 잠재적 앵커 투자자들을 대상으로 현장 실사를 위한 전세기를 계획하고 있으며, 일정에는 미국 전역의 여러 주요 시설이 포함되어 있다. 초청 대상에는 이번 공모에서 상당한 지분을 확보할 가능성이 있는 국부펀드들도 포함됐다. 향후 몇 주 내 뉴욕에서 출발하는 항공편은 미시시피를 경유할 예정이며, xAI 데이터 센터 캠퍼스와 긴밀한 연계를 유지할 계획이다.
소식통에 따르면 일정은 다음과 같다. SpaceX는 4월 말 애널리스트 데이를 개최하고, 5월 말 투자설명서를 공식 제출하며, 6월 8일 로드쇼를 시작해 6월 15일 공모가를 확정할 계획이다. 소식통들은 또한 현장 실사의 세부 사항과 주요 일정은 변경될 수 있다고 언급했다.
750억 달러 규모 자금 조달: 사상 최대 IPO의 윤곽이 드러나다
SpaceX의 기업공개(IPO) 조달 금액이 750억 달러에 달하며 2019년 사우디 아람코가 세운 290억 달러의 기록을 크게 넘어섰다. 현재 시장에서 논의되는 기업가치 범위를 기준으로 상장 후 SpaceX의 시가총액은 엔비디아( NVDA ), 애플( AAPL ), 구글( GOOGL ), 마이크로소프트( MSFT) 및 아마존( AMZN )의 뒤를 이어 미국 시장 내 최상위권에 오를 수 있다.
뱅크오브아메리카, 씨티그룹, 골드만삭스, JP모건 및 모건스탠리가 이번 거래의 공동 주관사를 맡았다. 코너스톤 투자 부문에서는 사우디아라비아 국부펀드(PIF)가 50억 달러 규모의 인수 확약을 협상 중이다. 머스크는 또한 신주의 30%를 개인 투자자에게 배정할 계획이며, 이는 개인 투자자가 통상 5~10%를 배정받는 미국 IPO 시장 관행과 대조적이다.
2026년 2월 SpaceX는 주식 스왑을 통해 xAI를 인수했다. Bloomberg가 인용한 거래 데이터에 따르면 합병 대가는 약 1조 2,500억 달러였으며, 당시 SpaceX 가치는 1조 달러, xAI 가치는 2,500억 달러로 평가되었다. 4월까지 IPO 기업가치에 대한 시장 기대치는 1조 7,500억 달러에 도달했다.
재무 실적: 스타링크 흑자 달성, 로켓 부문 견조, xAI 현금 소진 지속
디인포메이션(The Information)이 입수한 비공개 데이터에 따르면, 2025년 SpaceX와 xAI의 합산 매출은 약 187억 달러로, 스타링크(Starlink)가 114억 달러를 기여했으며 로켓 발사가 약 41억 달러, xAI가 약 32억 달러를 차지했다. 다만 순손실은 50억 달러에 육박했다.
이러한 순손실은 주로 xAI에서 기인했다. SpaceX와 xAI의 합병 이후 xAI의 칩 조달 및 데이터 센터 건설을 위한 자본 지출은 130억 달러를 넘어섰으며, 이는 로켓과 위성 부문의 합계치를 상회했다. SpaceX는 2024년에 약 80억 달러의 흑자를 기록했으나 2025년에는 50억 달러에 가까운 손실을 기록하며 xAI 인수의 실질적인 여파를 보여주었다.
스타링크 부문은 수익성을 유지하고 있다. 2025년 매출은 전년 대비 50% 증가한 114억 달러에 달했으며, 조정 EBITDA 마진율은 63%를 기록했다. 피치북(PitchBook)은 수익 구조가 소프트웨어 구독 모델로 전환됨에 따라 해당 연도의 EBITDA를 약 58억 달러(마진율 54%)로 추산했다. 지난해 말 기준 활성 사용자는 900만 명을 넘어섰으며(연간 460만 명 이상의 순증), 155개 국가 및 지역을 아우른다. 궤도 내 위성 수는 7,000개 이상에서 9,000개 이상으로 증가해 세계 최대 규모의 저궤도(LEO) 군집 위성을 유지했다.
로켓 발사는 핵심적인 경쟁 우위를 형성한다. 팰컨 9(Falcon 9)은 세계에서 가장 빈번하게 발사되는 상업용 로켓으로, SpaceX는 2025년 총 170회의 임무를 수행했다. 이 중 팰컨 9이 165회, 스타십(Starship)이 5회를 차지했으며 팰컨 헤비(Falcon Heavy)는 운용되지 않았다. 재사용 기술은 단위 발사 비용을 획기적으로 낮추어 경쟁사들이 단기간 내에 추격하기 어렵게 만들었다. 디인포메이션(The Information)은 발사 서비스와 스타링크가 합계 약 80억 달러의 EBITDA를 기록했다고 보도했다.
xAI와 우주 기반 데이터 센터는 기업 가치의 상한선을 정의한다. 머스크의 논리는 단순하다. 지상 데이터 센터는 전력과 냉각 문제에 직면해 있는 반면, 우주는 토지 비용을 없애고 안정적인 태양광 에너지와 우수한 열 방출을 제공한다는 것이다. 2026년 1월, SpaceX는 저궤도에 컴퓨팅 위성 노드를 배치하는 궤도 데이터 센터 시스템 신청서를 FCC에 제출했다. 머스크의 평가에 따르면, 우주는 2~3년 내에 AI 컴퓨팅을 위한 최저 비용의 구축 장소가 될 전망이다.
전세기 투어의 목적은 무엇입니까?
조 단위 달러에 달하는 규모는 일반 기관이 소화하기 어렵기 때문에 국부펀드가 코너스톤 투자자의 주된 선택지가 되고 있습니다. 사우디 PIF는 50억 달러를 예비 확약했으며, 다른 중동 펀드들과도 논의가 진행 중입니다. 스타십 기지와 xAI 데이터 센터 현장 방문은 그 어떤 로드쇼 자료보다 설득력이 높습니다.
지분 구조 또한 점차 명확해지고 있습니다. SpaceX가 알래스카주에 제출한 규제 보고서에 따르면 구글은 2025년 말 기준 6.11%의 지분을 보유했습니다. 지난 2월 xAI와의 합병 이후 구글의 지분율은 약 5%로 희석되었습니다. 2015년 구글과 피델리티가 공동으로 10억 달러를 투자했을 당시 SpaceX의 기업 가치는 100억 달러에 불과했습니다. 현재 5% 공시 기준을 충족하는 주주는 40%에 육박하는 지분을 보유한 머스크와 구글뿐입니다. 이러한 높은 지분 집중도는 소수 이해관계자의 의사가 발행 속도를 좌우할 수 있음을 의미하며, 이는 SpaceX가 잠재적 코너스톤 투자자들을 위해 전세기 투어 비용을 기꺼이 부담하는 이유를 설명해 줍니다.
경쟁 및 리스크 요인
SpaceX는 전 세계 발사 횟수의 약 52%를 차지하고 있으나, 경쟁사들도 이를 따라잡기 위해 분투하고 있다. Blue Origin의 New Glenn 로켓은 지난해 첫 비행을 마쳤으며, 1단 추진체 회수도 동시에 완료하고 올해 4월 상업 임무로 전환했다. Amazon은 저궤도 위성 프로젝트의 명칭을 Project Kuiper에서 Amazon Leo로 변경하고 4월 8일부터 기업용 테스트를 시작하는 등 매우 활발한 행보를 보이고 있으며, Verizon, AT&T, NASA 등이 초기 파트너 명단에 포함되었다. 4월 14일, Amazon은 위성 사업자 Globalstar를 약 116억 달러에 인수할 계획이라고 발표하며 위성 운영 권한, 지상 인프라 및 글로벌 주파수 라이선스를 직접 확보했으며, 2028년에 위성 직결 통신 서비스를 출시할 계획이다.
Starship V3의 진척 상황은 가장 큰 기술적 변수다. 일론 머스크는 4월 4일 V3의 첫 비행이 4~6주 연기되어 이르면 5월 상반기에 이루어질 가능성이 있다고 발표했다. 그는 앞서 1월과 3월에도 일정을 제시했으나 모두 지켜지지 않았다. V3 Super Heavy 부스터는 3월 중순 10개 엔진의 연소 시험을 진행했으나 지상 설비 문제로 조기에 종료되었으며, 다음 단계는 33개 엔진의 전출력 시험이다. IPO 로드쇼 기간 중 Starship이 주요 비행 이정표를 달성할 수 있을지 여부는 상업화 속도에 대한 시장의 기대치에 직접적인 영향을 미칠 것이다.
기업 가치에 대한 압박은 여전하다. 현재 유통되는 밸류에이션 범위를 기준으로 할 때, 주가매출비율(PSR)은 AI 사이클 정점 당시 Nvidia의 40~45배를 크게 상회한다. 시장에서는 Starlink의 실제 현금 흐름이 어느 정도의 기업 가치를 뒷받침할 수 있는지, 그리고 Starship과 Space AI라는 미래 내러티브에 얼마만큼의 프리미엄이 지불되고 있는지에 대해 아직 합의가 이루어지지 않았다.
xAI는 연간 약 140억 달러를 소진하고 있다. 750억 달러의 자금을 전액 확보하더라도 현재의 지출 속도로는 5~6년밖에 버티지 못한다. 상업화 속도가 뒤처지기 시작하면 재차 자금을 조달할 수 있는 기회의 창은 빠르게 닫힐 것이다.
가격 확정을 앞둔 줄다리기
전세기 로드쇼는 SpaceX의 IPO가 준비 단계를 넘어 실행을 위한 마지막 스퍼트 단계에 진입했음을 시사한다. 스타링크는 탄탄한 수익 기반을 갖추고 있으며, 국부펀드의 코너스톤 투자 관심은 발행 과정에서 완충 역할을 제공한다. 또한 xAI가 도입한 우주 기반 데이터 센터 내러티브는 밸류에이션 잠재력을 상당히 확장시켰다. 다만 현재의 가격 수준은 역사적 전례가 거의 없는 수준이다. 스타십 시험 비행의 지속적인 지연과 AI 분야에서 나타나는 막대한 손실은 모두 고려해야 할 요소다. 공식 가격 책정이 완료되기 전까지 SpaceX의 밸류에이션은 원대한 기대와 재무적 현실 사이에서 계속해서 줄다리기를 이어갈 것이다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.