


보잉 주가 전망: 200억 달러가 넘는 해군 전투기 수주는 BA 주가에 어떤 영향을 미칠까?


AI 팟캐스트


보잉이 200억 달러 규모의 미 해군 F/A-XX 개발 계약을 수주하며 방산 부문의 장기 매출 기반을 마련했다. 이번 계약은 2025년 3월 F-47 수주에 이은 두 번째 6세대 전투기 사업으로, 보잉의 군용기 생태계 내 핵심 지위를 강화할 전망이다. 다만 개발 단계의 특성상 단기 매출과 이익 기여는 제한적일 수 있으며, 과거 프로젝트의 비용 초과 리스크가 우려 요인으로 남아 있다. 발표 후 주가는 상승했으나 20일 및 60일 이동평균선 아래에 위치해 있어, 추세 전환 여부는 200~203달러 저항선 돌파에 달려 있다.
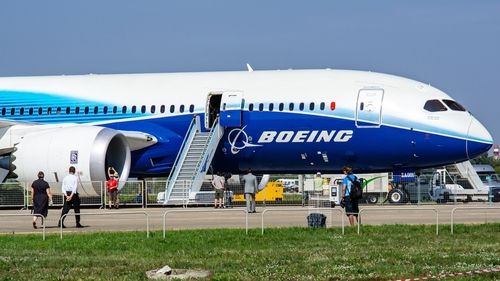
TradingKey - 보잉(BA)이 200억 달러 이상 규모의 미 해군 차세대 함재 전투기 F/A-XX 개발 계약을 수주했다.
이번 계약에 따라 보잉은 F/A-XX의 본격적인 개발을 맡아 지상 시험, 감항성 검증, 시스템 평가 및 무장 통합을 위한 다수의 시험 항공기를 인도할 예정이다. 이 프로그램은 2030년대에 실전 배치될 예정이며, F-35C 및 무인 전투기와 함께 운용되는 한편 F/A-18E/F 슈퍼 호넷과 EA-18G 그라울러를 단계적으로 대체하게 된다.
발표 이후 시간 외 거래에서 보잉 주가는 2% 이상 상승해 191.81달러를 기록했다.
6세대 전투기 계약 2건, 보잉 방산 사업 전망 바꾼다
F/A-XX는 보잉이 연속으로 수주한 미군의 두 번째 6세대 전투기 사업이다. 보잉은 2025년 3월 미 공군의 F-47 사업을 수주한 데 이어, 이번에는 노스롭 그루먼을 제치고 미 해군의 차세대 함재기 계약까지 따냈다.
이는 보잉이 공군과 해군의 미래 전투기 생태계에 모두 진입해 미국 차세대 군용 항공 분야에서 핵심 지위를 확보했음을 의미한다. 최근 수년간 지속적인 적자와 사업 지연 압박을 받아온 보잉 방산 부문에는 전략적으로 매우 중요한 돌파구가 될 전망이다.
보잉은 오랫동안 미 해군용 F/A-18과 EA-18G를 생산해왔으나, 이들 생산 라인은 마감 단계에 다가가고 있다. 대형 신규 사업이 없다면 세인트루이스에 위치한 보잉의 전투기 제조 부문은 수주 감소에 직면할 수 있는 상황이었다.
F/A-XX 사업 수주로 보잉은 함재기 사업을 지속할 수 있게 되었으며, 지역 엔지니어링·제조·공급망 팀에 장기적인 물량을 제공할 수 있게 됐다.
또한 F/A-XX는 미 해군의 차세대 공중 제압 시스템의 핵심 역할을 수행할 예정이다. 기존 현역 함재기 대비 더 긴 항속거리, 향상된 스텔스 성능, 더욱 진보된 센서는 물론 무인 협동 전투기와 협동하거나 지휘하는 능력을 제공할 것으로 기대된다. 주요 목표는 원거리 및 고위협 환경에서 항모 비행단의 지속적인 작전 능력을 강화하는 데 있다.
시장 관점에서 이번 수주는 보잉의 장기 프로젝트 파이프라인을 확장할 뿐만 아니라 방산 사업 경쟁력에 대한 투자자 인식을 개선할 것으로 보인다. 보잉의 방산 부문은 지난 4년간 영업적자를 기록했으며, F-47 및 F/A-XX 계약 수주는 주요 군용기 사업에서 매출 기반을 재건할 기회를 제공한다.
다만 계약 규모가 엄청남에도 불구하고 보잉의 단기 매출과 이익에 대한 기여는 제한적일 수 있다. 6세대 전투기는 아직 개발 단계에 있으며, 향후 매출은 한 번에 일시 계상되는 대신 시험, 예산 할당, 생산 마일스톤 진척에 따라 단계적으로 인식될 예정이기 때문이다.
한편 시장은 보잉이 과거 방산 프로젝트에서 발생했던 문제들을 회피할 수 있을지 지켜보고 있다. KC-46 공중급유기와 T-7A 훈련기는 모두 이전에 사업 지연, 비용 초과, 손상차손을 겪었으며, 이는 대형 고정가격 계약이 회사에 높은 이행 위험을 가져올 수 있음을 보여줬다. 만약 F/A-XX 사업에서 기술, 일정, 공급망 등에 차질이 생길 경우 프로젝트 이익률 또한 영향을 받을 수 있다.
보잉 주가 기술적 분석
출처: TradingView
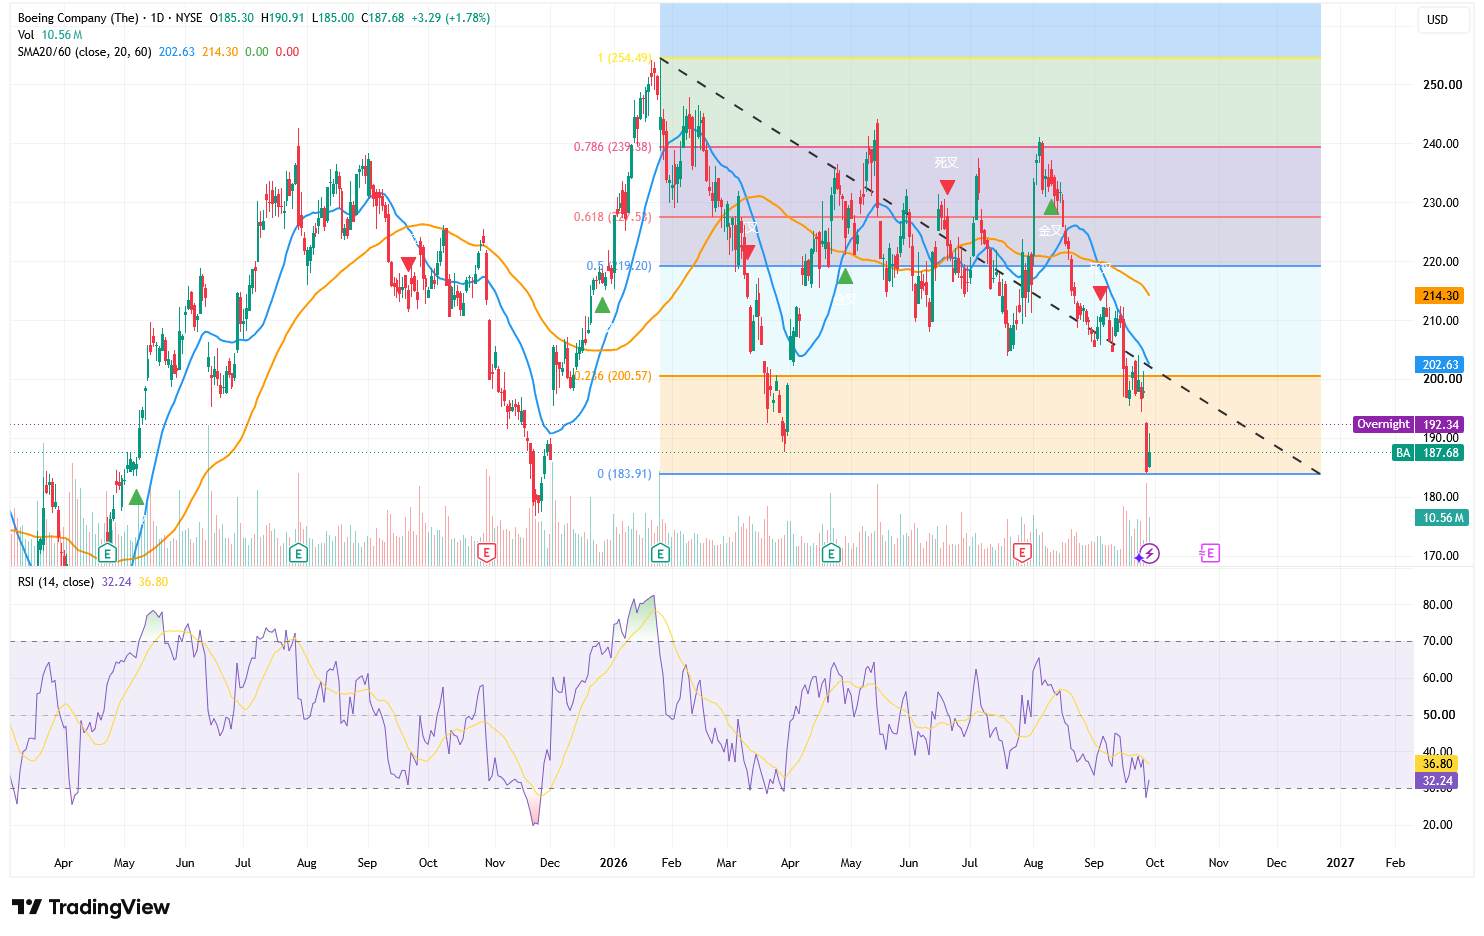
보잉이 200억 달러가 넘는 규모의 미국 해군 전투기 사업을 수주하며 방산 수주 잔고와 장기 매출 가시성을 확보하는 한편, 민간 항공 부문에 대한 과도한 의존도 관련 시장 우려를 완화했다. 단기적으로 이 소식은 BA 주가 반등을 이끌었으나, 기술적으로 추세 전환이 확정되지는 않았다.
현재 보잉 주가는 20일 이동평균선인 202.63달러와 60일 이동평균선인 214.30달러 아래에 머물러 있으며, 하향 추세선을 확실히 상향 돌파하지 못한 상태다. 상방으로는 190~192달러 저항 구간을 1차로, 이어 200.57~203달러 구간을 주목해야 한다. 거래량을 동반해 이 구간을 넘어서야만 주가가 214~219달러까지 추가 반등할 기회를 얻게 된다.
하방 주요 지지선은 183.91달러 부근에 위치해 있다. 일봉 차트상 이 가격대가 하향 이탈될 경우 주가는 180달러, 나아가 170달러 선까지 추가 하락할 수 있다. RSI는 과매도 구간에 가까운 32.24까지 떨어져 추격 매도 세력이 약화되고 있음을 보여주지만, 아직 명확한 추세 전환 신호는 나타나지 않았다.
종합적으로 이번 해군 사업 수주는 보잉의 중장기 펀더멘털에 긍정적이지만, R&D 주기와 프로젝트 집행, 실제 이익 실현까지는 시간이 걸릴 것으로 보인다. 단기 반등이 지속될지 여부는 주가가 200~203달러 구간을 돌파하고 20일 이동평균선을 회복할 수 있는지에 결정적으로 달려 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.