


 割引


11月19日のSpotify Technology SA (SPOT) 終値は3.63%下落:値動きの背後にある事実


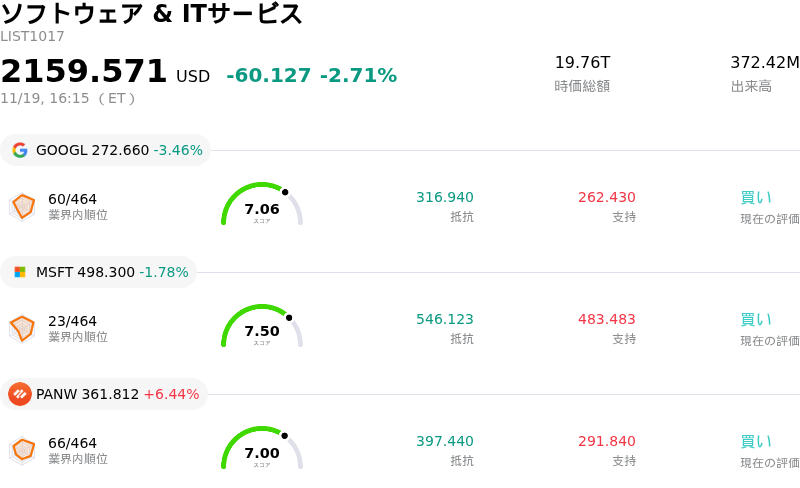
Spotify Technology SA (SPOT) 終値は3.63%下落しました。ソフトウェア & ITサービスセクターは2.71%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 3.46%、Microsoft Corp (MSFT) 下落 1.78%、Palo Alto Networks Inc (PANW) 上昇 6.44%。
本日のSpotify Technology SA(SPOT)の株価下落の要因は何ですか?
スポティファイ・テクノロジーの株価は取引時間中に下押し圧力を受けた。これは主に、機関投資家による利益確定売りや、数カ月にわたる長期上昇局面を受けたバリュエーション・マルチプルの圧縮、さらには高マルチプルのデジタルメディア・通信関連株全般の軟調な地合いが重なったことによる。高値圏を試した後の同社株は、市場全体のリスク回避(デリスキング)姿勢に対する感応度を高めており、ポートフォリオマネージャーが利益を確定し、リスクエクスポージャーを調整する動きを促す結果となった。
直近の調整局面の主因となっているのは、依然としてバリュエーション面での過熱感である。業績の好調な推移やコスト構造改革、利益率の改善を受けて、スポティファイのバリュエーション・マルチプルは、業績面でのわずかなつまずきやマクロ経済要因に伴う需要の軟化すら許容できない水準まで拡大していた。現在のマルチプル水準では、機関投資家がリスク・リワードのプロファイルを再考することが多く、とりわけ長期的な利益成長がマルチプルの拡大ペースに追いつくかどうかが精査される。目先の明確なファンダメンタルズ要因が欠如する中、戦術的な売りや機械的なリバランス売りによって下値支持線(サポートライン)に向けた押し戻しが引き起こされやすい。
業界および事業運営の観点では、コンテンツのライセンス契約や長期的な売上総利益率(粗利益率)の上限に対する市場の厳しい視線が、引き続き根底にある重荷となっている。スポティファイはポッドキャスト関連の固定費削減や営業費用の効率化によって評価すべき規律を示してきたものの、大手音楽レーベルや音楽出版社が持つ構造的な価格支配力に対して、市場は依然として極めて敏感である。ロイヤルティ料率の体系や、成熟した先進国市場における継続的な値上げの持続可能性、さらにはデジタル広告市場全体の変動の中での広告収入拡大のペースを巡る疑問は、機関投資家の資産運用担当者の間で依然として議論を呼んでいる。
マクロ経済環境やセクターローテーションの動きも下落の一因となった。金利見通しの変化やハイテク株全般のボラティリティに起因する市場心理の変化は、消費者向けのグロース型プラットフォームに一段と大きな打撃を与えた。リスクオフ局面や調整基調のマクロ環境において、投資家は割高なバリュエーションのサブスクリプション銘柄から資金を引き揚げ、よりディフェンシブなセクターや、配当利回りが高く株価収益率(PER)の低いバリュー株へと資金をシフトさせる傾向がある。
機関投資家の視点から見れば、今回の反落はスポティファイの中核的な事業優位性(モート)が悪化したというよりも、むしろ健全なバリュエーション調整を反映したものといえる。同プラットフォームは、オーディオストリーミング市場でのトップシェアと力強いフリーキャッシュフロー創出力を引き続き維持している。しかし短期的には、経営陣がユーザー平均単価(ARPU)の持続的な成長や営業利益率の持続力、新たな収益源の立ち上げについてさらなる証左を示すまでは、株価はレンジ圏内にとどまり、市場全体の流動性やセクターセンチメントに敏感に左右されやすい展開が続く公算が大きい。
Spotify Technology SA(SPOT)のテクニカル分析
技術的に見ると、Spotify Technology SA (SPOT)はMACD(12,26,9)の数値が-6.971で、中立のシグナルを示しています。RSIは50.900で中立の状態、Williams%Rは88.525で売られ過ぎの状態を示しています。ご注意ください。
Spotify Technology SA(SPOT)のファンダメンタル分析
Spotify Technology SA (SPOT)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$20.44Bで、業界内で22位です。純利益は$2.63Bで、業界内では22位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$648.23、最高は$784.98、最低は$460.00です。
Spotify Technology SA(SPOT)に関する詳細
企業固有のリスク:
- 割高なバリュエーション倍率と利益率拡大への逆風:最近の機関投資家による投資判断引き下げでは、スポティファイが予想PERの40倍を大幅に超える過度に割高なバリュエーション倍率で取引されていることが指摘されている。大手レコードレーベルに対する重い固定的な収益分配義務が粗利益率拡大の構造的な上限となっていることから、株価は急激な下落に対して脆弱な状態にある。
- 音楽出版ロイヤルティを巡る紛争とバンドル訴訟:同社は、オーディオブックのバンドル戦略に起因する継続的な法的リスクと利益率圧迫の可能性に直面している。この戦略を巡っては、法定の作詞・作曲およびメカニカルロイヤルティの支払額を減らすためにサブスクリプションプランを不当に再分類したとして、音楽著作権管理団体から訴訟を提起されている。
- 大手テック系ストリーミング競合に対する価格決定力の制約:Apple Music、Amazon Music、YouTubeなど、潤沢な資金力を誇る大手テック系エコシステムからの継続的な競争圧力により、主要先進国市場でスポティファイがさらなる値上げを行う余地は限られており、利用料金がバンドル提供される競合サービスを上回れば、加入者の解約リスクが高まる。
- 広告型セグメントの変動性とARPUの希薄化:スポティファイは無料の広告付きプランにおいて収益化の不安定さと軟調な業績が続いており、事業がデジタル広告市場の変動に晒されることで、全体のユーザー平均単価(ARPU)の成長が脅かされている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。