


 割引


11月19日のPDD Holdings Inc (PDD) 値動きは11.27%上昇:完全な分析


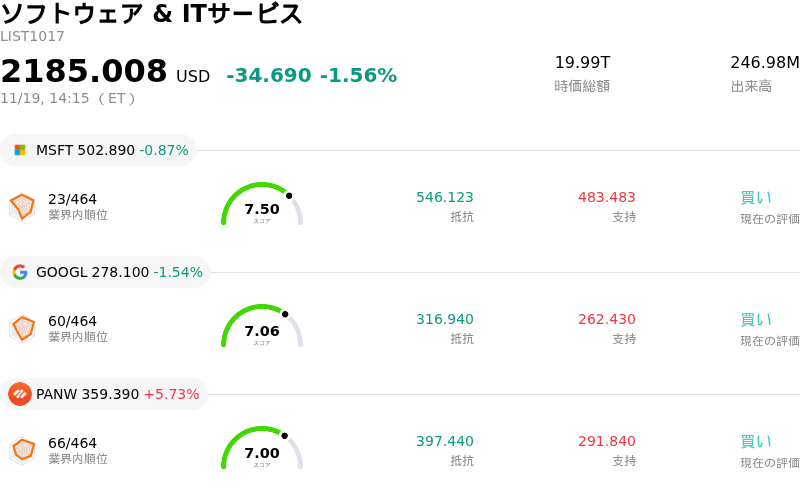
PDD Holdings Inc (PDD) 値動きは11.27%上昇しました。ソフトウェア & ITサービスセクターは1.56%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 0.87%、Alphabet Inc Class A (GOOGL) 下落 1.45%、Palo Alto Networks Inc (PANW) 上昇 5.73%。
本日のPDD Holdings Inc(PDD)の株価上昇の要因は何ですか?
PDDホールディングスは、中核であるマーケットプレイス事業の堅調な遂行と各プラットフォームにおける業務効率化の加速に支えられ、力強い上昇モメンタムを記録した。激しい競争が続く国内小売環境のなかにあっても、価格重視の消費動向の継続がピンドゥオドゥオの国内市場シェアを強固にし続けていることから、投資家の意欲が再燃した。同時に、越境ECプラットフォーム「Temu」が半委託方式や現地間取引(ローカル・ツー・ローカル)マーチャントモデルへと戦略を進化させたことで、フルフィルメント費用の安定化や越境規制・関税を巡る不確実性へのエクスポージャー低減が具体的な裏付けとして示された。この事業オペレーションの転換は、歯止めの利かない利益率圧縮に対する市場の懸念を和らげ、規律あるコスト抑制とテイクレート(手数料率)の着実な改善を伴いながら海外展開を推進できることを実証した。
マクロ経済およびセクター特有のセンチメントも、同社株の大きな追い風となった。国内の小売支出や家計需要の喚起を目的とした的を絞った政策施策を受け、中国の消費関連株全般に対する楽観論が強まった。拡張性の高いECプラットフォームは消費主導の回復を最も直接的に反映する伝達経路であるため、健全なバランスシートと卓越したフリーキャッシュフロー創出力を持つデジタル小売の主要企業へと市場の流動性が一気に回帰した。こうした背景のもと、機関投資家は過度な財務リスクを負うことなく小売の底堅さを捉えるための最有力銘柄としてPDDを選好した。
この上昇基調は、機関投資家によるポートフォリオのリバランスやテクニカルなショートカバー(空売りの買い戻し)の動きによって一段と勢いを増した。急騰前、市場心理は地政学的摩擦や潜在的な越境貿易規制、さらには短期的な収益性に対する経営陣の従来からの慎重な見解によって大きな重荷を背負っていた。しかし、基礎的な事業指標がこれら最悪のシナリオを払拭したことで、同社の成長率に対して割安に抑え込まれていたバリュエーションは非対称なリスク・リワードの投資機会を生み出した。その結果として生じた機関投資家による買い集めと弱気ポジションの買い戻しの波が急激なバリュエーションのリレーティング(評価見直し)を引き起こし、取引時間を通じて力強い買い圧力を維持した。
PDD Holdings Inc(PDD)のテクニカル分析
技術的に見ると、PDD Holdings Inc (PDD)はMACD(12,26,9)の数値が0.414で、中立のシグナルを示しています。RSIは64.358で中立の状態、Williams%Rは9.463で買われ過ぎの状態を示しています。ご注意ください。
PDD Holdings Inc(PDD)のファンダメンタル分析
PDD Holdings Inc (PDD)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$62.58Bで、業界内で9位です。純利益は$14.18Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$113.66、最高は$150.00、最低は$17.56です。
PDD Holdings Inc(PDD)に関する詳細
企業固有のリスク:
- トップラインの停滞と大幅な売上未達:PDDが発表した第3四半期の売上高は前年同期比ほぼ横ばいの1083億4000万人民元となり、コンセンサス予想(約1152億〜1162億人民元)を7%近く下回った。国内EC市場での激しい価格競争のなか、従来の急成長から構造的な減速局面へと転じたという市場の懸念を裏付ける結果となった。
- 越境関税の逆風と取引サービス収入の縮小:海外向けマーケットプレイス「Temu」の業績を反映する取引サービス収入は、前年同期比12%減の485億2000万人民元にとどまり、アナリスト予想の588億6000万人民元を大幅に下回った。欧州連合(EU)による3ユーロの税関サーチャージをはじめとする少額貨物への輸入関税や、越境規制の監視強化が下押し圧力となった。
- マーケティング費抑制に伴う収益の質の悪化:四半期の営業増益は、自律的な需要拡大ではなく、主に持続可能性に乏しい50億人民元に及ぶ販売・マーケティング費用の削減によってもたらされたものであり、顧客獲得向けの補助金が縮小されれば取引規模やユーザー定着率が悪化するとの警戒感を強めている。
- 出品者支援に伴う長期的な利益率圧迫:経営陣は、プラットフォームが出品者支援策への資金拠出やサプライチェーンコストの負担に注力する積極的な「戦略的投資フェーズ」にあることを改めて強調した。これにより、アリババやJDドットコムによる積極的な対抗措置に直面するなか、将来的な利益率の希薄化や業績の見通しにくさに対する機関投資家アナリストの懸念が一層強まった。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。