


 割引


11月18日のExxon Mobil Corp (XOM) 値動きは3.28%下落:値動きの背後にある事実


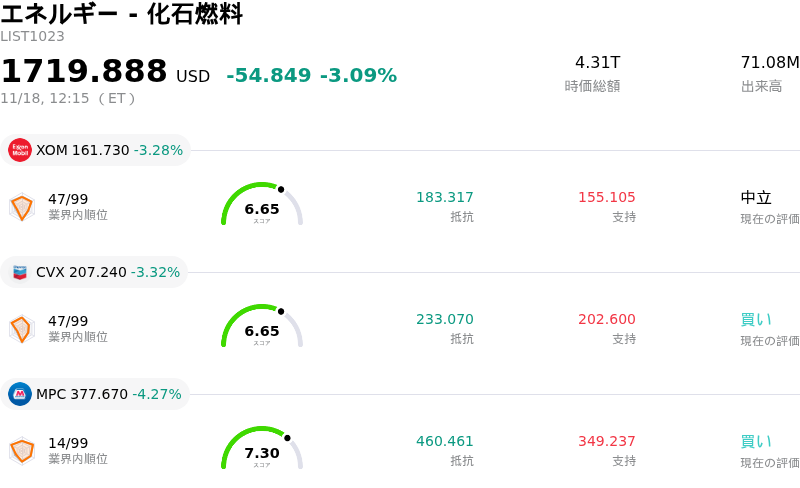
Exxon Mobil Corp (XOM) 値動きは3.28%下落しました。エネルギー - 化石燃料セクターは3.09%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 3.28%、Chevron Corp (CVX) 下落 3.38%、Marathon Petroleum Corp (MPC) 下落 4.41%。
本日のExxon Mobil Corp(XOM)の株価下落の要因は何ですか?
取引時間中、エクソンモービルには顕著な下押し圧力がかかった。世界的な原油指標価格が足元の続落傾向を拡大させたことで、エネルギーセクター全般が幅広く反落したことが主な要因となった。世界的な供給過剰の拡大に対する懸念の再燃に加え、米国での継続的な在庫積み増しが、上流部門のバリュエーション倍率の重石となった。総合石油メジャーにとって、商品価格の軟化は上流部門の実現価格を直接圧迫することから、短期的なキャッシュフロー予測の下方修正に伴い、機関投資家の取引デスクは景気敏感なエネルギー株へのエクスポージャーを引き下げた。
原油価格の下落による圧力に拍車をかけているのが、高水準にある精製マージンの持続可能性に対する市場の懐疑的な見方の強まりである。直近の数四半期においては、燃料製品の需給引き締まりを背景に下流部門が大幅な利益の防波堤となっていたものの、世界的な精製能力の回復や石油製品需要の鈍化に伴い、投資家の間ではマージン正常化への見方が強まっている。さらに、石油化学部門全体でマージンの逆風が続いていることも総合企業としての防御的なクッション効果を薄め続けており、原油の指標価格が反落するなかで同社を取り巻く環境は一段と厳しさを増している。
日中の下落は、過去数カ月間の堅調な株価推移を受けた資本配分に対する精査や、戦術的な利益確定売りも反映している。同社はガイアナにおける海洋生産能力の拡大や、海外での大規模な液化天然ガス(LNG)開発に向けた主要な規制上のハードルのクリアなど、事業面での顕著な進展を発表した。しかし、こうした巨額の資本を要する長期サイクルのプロジェクトは、価格軟調な環境下においてバランスシート上のコミットメントに対する投資家の警戒感を強める要因となっている。マクロ経済の成長懸念を背景にエネルギー市場のセンチメントが悪化するなか、機関投資家がセクター全体でリスク圧縮(デリスキング)に動いたことが、同社株の日中の下落に拍車をかけた。
Exxon Mobil Corp(XOM)のテクニカル分析
技術的に見ると、Exxon Mobil Corp (XOM)はMACD(12,26,9)の数値が-2.552で、売りのシグナルを示しています。RSIは37.853で中立の状態、Williams%Rは90.982で売られ過ぎの状態を示しています。ご注意ください。
Exxon Mobil Corp(XOM)のファンダメンタル分析
Exxon Mobil Corp (XOM)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$323.90Bで、業界内で1位です。純利益は$28.84Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$183.02、最高は$213.00、最低は$142.00です。
Exxon Mobil Corp(XOM)に関する詳細
企業固有のリスク:
- 30億ドルの社債公開買付けに伴う流動性流出:2026年11月16日、エクソンモービルと子会社のパイオニア・ナチュラル・リソーシズは、最大30億ドルの発行済みシニア債を買い戻す現金公開買付けを開始した。これにより、短期的に数十億ドル規模の現金支出義務が即座に発生し、既存の設備投資や手厚い株主還元プログラムと資金面で競合することになる。
- 配当落ち後の持ち高解消売りと利回りの低下:2026年11月16日の配当落ち日以降、同社株は権利落ち直後の売り圧力に直面している。最近の株高によって配当利回りが約2.6%まで低下したことで、従来のインカム重視の機関投資家からの需要が減退している。
- 精製マージンのピークアウトと今後数年間の利益縮小:最近のアナリストレポートでは、四半期の突出したダウンストリーム部門利益が、持続不可能な水準まで高騰した精製クラックスプレッドによってもたらされた点が強調されている。燃料市場の正常化に伴い、機関投資家のコンセンサスでは、今後のサイクルで標準化された1株当たり利益(EPS)が10.32ドルに向けて縮小すると試算されており、株価はマルチプルの縮小圧力に対して脆弱な状態にある。
- 中東の輸出ボトルネックと地政学的プレミアムの剥落:日中取引のボラティリティは、地域的な原油取り扱いにおける操業上の脆弱性を反映している。中東の輸送混乱と出荷ボトルネックによって地域の生産量は日量約55万バレルに引き続き制約されており、地域リスクプレミアムが縮小した場合、同社の販売実現価格は下振れリスクに晒されることになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。