


11月17日のShopify Inc (SHOP) 値動きは3.50%下落:値動きの背後にある事実


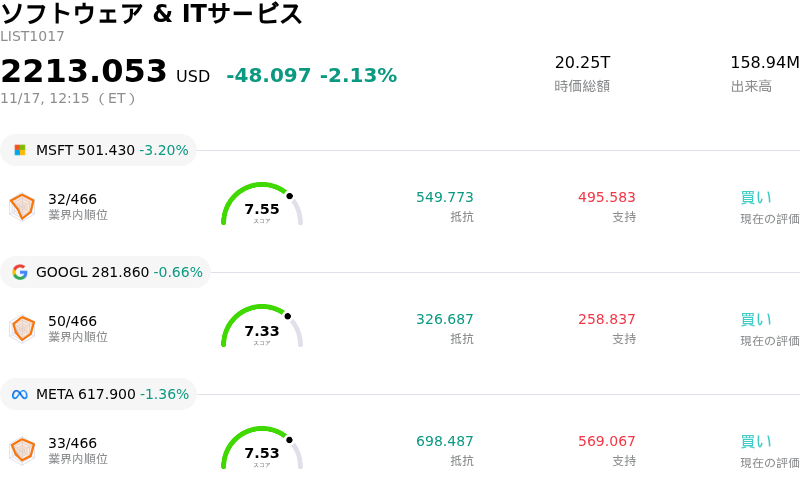
Shopify Inc (SHOP) 値動きは3.50%下落しました。ソフトウェア & ITサービスセクターは2.13%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 3.42%、Alphabet Inc Class A (GOOGL) 下落 0.79%、Meta Platforms Inc (META) 下落 1.36%。
本日のShopify Inc(SHOP)の株価下落の要因は何ですか?
ショッピファイ株は当日の取引で顕著な売り圧力に直面した。高マルチプルのグロース株全般の軟調さと、重要なホリデー商戦を控えた投資家の警戒感の高まりが重なったことが要因だ。根強いマクロ経済の不透明感や金利見通しの再調整を受けて指標国債利回りが変動するなか、ロングデュレーションのテクノロジー株やソフトウェアプラットフォームに対するバリュエーションの精査が強まった。これを受け、機関投資家は体系的なリスク回避(デリスク)を進め、高ベータのソフトウェア銘柄からのリバランスを実施した。
株価下落の背景には、ブラックフライデーやサイバーマンデーのセール商戦を迎えるにあたり、個人消費の底堅さに対する市場の感応度が高まっていることがある。加盟店(マーチャント)の純増とプラットフォーム規模の拡大は依然としてショッピファイの中核エコシステムを下支えしているものの、最近の市場論調や強弱まちまちな小売指標を受けて、ホリデー商戦の需要弾力性に対する懸念が台頭している。投資家は、長引く生活費負担や選別的な消費行動が第4四半期の流通総額(GMV)の伸びを鈍化させ、マーチャント・ソリューション部門の取引ベースの収益に直接影響を及ぼすのではないかと注視している。
事業運営の観点では、利益率の推移や再投資サイクルを巡る不透明感も市場心理に影響を与えている。ここ数四半期にわたり規律ある経営と事業ポートフォリオの絞り込みが進められてきただけに、大企業マーチャントの獲得や越境ECツール、人工知能(AI)の統合に向けた営業費用の増加傾向に対して、市場は極めて敏感になっている。成長の再加速とフリーキャッシュフロー創出の間にトレードオフがあると見なされればソフトウェア企業が厳しく売り込まれる環境において、高まった市場の期待値は、事業運営上のいかなる躊躇や遅れも許されない状況を作り出している。
今後のショッピファイの短期的な値動きは、ホリデー商戦のピーク期間を通じて発表される加盟店の業績動向や、消費者の購買力を左右するより広範なマクロ経済環境に大きく左右される見通しだ。ショッピファイは世界のデジタルコマース・インフラにおいて極めて強固な構造的参入障壁(モート)を維持しているものの、マクロ経済のセンチメントが悪化し、小売り消費の動向に減速の兆候が見られれば、バリュエーション・マルチプルが圧縮されやすい状況は依然として続いている。
Shopify Inc(SHOP)のテクニカル分析
技術的に見ると、Shopify Inc (SHOP)はMACD(12,26,9)の数値が-3.193で、売りのシグナルを示しています。RSIは39.484で中立の状態、Williams%Rは78.936で売りの状態を示しています。ご注意ください。
Shopify Inc(SHOP)のファンダメンタル分析
Shopify Inc (SHOP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.56Bで、業界内で33位です。純利益は$1.23Bで、業界内では41位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$176.65、最高は$220.00、最低は$120.00です。
Shopify Inc(SHOP)に関する詳細
企業固有のリスク:
- 売上総利益率の鈍化と運営コストの増大:業績見通し(フォワードガイダンス)では、マージンの低い加盟店ソリューションへのシフトや、自動商取引を支えるコンピューティングおよびインフラ費用の増加に圧迫され、第4四半期の売上総利益の伸びが総売上高の伸びを下回る見通しであることが示されています(総売上高の成長率予想が30%台前半であるのに対し、売上総利益は20%台後半)。
- 中核取扱高およびサブスクリプション収益の未達:直近の四半期指標では、流通取引総額(GMV)が1,191億ドルにとどまり、サブスクリプションソリューション収益とともに機関投資家のコンセンサス予想を下回るなど、事業執行面での弱さが露呈しました。これにより、加盟店獲得の鈍化やプラットフォーム上の取引ペース減速に対するセルサイドアナリストの懸念が高まっています。
- バリュエーション倍率の脆弱性:予想PER(株価収益率)が90倍近く、PEGレシオが3.0を大幅に上回る高水準のバリュエーション倍率で推移していることから、カンター・フィッツジェラルドやD.A.デビッドソンなどの調査会社による目標株価引き下げを招いており、ハイテクセクターのファクターローテーションが進む中、株価はわずかな業績未達に対しても極めて過敏に反応しやすい状況となっています。
- エージェント型コマース投資における収益化の遅れ:AIパートナーシップやエージェント型チェックアウト機能に向けられた多額の設備投資および開発費が最終利益の実現ペースを上回っており、アナリストらは、エージェント型ワークフローからの具体的なリターンが収益化されるには長期のサイクルを要する一方で、足元の営業利益率に下押し圧力を生じさせていると指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。