


11月17日のCrowdStrike Holdings Inc (CRWD) 値動きは3.21%下落:値動きの背後にある事実


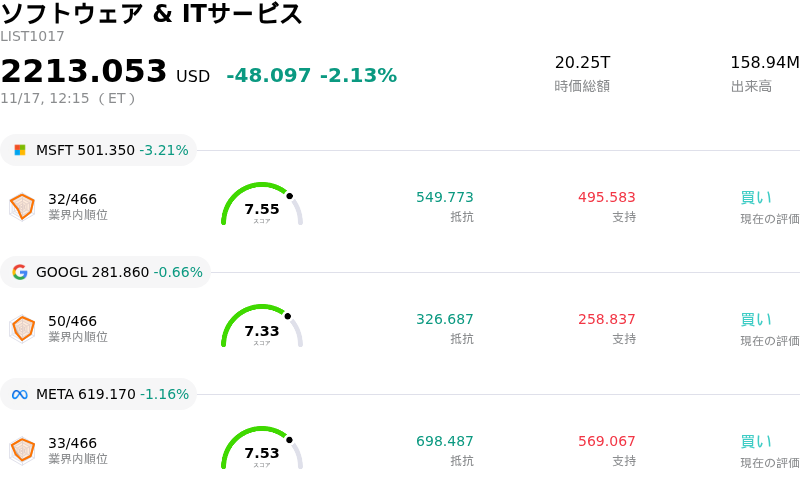
CrowdStrike Holdings Inc (CRWD) 値動きは3.21%下落しました。ソフトウェア & ITサービスセクターは2.13%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 3.42%、Alphabet Inc Class A (GOOGL) 下落 0.79%、Meta Platforms Inc (META) 下落 1.36%。
本日のCrowdStrike Holdings Inc(CRWD)の株価下落の要因は何ですか?
クラウドストライクの株価はこの日の取引で下落圧力を受けた。これは、高マルチプルな企業向けソフトウェアやサイバーセキュリティ関連銘柄全体に広がったリスクオフ姿勢を反映したものだ。マクロ経済の不透明要因や債券利回りの変動が高バリュエーションのグロース資産の重荷となるなか、投資家は慎重な姿勢を強めた。市場参加者がテクノロジーセクター全般における資本配分戦略を見直すなか、市場全体でマルチプルが収縮する局面においては、ハイベータのクラウドセキュリティベンダーの株価は特に敏感に反応しやすい。
トップダウンの市場動向にとどまらず、企業のIT予算動向に対するセクター特有の警戒感も日中の軟調な展開の一因となった。企業のセキュリティ責任者はベンダー集約化の要請への対応を続けており、エンドポイント中心のアーキテクチャと、既存のエンタープライズプロバイダーやハイパースケーラーによる包括的なプラットフォーム製品との間で激しい競争が生じている。大企業における契約締結サイクルの長期化や競合他社による積極的な値引きに対する懸念が根強く残るなか、ポートフォリオマネージャーの間では目先の新規年間経常収益(ARR)純増ペースに対して慎重な見方が広がっている。
予定されている決算発表期を控えた戦術的なリスク削減(デリスキング)の動きも、この日の軟調な取引の背景となった。機関投資家は、高水準な市場予想に対する下振れリスクを抑えるため、モメンタムの強い保有銘柄を圧縮することが多い。市場を主導するサイバーセキュリティプラットフォームのバリュエーション倍率は、ほぼ完璧な事業遂行や底堅い業績見通し(ガイダンス)を織り込んでいるため、ビリングス(請求額)の勢いや営業利益率の拡大目標に関して市場に不透明感が漂えば、先手を打ってエクスポージャーを削減する動きにつながりやすい。
短期的な変動はあるものの、クラウドストライクは統合型クラウドセキュリティ、アイデンティティ保護、次世代セキュリティ運用への継続的な移行を背景に、強力な構造的追い風を維持している。しかし短期的には、バリュエーション倍率に対する市場の感応度の高まりや金利動向全般、そしてプラットフォーム化を巡る競争力学が、同社株の価格形成を左右する主要因であり続ける公算が大きい。
CrowdStrike Holdings Inc(CRWD)のテクニカル分析
技術的に見ると、CrowdStrike Holdings Inc (CRWD)はMACD(12,26,9)の数値が-4.613で、売りのシグナルを示しています。RSIは36.958で中立の状態、Williams%Rは95.504で売られ過ぎの状態を示しています。ご注意ください。
CrowdStrike Holdings Inc(CRWD)のメディア報道
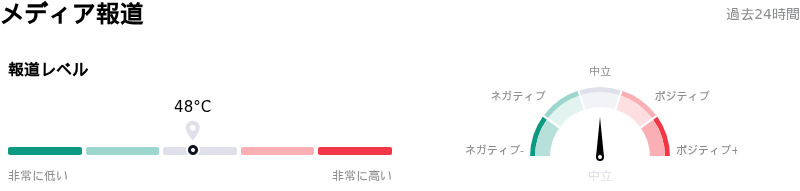
メディア報道に関して、CrowdStrike Holdings Inc (CRWD)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
CrowdStrike Holdings Inc(CRWD)のファンダメンタル分析
CrowdStrike Holdings Inc (CRWD)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.81Bで、業界内で67位です。純利益は$-162.50Mで、業界内では555位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$248.28、最高は$325.00、最低は$119.00です。
CrowdStrike Holdings Inc(CRWD)に関する詳細
企業固有のリスク:
- 経営陣・インサイダーによる自社株売却:米証券取引委員会(SEC)への「Form 4」提出書類によると、社長兼最高経営責任者(CEO)のジョージ・カーツ氏が数百万ドル規模のクラスA普通株式売却を実施したことが判明し、今後の決算発表を前に売り圧力を招いて市場心理を冷え込ませています。
- 極端な高バリュエーションによる脆弱性:180倍を超える高水準の予想PERに加え、極めて高い売上高倍率で取引されている同社株は、純増年間経常収益(純増ARR)の未達や業績ガイダンスの下振れに対して極めて敏感であり、急激な下落リスクに直面しています。
- 顧客維持のための譲歩による利益率の圧迫:運営コストの増大、多額の株式報酬費用、そして「Falcon Flex」などの顧客向けインセンティブプログラムが引き続き収益性を大きく圧迫しており、GAAPベースの営業利益率が抑制された状態が続いています。
- 大企業との訴訟長期化の懸念:デルタ航空をはじめとする主要法人顧客からの注目度の高い訴訟など、巨額の未解決の損害賠償請求は、法的責任、訴訟費用の増加、予期せぬ資金流出という継続的な脅威をもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。