


11月17日のOracle Corp (ORCL) 値動きは3.48%下落:主な推進要因が明らかにされました


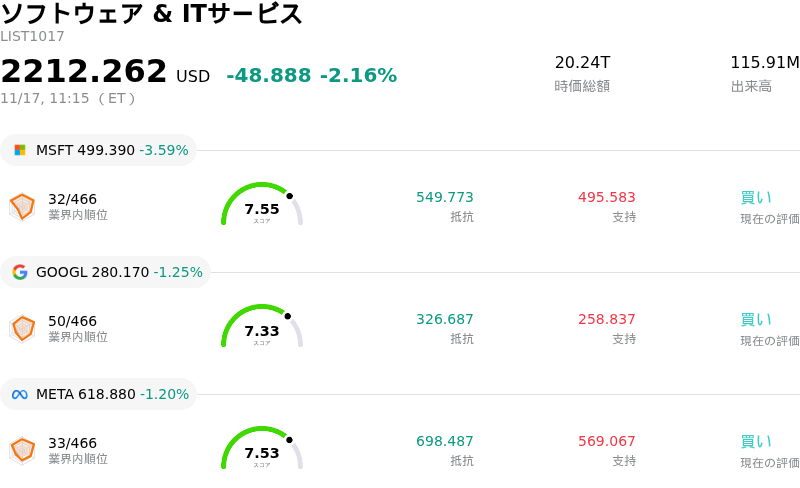
Oracle Corp (ORCL) 値動きは3.48%下落しました。ソフトウェア & ITサービスセクターは2.16%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 3.31%、Alphabet Inc Class A (GOOGL) 下落 0.93%、Meta Platforms Inc (META) 下落 1.20%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
本日の取引でオラクルの株価は顕著な下押し圧力に直面した。テクノロジーセクター全体で設備投資の負担の重さや短期的な投資対効果(ROI)に対する投資家の選別姿勢が強まり、エンタープライズソフトウエアやクラウドインフラ全般に対する市場心理が軟化したことが背景にある。リスク選好姿勢が後退するなか、市場環境の変化を受けてポートフォリオのリスク削減(デリスク)を図る機関投資家は、これまで大幅に上昇してきた高マルチプルのハイテク銘柄から資金を引き揚げた。
弱気心理の主因となっているのは、オラクル・クラウド・インフラストラクチャー(OCI)における利益率の持続可能性に対する根強い懸念だ。オラクルは高性能計算(HPC)や人工知能(AI)ワークロードに対する企業需要を引き続き獲得しているものの、データセンター拠点の積極的な拡大や専用半導体の調達、大規模な電力インフラの確保という運用の実態が短期的なコスト負担を増大させている。主要なハイパースケール競合他社が中核のクラウドデータベースやエンタープライズアプリケーション分野で価格圧力を強めるなか、こうした先行投資はフリーキャッシュフローへの転換や粗利益率の希薄化リスクを巡る議論を再燃させている。
さらに、業界動向からはエンタープライズソフトウエアの販売サイクルの長期化や予算精査の厳格化がうかがえる。企業のIT部門が財務規律を一段と強めるなか、緊急性の低い移行プロジェクトやソフトウエアライセンスの更新では承認手続きが長期化している。この動きは、資本集約的なクラウド事業への投資に必要な原資として、従来、予測可能で利益率の高いキャッシュフローを提供してきた既存のデータベースサポート収入に逆風をもたらしている。継続的なインフラ整備費用、激しい競争環境、そして機関投資家による戦術的なポートフォリオのリバランスが相まって、オラクルの株価下落を促す結果となった。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-0.299で、売りのシグナルを示しています。RSIは39.973で中立の状態、Williams%Rは83.955で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
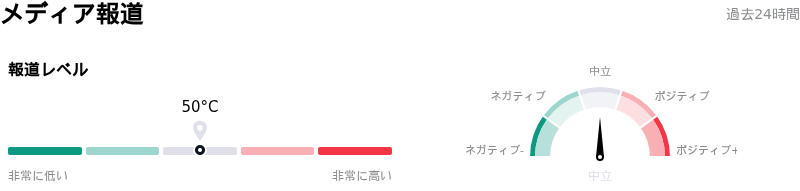
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
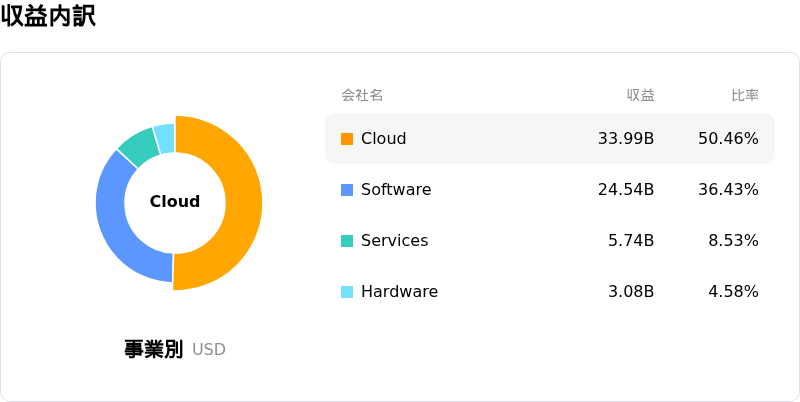
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$238.51、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- AIインフラ設備投資の急増とフリーキャッシュフローの枯渇: 積極的なデータセンター拡張によって設備投資額は900億〜950億ドル規模の建設計画に向けて急増しており、施設建設やGPU調達に伴う先行費用が足元の現金創出ペースを上回るなか、数十億ドル規模のマイナスのフリーキャッシュフローを招き、バランスシートのレバレッジを高めている。
- カウンターパーティの集中と受注残の売上転換に対する懸念: オラクルの数千億ドル規模に上る残存履行義務(RPO)のうち、不釣り合いなほど大きな割合がOpenAIをはじめとするキャッシュ消費の激しいAIクライアントに集中しており、パートナー企業の信用力や債務履行能力、潜在的な注文キャンセル、契約の再交渉に対する下振れリスクを一段と高めている。
- データセンター推進のボトルネックと電力制約: 送電網への系統連系不足の長期化やインフラのボトルネックにより、主力のデータセンター計画で稼働遅延や不可抗力条項の開示が発生しており、ワークロードの移行遅延や展開マイルストーンの未達を招くリスクが生じている。
- ハイパースケーラーとの提携摩擦と契約解除: 主要パートナーによるキャパシティ削減の動きや、地政学的要因に伴う契約解除がマルチクラウド展開のモメンタムを脅かしており、企業のワークロード移行を制限するとともに、新たにプロビジョニングされたクラスターの稼働率低下リスクを高めている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。