


11月16日のPalantir Technologies Inc (PLTR) 値動きは3.48%下落:値動きの背後にある事実


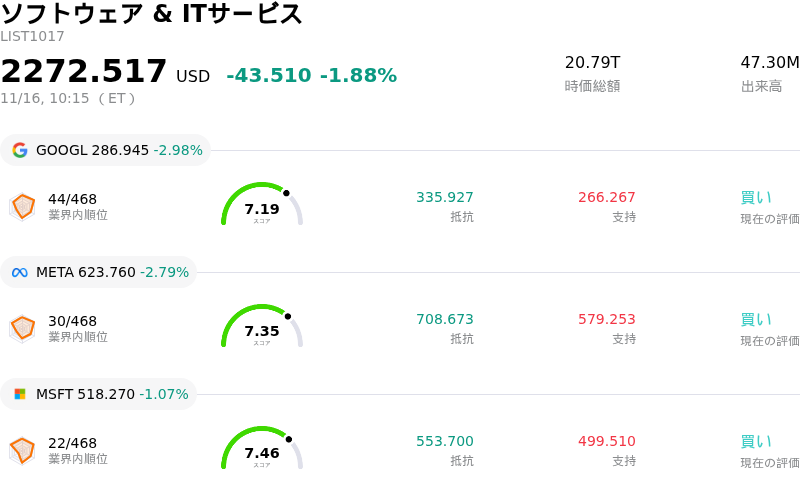
Palantir Technologies Inc (PLTR) 値動きは3.48%下落しました。ソフトウェア & ITサービスセクターは1.88%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 2.95%、Meta Platforms Inc (META) 下落 2.78%、Microsoft Corp (MSFT) 下落 0.94%。
本日のPalantir Technologies Inc(PLTR)の株価下落の要因は何ですか?
パランティア・テクノロジーズはこの日の取引で顕著な下押し圧力に直面した。これは主に、高ベータのエンタープライズソフトウェア株全般にわたる広範な利益確定売りや、人工知能(AI)セクターにおけるバリュエーションの縮小が主導したものである。アウトパフォームが長期化した後、EV/売上高倍率や予想株価収益率(PER)でプレミアム水準をつけていたソフトウェア銘柄は、マクロ経済見通しの変化を背景に機関投資家が低マルチプルの景気敏感資産や債券へと資本を再配分するなか、システマティックなリスク回避(デリスキング)の売りにさらされた。
ファンダメンタルズおよび構造的な観点から、市場関係者は高まる期待に対して民間部門における契約獲得ペースの持続可能性を引き続き注視している。パランティアは企業顧客向けに「人工知能プラットフォーム(AIP)」で力強いモメンタムを示しているものの、政府・防衛関連の大口契約が本質的に持つ不規則性が、収益計上時期に関する周期的なリスクを生じさせている。市場全体のセンチメントがリスク回避へと傾く局面では、目先の新たな契約発表がないことが、高マルチプルのソフトウェア株の下落ピッチを速める要因になりやすい。さらに、アルゴリズムモデルが日中のテクニカルな支持線割れに反応したことで、機関投資家による定期的なポートフォリオ・リバランスやシステマティック取引プログラムが売り圧力を増幅させた。
市場心理は、エンタープライズソフトウェアに対する企業のIT投資サイクルをめぐる議論が続いていることによっても冷え込んだ。投資家は企業による生成AIの導入に対して具体的な投資対効果(ROI)を一段と求めるようになっており、一部の市場参加者が民間部門の請求額(ビリングス)の目先の加速に対してより慎重な姿勢をとる要因となっている。こうした慎重姿勢に加え、事前に策定された売買計画に基づいて執行される役員・幹部の自社株売却パターンも、取引時間中の同社株にとってさらなる心理的重荷となった。
今後を見据えると、パランティアの中期的な成長軌道は、欧米の防衛・諜報機関向けでの着実な事業拡大を維持しつつ、民間向けブートキャンプを拡張性のある複数年の年間経常収益(ARR)へと転換できるかどうかに根本的にかかっている。同社株のプレミアムなバリュエーション水準を踏まえると、短期的なボラティリティやマルチプル縮小は避けられない現実であるものの、広範なソフトウェア同業他社に対するプレミアムを正当化するため、機関投資家の関心は営業利益率のレバレッジ、売上継続率(ネット・リテンション・レート)、および持続的なフリーキャッシュフローの拡大に引き続き注がれることになる。
Palantir Technologies Inc(PLTR)のテクニカル分析
技術的に見ると、Palantir Technologies Inc (PLTR)はMACD(12,26,9)の数値が-3.505で、売りのシグナルを示しています。RSIは35.683で中立の状態、Williams%Rは79.963で売りの状態を示しています。ご注意ください。
Palantir Technologies Inc(PLTR)のメディア報道
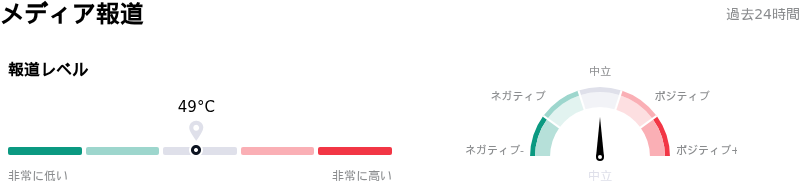
メディア報道に関して、Palantir Technologies Inc (PLTR)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Palantir Technologies Inc(PLTR)のファンダメンタル分析
Palantir Technologies Inc (PLTR)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.48Bで、業界内で72位です。純利益は$1.63Bで、業界内では31位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$220.06、最高は$273.00、最低は$80.00です。
Palantir Technologies Inc(PLTR)に関する詳細
企業固有のリスク:
- 経営幹部による大規模なインサイダー売り:米証券取引委員会(SEC)への「フォーム4」提出書類によると、シャム・サンカー最高技術責任者(CTO)が38万4680株を売却し、6500万ドル近くを現金化したことが明らかになった。過去90日間に純額で1億5700万ドル超のインサイダー売りが行われていたこともあり、経営幹部による現金化に対する機関投資家の懸念が一段と強まっている。
- 民間向け受注モメンタムの減速:民間向け契約締結ペースの劇的な鈍化を受け、機関投資家のアナリストは成長予想を相次いで下方修正している。米国の民間向け受注の伸びは前四半期の153%から前年同期比11%へと減速し、締結された契約総額(TCV)の伸びもわずか6%にとどまっている。
- バリュエーション・マルチプル縮小リスクの高まり:パランティアは予想売上高の約46倍、予想利益の100倍超という極めて高いバリュエーション・マルチプルで取引されており、市場全体のセンチメントが割高なエンタープライズAI銘柄から離れる局面では、日中に株価が大幅に急落しやすい極めて脆弱な状態にある。
- 連邦国防予算の不確実性とプログラム監視:提案されている連邦国防歳出上限を巡り米議会の監視が強まっていることは、主要な政府・防衛向け導入におけるトップラインの実行リスクを生じさせ、パランティアの公共部門における契約更新率やパイプライン拡大を脅かしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。