


11月13日のFabrinet (FN) 値動きは7.54%下落:投資家が知っておくべき情報


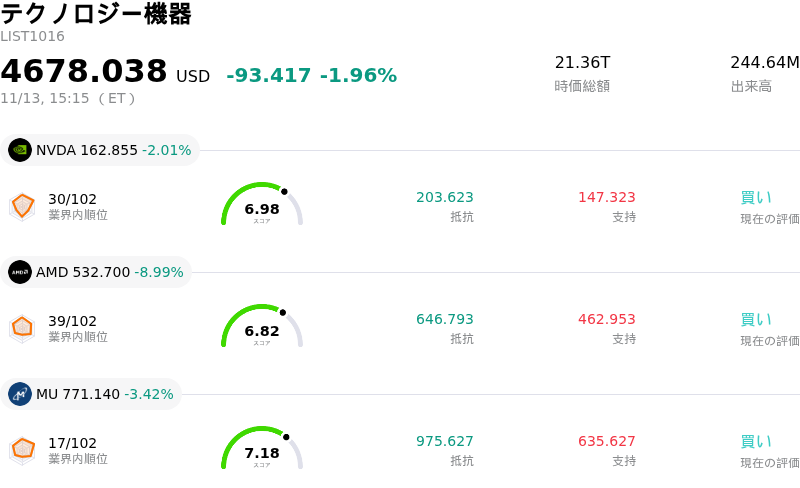
Fabrinet (FN) 値動きは7.54%下落しました。テクノロジー機器セクターは1.96%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 1.93%、Advanced Micro Devices Inc (AMD) 下落 8.73%、Micron Technology Inc (MU) 下落 3.17%。
本日のFabrinet(FN)の株価下落の要因は何ですか?
光通信や人工知能(AI)ハードウェアサプライヤー全般にリスクオフのローテーションが波及するなか、ファブリネットには大幅な下落圧力がかかりました。同社は直近で過去最高の四半期売上高を達成し、堅調な事業運営を示しているものの、光インターコネクトのサプライチェーン全体でセンチメントが悪化しています。投資家の間ではハイパースケーラーの設備投資の持続可能性や投資ペースに対する慎重姿勢が強まっており、機関投資家による利益確定売りや、高ベータなAIインフラ恩恵銘柄におけるマルチプル(バリュエーション)の圧縮が促されています。
こうしたセクター全体の逆風に拍車をかけているのが、顧客集中度や業界再編を取り巻く構造的な不確実性です。主要な光コンポーネント設計会社の間で大規模な再編が進んでおり、特にマーベル・テクノロジーがルメンタムの買収に合意したことを受け、市場参加者は長期的な受託製造の配分を見直しています。ファブリネットは売上高の大部分を特定の主要ネットワーキング企業群に依存しているため、生産プログラムが今後も外部委託され続けるのか、あるいは統合後の事業体のもとで変更されるのかに関する不透明感が、中期的な収益見通しへの懸念をもたらしています。
財務動向やキャッシュフローへの懸念も、投資家の期待を冷え込ませています。主要な利益や売上高ガイダンスは引き続き2桁成長を示しているものの、ファブリネットは次世代トランシーバーのパッケージングを支えるため積極的な生産能力投資を実施しています。この設備投資負担の拡大が足元のフリーキャッシュフローを圧迫してマイナスに転落させ、バリュエーションを重視する投資家の間では現在の投資サイクルの期間に対する懸念が生じています。
さらに、ウォール街の証券各社は、同業他社のマルチプル縮小や半導体製造装置全般のボラティリティを反映し、足元の目標株価を引き下げました。モメンタムの解消やマクロ経済の不透明感を背景に、機関投資家が高値圏にあるテクノロジー株のエクスポージャーを削減(デリスク)する中、ファブリネットは光ネットワーキングの同業銘柄とともに連れ安の打撃を大きく受けています。ハイパースケーラーの設備投資の継続性や、合併後のパッケージング契約に関する明確な見通しが得られるまでは、同社株は日中のボラティリティ拡大に対して脆弱な状態が続くとみられます。
Fabrinet(FN)のテクニカル分析
技術的に見ると、Fabrinet (FN)はMACD(12,26,9)の数値が7.973で、中立のシグナルを示しています。RSIは43.917で中立の状態、Williams%Rは56.084で売りの状態を示しています。ご注意ください。
Fabrinet(FN)のファンダメンタル分析
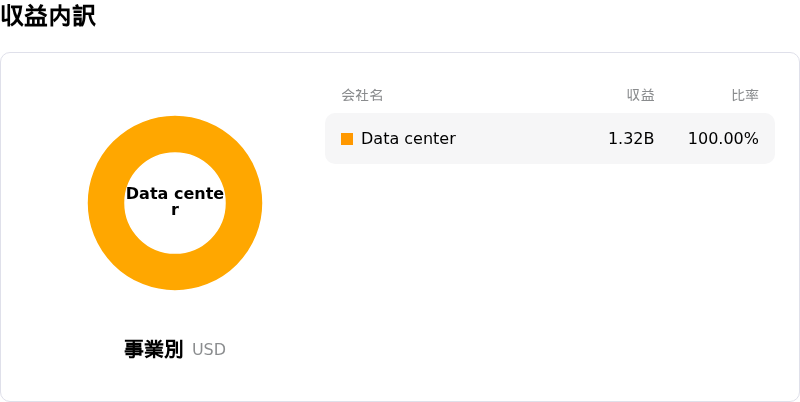
Fabrinet (FN)はテクノロジー機器業界に属しています。最新の年間売上高は$4.64Bで、業界内で16位です。純利益は$473.03Mで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$574.40、最高は$800.00、最低は$364.00です。
Fabrinet(FN)に関する詳細
企業固有のリスク:
- 顧客企業の統合と契約を巡る不確実性:ファブリネットの主要顧客の1社であるルメンタムをマーベル・テクノロジーが買収する取引により、主要な光パッケージングおよび製造の受注量が内製化、デュアルソーシング、または契約再交渉に直面する可能性があり、深刻な売上流出リスクが生じています。
- フリーキャッシュフローのマイナス化と利益率の脆弱性:新たな製造施設への積極的な設備投資によってフリーキャッシュフローがマイナス圏(-1億3,700万ドル)に転落しており、12%近辺という受託製造の構造的に薄い売上総利益率を踏まえると、事業運営上の脆弱性が高まっています。
- AI光ハードウェアへの極端な売上集中:限られた一部のAIトランシーバーパートナーやハイパースケールのコンピュート需要への過度な依存により、データセンター向けハードウェアのサプライチェーン全体における急な発注調整や在庫調整サイクルの影響を極めて受けやすい状況に置かれています。
- マルチプルの縮小とアナリストによる広範な目標株価引き下げ:AI光技術や光学サプライヤー全般にわたるマルチプル・デレーティング(評価倍率の低下)を背景に、機関投資家デスクが大幅な目標株価引き下げを実施しているほか、機関投資家の売り圧力を強める継続的なインサイダーによる株式売却もこれに拍車をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。