


11月13日のApplied Materials Inc (AMAT) 値動きは6.67%下落:値動きの背後にある要因


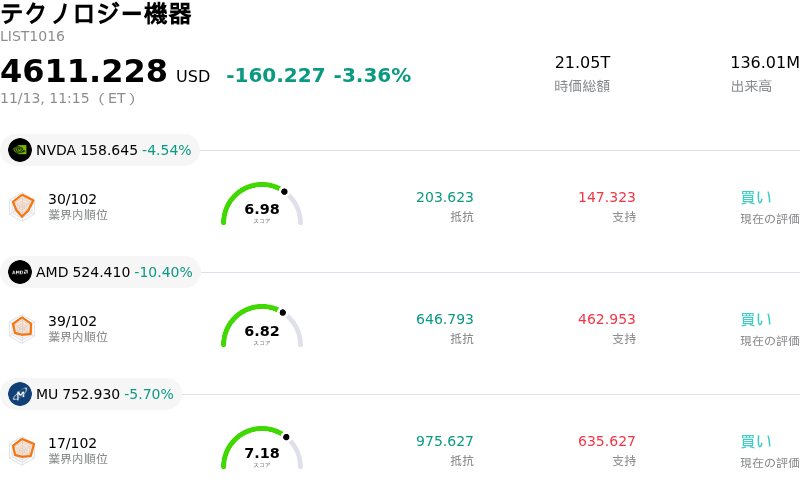
Applied Materials Inc (AMAT) 値動きは6.67%下落しました。テクノロジー機器セクターは3.36%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.33%、Advanced Micro Devices Inc (AMD) 下落 9.93%、Micron Technology Inc (MU) 下落 5.70%。
本日のApplied Materials Inc(AMAT)の株価下落の要因は何ですか?
アプライド・マテリアルズの株価は、第4四半期決算の発表を受けて投資家による典型的な「好材料出尽くし」の売りに押され、日中取引で急落した。売上高と純利益がともに過去最高を記録し、次期の売上高および利益見通しもウォール街の市場予想を上回ったものの、バリュエーションへの懸念や半導体製造装置セクター全体に対するアナリストの慎重な見解が重荷となり、好決算の勢いは打ち消された。
決算説明会における経営陣のコメントでは、最先端ロジック、メモリー、アドバンスト・パッケージングにわたる人工知能(AI)インフラ需要は依然として堅調であるものの、顧客の製造施設(ファブ)におけるクリーンルームのスペースや部材調達の制約が足元の制約要因となっていることが強調された。このボトルネックを受け、装置納入の加速ペースに対する市場の懐疑的な見方が強まった。さらに、業界アナリストからは今後のサイクルにおいてウエハー製造装置(WFE)の設備投資予算が成膜装置やエッチング装置よりも露光装置(リソグラフィ)に大きくシフトする可能性があるとの警戒感が示され、主要投資銀行による目標株価の一斉引き下げやアナリストによる投資判断の引き下げにつながった。
地政学的リスクや地域別売上構成比の変動も、投資家心理の大きな重荷となった。経営陣は、厳格な輸出規制が敷かれるなか、来年の売上高全体に占める中国向け出荷の比率が低下し、以前のピーク水準からの構造的な減少傾向が継続するとの見通しを示した。中国への依存度低下は、長期的には予期せぬ規制介入リスクを和らげるものの、従来高利益率を誇っていた同地域での減速は実質的な売上の空白を生み出しており、米国内の最先端向け受注ではまだ完全に補い切れていない。
機関投資家の市場戦略の観点から見ると、今回の下落は中核事業の構造的な悪化というよりも、セクター全体におけるバリュエーション調整を反映したものである。決算発表を控えて株価が反発していたことから、テクニカル面で強い上値抵抗に直面し、機関投資家による利益確定売りが誘発された。市場参加者が人工知能(AI)インフラ関連銘柄の高水準なバリュエーション・マルチプルに対して一段と神経質になるなか、顧客による製造拠点の整備が正常化し、次世代設備投資の見通しが改善するまで、機関投資家マネーは様子見の姿勢をとっているとみられる。
Applied Materials Inc(AMAT)のテクニカル分析
技術的に見ると、Applied Materials Inc (AMAT)はMACD(12,26,9)の数値が4.400で、中立のシグナルを示しています。RSIは39.658で中立の状態、Williams%Rは66.104で売りの状態を示しています。ご注意ください。
Applied Materials Inc(AMAT)のメディア報道
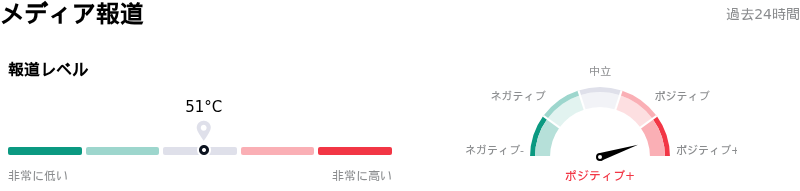
メディア報道に関して、Applied Materials Inc (AMAT)はメディア注目度スコア51を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Applied Materials Inc(AMAT)のファンダメンタル分析
Applied Materials Inc (AMAT)はテクノロジー機器業界に属しています。最新の年間売上高は$34.45Bで、業界内で10位です。純利益は$0.00で、業界内では61位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$625.37、最高は$900.00、最低は$308.00です。
Applied Materials Inc(AMAT)に関する詳細
企業固有のリスク:
- 金融機関による目標株価引き下げと格下げ:第4四半期決算の発表を受けて、ウォール街の金融機関は目標株価を大幅に引き下げた。バンク・オブ・アメリカが目標株価を650ドルから520ドルへ、バーンスタインが700ドルから600ドルへ引き下げたほか、サミット・インサイツは割高なバリュエーション倍率と限定的な上値余地を理由に、投資判断を「買い」から「保有」へと引き下げた。
- クリーンルームの生産能力制約が出荷拡大の足かせに:経営陣は決算説明会において、クリーンルームの生産能力が現在、装置の生産加速を制限する最大の操業上のボトルネックとなっており、受注の履行を遅らせ、高まるコンピューティング需要を短期的な出荷へ十分に結び付けることを妨げていると指摘した。
- 主力セグメントからのWFE資本集約度のシフト:アナリストらは、2027年に向けて業界の半導体前工程製造装置(WFE)設備投資がエッチングや成膜技術ではなく露光装置へと再配分される見通しから生じる下振れリスクを指摘した。これは、アプライド・マテリアルズにとって最も利益率の高いセミコンダクター・システムズ製品ラインに逆風リスクをもたらす。
- 中国売上高比率の低下見込み:経営陣は、先端半導体製造装置に対する多国間輸出規制の強化に直接さらされていることや、中国国内の競合他社による市場シェア拡大の加速を反映し、総売上高に占める中国の比率が2027年には25%未満へと低下する(従来の30%近辺の水準から低下)と予測した。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。