


11月13日のMicron Technology Inc (MU) 値動きは4.69%下落:完全な分析


Micron Technology Inc (MU) 値動きは4.69%下落しました。テクノロジー機器セクターは2.92%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 3.56%、Advanced Micro Devices Inc (AMD) 下落 9.21%、Micron Technology Inc (MU) 下落 4.91%。
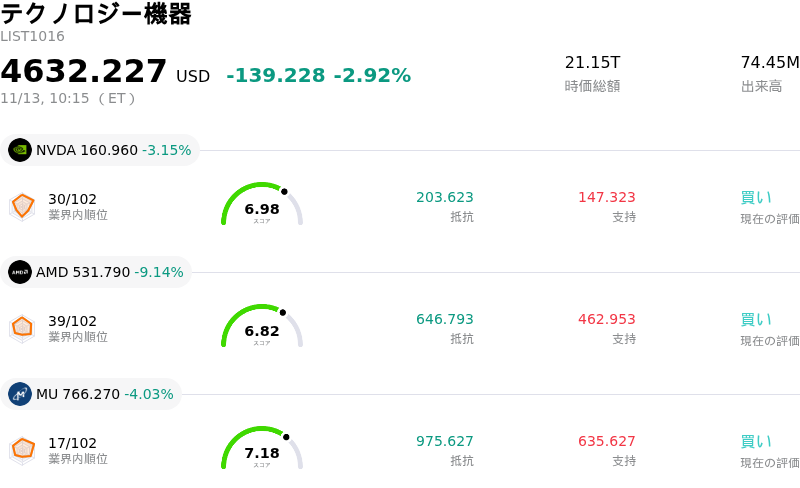
本日のMicron Technology Inc(MU)の株価下落の要因は何ですか?
マイクロン・テクノロジーは当日の取引で顕著な下押し圧力に直面した。半導体セクターでの利益確定売りやメモリー市場の動向変化に加え、マクロ経済への警戒感の高まりがハイベータのハイテク株に波及したことが背景にある。人工知能(AI)インフラ関連銘柄が長期にわたって上昇してきたことを受け、機関投資家がハードウェアやメモリー供給企業の短期的なリスク・リワードの再評価を行ったとみられる。
市場心理を冷え込ませている主な要因は、汎用DRAMおよびNAND型フラッシュメモリー分野におけるスポット価格や大口契約価格の動向に対する懸念だ。人工知能(AI)アクセラレーター向けの広帯域メモリー(HBM)需要は構造的に堅調を維持しているものの、パソコンや主力スマートフォンをはじめとする従来のクライアント分野では依然として回復にばらつきがみられる。業界のチャネル調査で在庫の正常化と企業バイヤーにおける価格上昇への疲弊感が示されたことで、汎用メモリーの利益率の循環的ピークが想定より早く訪れるとの懸念が再燃し、機関投資家による保有削減(エクスポージャーの圧縮)につながった。
先端メモリーの業界における競争環境も、当日の株価軟調を招く一因となった。世界の主要メモリーメーカー各社が次世代の広帯域メモリー(HBM)アーキテクチャに向けた認証獲得や生産枠の確保を巡り競争を激化させており、中期的には生産能力の増強が需要を上回るのではないかとの懸念が浮上している。セクター全体の設備投資が急拡大する局面では、特にハイパースケール・クラウド事業者がハードウェアの調達ペース鈍化や在庫消化の兆候を示した場合、市場は利益率の圧迫を先回りして織り込むことが多い。
国債利回りの高止まりと市場心理の慎重化を背景に、資本集約的な景気循環型のハイテク株からディフェンシブ資産への資金シフト(ローテーション)が進み、より広範なマクロ経済環境が売り圧力を増幅させた。テクノロジー・ハードウェアや半導体部品関連銘柄はこの持ち高調整の打撃を最も強く受け、インプライド・ボラティリティの高まりがシステマティックなリスク管理に伴うポジション解消売りやオプション関連の売りを誘発した。
今後の見通しとして、マイクロンは生成AIやデータセンター変革という長期的な構造的成長要因に引き続き支えられているものの、目先の業績は売上高総利益率(粗利益率)の推移や半導体前工程製造装置(WFE)への投資規律、川下での在庫消化の動向に左右されやすい状況が続くとみられる。今後数四半期における企業向け大口契約価格の底堅さを見極める材料が出そろうまでは、報道に対する感応度の高さや機関投資家によるポートフォリオのリバランスを背景に、株価のボラティリティが高まりやすい状況が続く公算が大きい。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が-5.063で、売りのシグナルを示しています。RSIは41.134で中立の状態、Williams%Rは67.418で売りの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
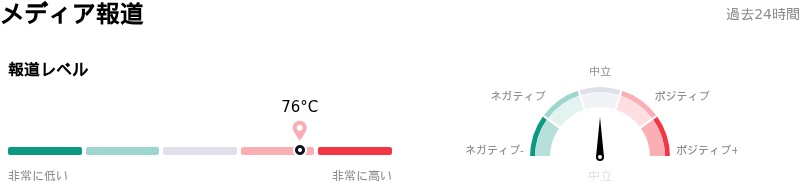
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア76を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
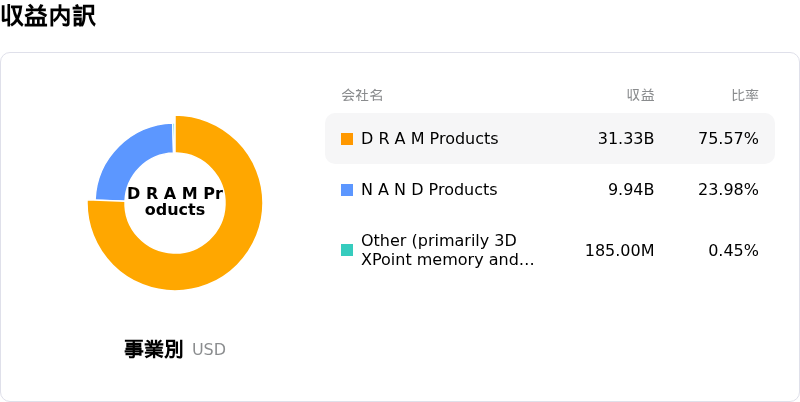
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$133.19Bで、業界内で2位です。純利益は$84.97Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1538.93、最高は$3000.00、最低は$361.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 台湾工場の拡張中断と労使交渉の膠着:マイクロンの桃園労働組合との間で利益配分を巡る対立が激化し、労使協約の交渉が決裂したことで、45億ドル規模のFab 11E拡張プロジェクトの建設工事が中断したと報じられています。台湾は同社の従来型DRAM製造の約60%を占めているため、未解決の労使摩擦は、短期的な操業の安定性や将来のクリーンルーム生産能力の増強を脅かしています。
- 迫りくるサイクルのピークと粗利益率の圧迫:メモリ価格の上昇モメンタムが減速しているとの業界予測機関や株式アナリストによる最近の警告を受け、マイクロンは、今後数四半期にわたりDRAMおよびNANDの価格上昇が鈍化し、高騰したメモリコストに対する顧客の抵抗感が強まるにつれて、ピーク時の非GAAP粗利益率(ガイダンスで約86%近辺と提示)が侵食されるリスクの高まりに直面しています。
- AIデータセンター増設遅延に伴う脆弱性:計画されているハイパースケールデータセンター増設案件の最大30%が許認可やインフラ整備の遅れに直面していると警告する最近の機関分析は、マイクロンのコア・データセンター売上高に対する直接的な脅威となっています。これにより、同社の高利益率なサーバー向けDRAMおよびHBMの受注パイプラインは、顧客による突発的な設備投資抑制や出荷延期に対して脆弱な状態に置かれています。
- 競合の積極的な規模拡大に伴う設備投資負担:ライバルのサムスン、SKハイニックス、および中国地場メーカーのCXMTが競合メモリの生産能力を積極的に増強し、業界における構造的な供給過剰の可能性が高まるなか、2027年度上半期に約250億ドルと予測されるマイクロンの積極的な設備投資軌道は、深刻な操業上およびキャッシュフローのレバレッジリスクを生み出しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。