


11月13日のCisco Systems Inc (CSCO) 始値は3.81%下落:値動きの背後にある要因


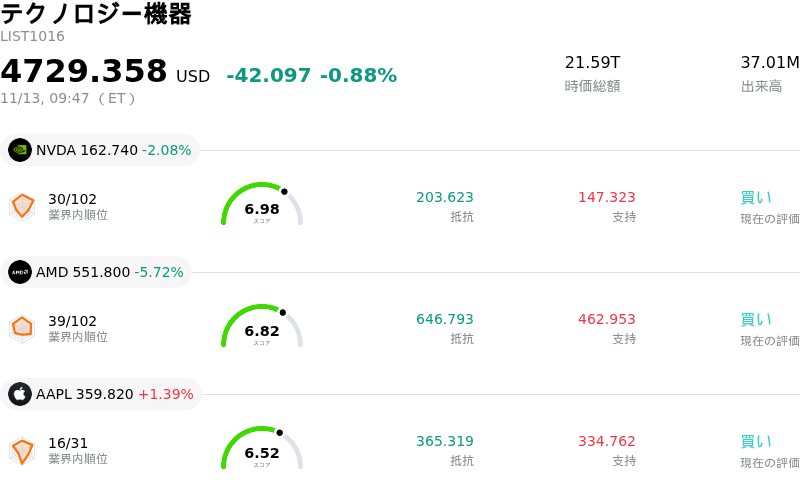
Cisco Systems Inc (CSCO) 始値は3.81%下落しました。テクノロジー機器セクターは0.88%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 1.64%、Advanced Micro Devices Inc (AMD) 下落 5.37%、Apple Inc (AAPL) 上昇 1.47%。
本日のCisco Systems Inc(CSCO)の株価下落の要因は何ですか?
シスコシステムズの株価は、機関投資家が同社の短期的な売上見通しや企業のIT投資意欲に対する懸念を織り込むなか、顕著な下押し圧力に直面した。今回の下落の背景には、顧客企業が設備投資を厳しく精査しハードウェアの更新サイクルを長期化させるなか、企業向けネットワーク支出に対する根強い警戒感がある。キャンパス向けスイッチや従来の企業向けルーティング製品で需要消化の長期化に直面しており、市場参加者はシスコの足元の売上拡大余力に対して一段と慎重な姿勢をとっている。
投資家心理の重荷となっている主な要因は、シスコの従来型インフラ事業と新たな戦略的成長エンジンとのバランスである。同社はAIネットワークやクラウド・ハイパースケーラー向けインフラの獲得に積極的に取り組んでいるものの、これらの成長機会は小規模な初期売上からの拡大途上にある。一方で、高性能データセンタースイッチにおける競争激化は、価格決定力や利益率の持続性に対する懸念を生じさせている。広帯域AIイーサネットの展開が、より広範な企業向けネットワーク分野の需要低迷を完全に相殺できるという明確な証拠が得られない限り、市場は同社株にプレミアムな評価倍率を付与することに消極的な姿勢を見せている。
事業の執行力や利益率の動向も機関投資家のポジショニングに影響を与えている。スプランクをはじめとする主要なソフトウェアおよびセキュリティ資産の継続的な統合は、長期的な経常収益の拡大をもたらす一方、短期的には統合費用や移行に伴う摩擦を伴う。こうした統合費用に加え、一部セグメントで利益率の低いハードウェア構成への製品構成のシフトが生じていることが、足元の営業利益率予想を押し下げる要因となっている。債券利回りの変動や企業の慎重な支出姿勢を背景とした不透明なマクロ環境のなか、機関投資家のポートフォリオマネージャーは、成熟したテクノロジー・ハードウェアの代表銘柄から、将来の業績視界がより良好な領域へのリバランスを選好している。
機関投資家のリサーチの観点からは、今回の株価下落はシスコの中核事業基盤の構造的悪化というよりも、バリュエーションの調整を反映したものとみられる。同社は強固な財務体質、安定したフリーキャッシュフローの創出力、そして着実な自社株買いや配当に裏打ちされた強靭な資本配分枠組みを維持している。しかし、経営陣が企業向け受注の反転を示し、AIネットワークやサイバーセキュリティのポートフォリオ全体で収益化の加速を確認できるまでは、投資家が持続的な利益加速の具体的な証拠を求めるなかで、同社株は戦術的な逆風にさらされると予想される。
Cisco Systems Inc(CSCO)のテクニカル分析
技術的に見ると、Cisco Systems Inc (CSCO)はMACD(12,26,9)の数値が-0.627で、売りのシグナルを示しています。RSIは40.494で中立の状態、Williams%Rは73.016で売りの状態を示しています。ご注意ください。
Cisco Systems Inc(CSCO)のファンダメンタル分析
Cisco Systems Inc (CSCO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.33Bで、業界内で1位です。純利益は$13.27Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Cisco Systems Inc(CSCO)に関する詳細
企業固有のリスク:
- ハイパースケーラー向けハードウェア構成比による粗利益率の希薄化: 利益率の低いハイパースケーラー向けAIインフラの売上構成比拡大やメモリ部品コストの高騰を背景に、製品粗利益率が350ベーシスポイント低下の63.7%に落ち込んだことが重荷となり、Non-GAAP粗利益率は前年同期比250ベーシスポイント縮小の65.6%となった。今後の第2四半期ガイダンスも65%〜66%にとどまっている。
- AI設備投資における顧客集中: 2027年度のAIハイパースケールインフラ売上高は90億ドルと予測されているが、これは全社売上高の約12%がごく少数の超大型クラウド事業者に集中することを示しており、ハイパースケーラーによる潜在的な予算削減や調達サイクルの偏りに対して、トップラインの成長が極めて脆弱な状況に置かれる。
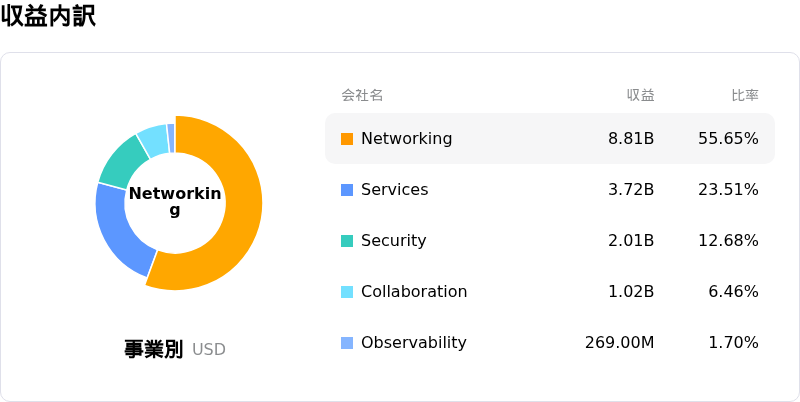
- 高利益率のサービスおよびソフトウェアの停滞: ネットワークハードウェアが43%急増した一方で、より利益率の高いサービス売上高は前年同期比でわずか1%の伸びにとどまり、セキュリティおよびオブザーバビリティセグメントも低調な1桁台の成長となった。これは、ハードウェア主導による収益性の圧迫を相殺するほどに、ソフトウェア主導のリカーリング(継続)収益を拡大することの構造的な難しさを浮き彫りにしている。
- 光通信サプライチェーンの実行ボトルネック: 経営陣やアナリストは、加速するハイパースケーラーからの採用獲得(デザインウィン)の履行に不可欠な高性能光トランシーバーや1.6テラビット光アーキテクチャを中心に、先端ネットワークハードウェアにおける業界全体の供給逼迫や部品制約に起因する納入・実行上のオペレーションリスクを指摘した。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。