


11月13日のArm Holdings PLC (ARM) 始値は3.25%下落:どのようなシグナルを示しているのか?


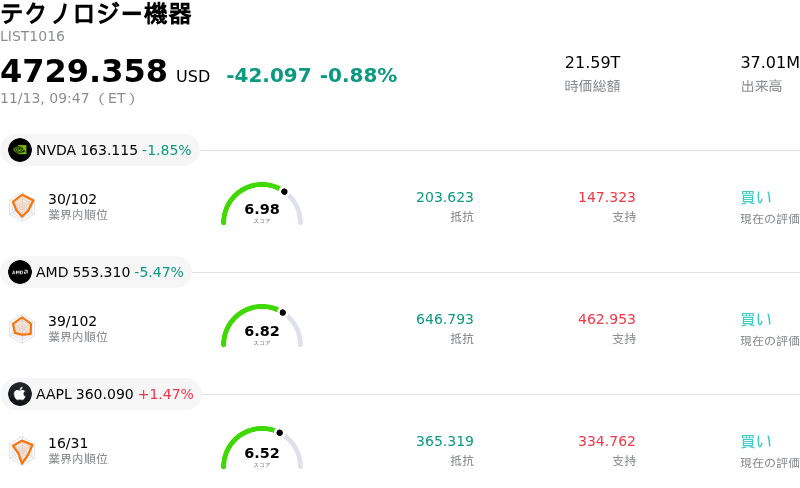
Arm Holdings PLC (ARM) 始値は3.25%下落しました。テクノロジー機器セクターは0.88%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 1.58%、Advanced Micro Devices Inc (AMD) 下落 5.37%、Apple Inc (AAPL) 上昇 1.47%。
本日のArm Holdings PLC(ARM)の株価下落の要因は何ですか?
アーム・ホールディングスは当日の取引で下落圧力に直面した。これは、半導体セクター全般の軟調さやバリュエーションへの警戒感に加え、ロイヤルティおよびライセンス収入の成長時期を巡る慎重な見方が重なったことを反映している。ハイベータのテクノロジー株が集中的な売りに晒される中、半導体セクター全体と比べて割高なバリュエーション水準にある同社株は、機関投資家による利益確定売りやポートフォリオのリスク削減(デリスキング)の直接的な対象となった。
ファンダメンタルズ面における主な逆風は、知的財産(IP)ライセンス契約の循環的かつ偏りのある性質にある。アームは最新アーキテクチャを通じて構造的な牽引力を示し続けているものの、機関投資家はライセンス契約の四半期ごとのブレやロイヤルティ収益化のペースに対して依然として慎重な姿勢を崩していない。先端ノードアーキテクチャへの移行によってチップ1個あたりのロイヤルティ率は上昇しているものの、世界的なスマートフォン出荷台数の伸び悩みが足元の売上高の再加速を抑え込んでおり、エッジAI統合を巡る期待感を一部相殺している。
セクター内での資金ローテーションも下落の要因となった。マクロ経済の不確実性や指標国債利回りの変動を背景に半導体セクター全般でリスクオフのセンチメントが広がり、デュレーションの長いグロース資産のバリュエーション・マルチプルが相対的により強く圧迫された。市場参加者が低マルチプルの景気敏感なハードウェア銘柄や、よりディフェンシブな市場セクターへと資金をシフトさせる中、プレミアムなバリュエーションが付与されていたIPプロバイダーはマルチプルのさらなる縮小に直面した。
さらに、競争環境の力学やエコシステムの動向も、機関投資家の間で長期的な議論の対象であり続けている。RISC-Vなどの代替オープンソース・アーキテクチャに対する業界内の継続的な投資に加え、主要エコシステムパートナーとの法的ならびに契約上の摩擦が、断続的にセンチメントの重荷となっている。アームはモバイル分野で強固な堀(モート)を維持し、ハイパースケール・データセンターのコンピュート領域でも存在感を高めているものの、パートナー関係や導入時期にわずかでも摩擦の兆候が見られれば、アルゴリズム取引デスクとファンダメンタルズ運用の双方から即座にリスク回避の動きが引き起こされやすい。
今後について、機関投資家の関心はデータセンター市場でのシェア拡大の軌道、消費者向けデバイスにおけるアーキテクチャ移行のペース、そして将来の収益見通しの安定性に注がれている。テクノロジーセクター全体のセンチメントが落ち着き、現在のプレミアムなマルチプルを正当化する明確なカタリストが出現するまでは、アーム株はマクロ経済のボラティリティやセクター全体の流動性の変動に対して敏感に反応しやすい状況が続くとみられる。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が2.835で、中立のシグナルを示しています。RSIは41.252で中立の状態、Williams%Rは60.174で売りの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では17位です。会社概要
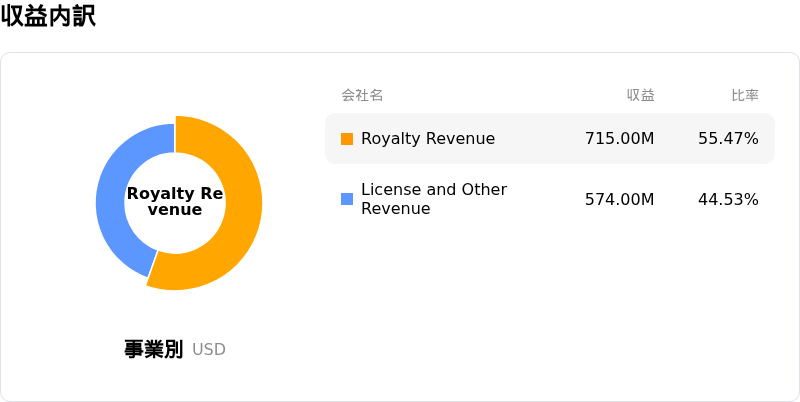
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- コアロイヤルティ収入の減速:チップ出荷数が100億個を突破したものの、スマートフォン市場全体の停滞や部品価格の高止まりがモバイル向けロイヤルティの拡大を引き続き抑制しており、経常的なロイヤルティ収入の伸びは8%へと急減速しました。
- 変動の大きいライセンス収入への依存とアナリストによる目標株価引き下げ:四半期売上高の好調さは、持続的な経常ロイヤルティではなく、変動性の高い一時的なライセンス契約に過度に牽引されたものでした。慎重な業績見通し(ガイダンス)も重なり、JPモルガン、UBS、TDコーエンなどの主要証券各社が一斉に目標株価を引き下げる事態を招いています。
- 極端なマルチプル縮小とオプションのヘッジスキュー:予想PER(株価収益率)が90倍近辺という高水準のバリュエーションを抱えているため、同社株は取引時間中の大幅な下落に対して依然として極めて脆弱です。インプライド・ボラティリティが74%を超えて上昇するなか、プットスキューの急傾斜化は、機関投資家がさらなるマルチプル縮小に備えてヘッジ姿勢を強めていることを示唆しています。
- 自社製半導体の研究開発に伴う営業利益率の圧迫:独自のデータセンター向けプロセッサ設計へのアームの戦略的転換や、多額の株式報酬費用によってさらに膨らむ研究開発費の急増は、決算上の営業利益率を大きく圧迫しており、商業展開において実績の伴わない実行リスクをもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。