


11月12日のHubSpot Inc (HUBS) 値動きは7.40%上昇:値動きの背後にある事実


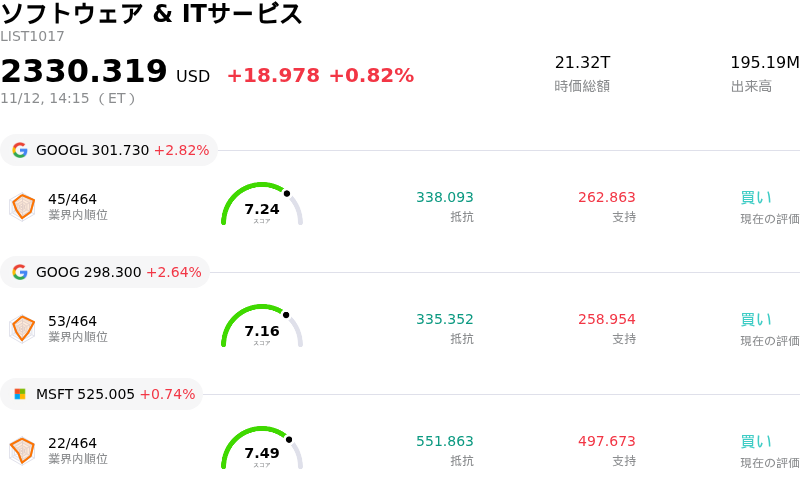
HubSpot Inc (HUBS) 値動きは7.40%上昇しました。ソフトウェア & ITサービスセクターは0.82%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 2.83%、Alphabet Inc Class C (GOOG) 上昇 2.64%、Microsoft Corp (MSFT) 上昇 0.76%。
本日のHubSpot Inc(HUBS)の株価上昇の要因は何ですか?
ハブスポットの株価は力強く反発した。経営体制に対する安心感や同社の将来的な収益力への前向きな再評価に加え、長期にわたる売られすぎ水準からの急激なテクニカル的自律反発が重なったことが追い風となった。
市場心理を押し上げた主な材料となったのは、共同創業者のブライアン・ハリガン氏が組織の戦略的な「再創業」を指揮するため経営陣に復帰するというニュースだった。ソフトウェアセクターはこれまで、顧客獲得の逆風や人工知能(AI)ツールの収益化を巡る厳しい精査に直面してきた。こうした状況下で、ハリガン氏の復帰は熟練の戦略的方向性と継続性をもたらし、機関投資家に同社の製品ロードマップや実行力に対する新たな信頼感を与えている。
さらに市場参加者は、ハブスポットの決算において特に最終損益の底堅さを評価した。企業のソフトウェア予算に対する慎重姿勢を背景に売上高の伸びは鈍化したものの、調整後1株当たり利益(EPS)は市場予想を大幅に上回った。また経営陣は、通期の利益ガイダンスをコンセンサス予想を大幅に上回る水準へ引き上げ、規律あるコスト管理と人員体制の再編が営業利益率の拡大や堅調なフリーキャッシュフローの創出につながっていることを示した。
資本配分方針とテクニカル要因も、この上昇基調をさらに後押しした。ハブスポットは積極的な自社株買いを通じて資本基盤を下支えしており、経営陣が長期的な本源的価値に確信を持っていることを示している。数日間にわたる急激な反落によってバリュエーションのマルチプルが圧縮された後、株価はテクニカル的に極度の売られすぎ水準に達していた。好調な利益ガイダンス、経営体制に関する好材料、そしてショートカバー(買い戻し)が重なったことで、機関投資家による押し目買いの波が起こり、本日の株価上昇に拍車をかけた。
HubSpot Inc(HUBS)のテクニカル分析
技術的に見ると、HubSpot Inc (HUBS)はMACD(12,26,9)の数値が-7.656で、売りのシグナルを示しています。RSIは46.684で中立の状態、Williams%Rは64.127で売りの状態を示しています。ご注意ください。
HubSpot Inc(HUBS)のファンダメンタル分析
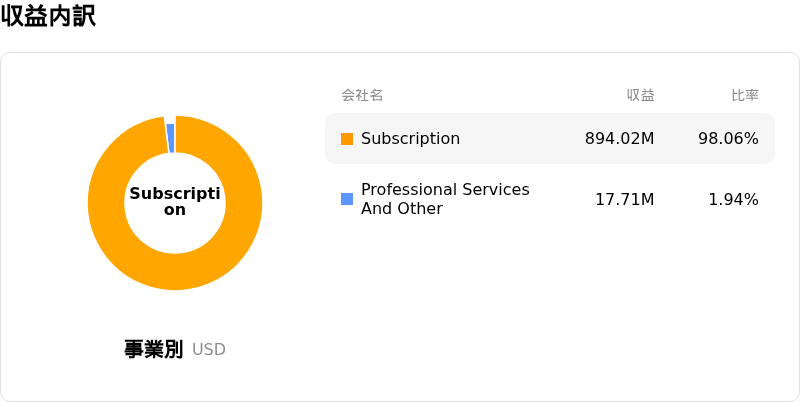
HubSpot Inc (HUBS)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$3.13Bで、業界内で90位です。純利益は$45.91Mで、業界内では170位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
HubSpot Inc(HUBS)に関する詳細
企業固有のリスク:
- 突然の経営陣交代と二重のリーダーシップ移行:2026年11月12日付でのヤミニ・ランガン最高経営責任者(CEO)の突然の退任に加え、ケイト・ビューカー最高財務責任者(CFO)の引退表明が重なる中、共同創業者のブライアン・ハリガン氏が破壊的な企業の「再創業」を指揮すべく再びリーダーシップを執ることで、事業運営および戦略実行において重大なリスクが生じている。
- 第4四半期の売上高成長の大幅な減速:第3四半期の業績は市場予想を上回ったものの、9億4,500万〜9億4,700万ドルと示された第4四半期の売上高見通し(ガイダンス)は、中核顧客である中小企業の予算引き締めを背景に、売上高(トップライン)の伸びが前年同期比約12%増(前期比では横ばい)へと減速することを示唆しており、従来の市場コンセンサス予想である9億6,500万ドルを大幅に下回っている。
- 顧客拡大の悪化とARRの縮小:四半期の顧客純増数が5,300件に落ち込み、ネットレベニューリテンション(売上継続率)が101%に低下したほか、2026年通期の純新規年間経常収益(ARR)は前年比で縮小すると現在予測されるなど、経営陣は需要の逆風の長期化を示唆した。
- 機関による投資判断と目標株価の引き下げ:カンター・フィッツジェラルド、モルガン・スタンレー、キーバンクをはじめとするウォール街の金融機関は、企業のAI投資をめぐる不確実性を背景としたセールスサイクルの長期化や調達プロセスの継続的な摩擦を理由に挙げ、HUBSの投資判断を引き下げ、または目標株価を大幅に引き下げている(下値目標は最安で170ドルに達している)。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。