


11月12日のMillicom International Cellular SA (TIGO) 値動きは8.40%下落:値動きの背後にある事実


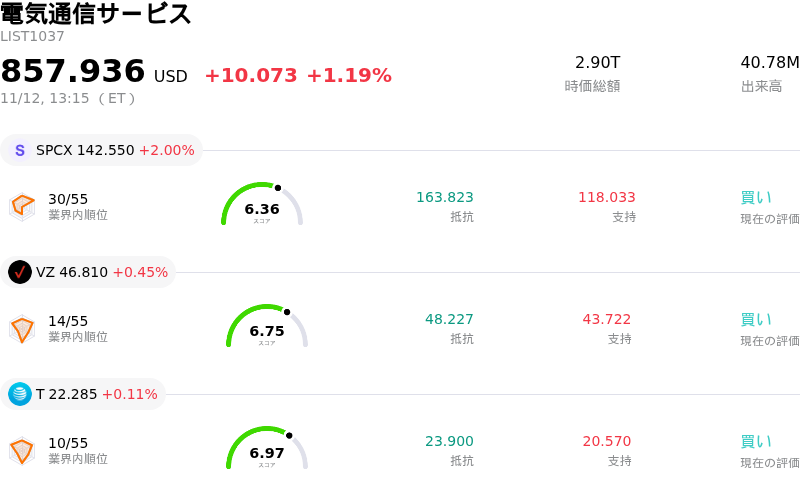
Millicom International Cellular SA (TIGO) 値動きは8.40%下落しました。電気通信サービスセクターは1.19%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 上昇 2.05%、Verizon Communications Inc (VZ) 上昇 0.45%、AT&T Inc (T) 上昇 0.11%。
本日のMillicom International Cellular SA(TIGO)の株価下落の要因は何ですか?
ミリコム・インターナショナル・セルラーの株価は日中取引で大幅な下落圧力にさらされた。決算発表後の根強い不信感に加え、利益率や事業統合費用を巡る機関投資家の懸念の高まりが主な要因である。同社は直近で堅調な増収(トップラインの拡大)を示したものの、純利益が市場予想を大幅に下回るなど最終損益の低迷に市場の関心が集中している。売上高の伸びと純利益への転換力(利益化)との乖離が広がるなか、事業変革を進める同社の構造的な利益率の持続可能性を巡り、ウォール街では議論が再燃している。
投資家心理の重荷となっている決定的な要因は、ミリコムが中南米の主要市場で進める積極的な事業網拡大とネットワーク統合策に伴い、営業費用および設備投資の負担が高止まりしていることである。ネットワークの刷新や周波数帯取得に伴うコミットメント、事業再編費用が営業利益率を圧迫し、目先のキャッシュフロー創出見通しに影を落としている。さらに、個人向けの携帯電話や固定回線の契約者数増加は底堅かったものの、法人向け(B2B)サービスの伸び悩みがこれを相殺し、同地域の一部で企業の支出抑制傾向が顕在化している。
中南米におけるマクロ経済環境や為替動向も、こうした事業上の逆風を一段と強めている。ミリコムは新興国市場への売上依存度が高いため、対米ドルでの現地通貨の変動が金融環境を引き締め、米ドル建て債務の返済・利払いに伴う実質コストを増大させている。経営陣はレバレッジ解消(負債削減)に注力してきたものの、過去の買収による総負債は依然として高水準にあり、利益率のわずかな低下やソブリン債利回りの変動に対しても株価が敏感に反応しやすい状況となっている。
市場戦略の観点からは、今回の反落は機関投資家によるポートフォリオのリバランス(資産配分の再調整)や利益確定売りを反映したものでもある。過去数四半期にわたり株価の上昇が続いた後、複数の調査機関が目標株価を見直し、目先の利益率回復に対して慎重な見解を示したことで、機関投資家が保有エクスポージャーを調整した。短期的にミリコムが市場心理を安定させられるかどうかは、地域統合による具体的な相乗効果(シナジー)の実証や不要不急の設備投資の抑制、そして負債削減の確約を支えるエクイティ・フリーキャッシュフローの創出加速にかかっている。
Millicom International Cellular SA(TIGO)のテクニカル分析
技術的に見ると、Millicom International Cellular SA (TIGO)はMACD(12,26,9)の数値が2.437で、中立のシグナルを示しています。RSIは47.625で中立の状態、Williams%Rは61.910で売りの状態を示しています。ご注意ください。
Millicom International Cellular SA(TIGO)のファンダメンタル分析
Millicom International Cellular SA (TIGO)は電気通信サービス業界に属しています。最新の年間売上高は$5.82Bで、業界内で26位です。純利益は$1.32Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$89.00、最高は$100.00、最低は$60.10です。
Millicom International Cellular SA(TIGO)に関する詳細
企業固有のリスク:
- 第3四半期の純利益大幅縮小とEPSの予想未達:ミリコムが発表した第3四半期の1株当たり利益(EPS)は0.58ドルにとどまり、市場予想(0.98ドル)を40%以上下回った。また、株主に帰属する純利益も前年同期比49.9%減の9800万ドルへと急減し、買収主導の売上高成長の裏で実質的な利益率が悪化していることに対し、機関投資家アナリストの懸念が高まっている。
- 過重な債務負担とM&A統合リスク:コルテル、ティゴ・エクアドル、ティゴ・ウルグアイ、およびテレフォニカのチリ事業の連結化に伴い、同社は86億5000万ドルの総負債(純負債79億8000万ドル)を抱えており、バランスシート上の負債資本比率は高水準にある。その結果、新興国市場のマクロ経済ショックや通貨下落、債務返済の制約に対する脆弱性が増大している。
- 重大な法的和解義務と資産減損:財務開示によると、ティゴ・グアテマラの元幹部を巡る係争案件の解決に向けた9900万ドルの費用計上(うち6800万ドルは今後7年間にわたり支払い予定)に加え、コスタリカの資金生成単位(CGU)で認識された3200万ドルののれん減損や、チリの合弁事業に紐づく最大4億9000万ドルのアーンアウト(条件付対価)支払い義務の存在が明らかになった。
- 積極的な増配による資金配分の圧迫:すでに70%を超えている高水準の配当性向に上乗せして、2027年の配当支払いを1株当たりさらに0.75ドル増額するという経営陣の決定は、四半期の設備投資額が前年同期比51%急増して2億4300万ドルに達したことと相まって、流動性バッファーを大幅に制約し、フリーキャッシュフローの余力を過度に圧迫するリスクをもたらしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。