


11月12日のQualcomm Inc (QCOM) 値動きは3.20%上昇:どのようなシグナルを示しているのか?


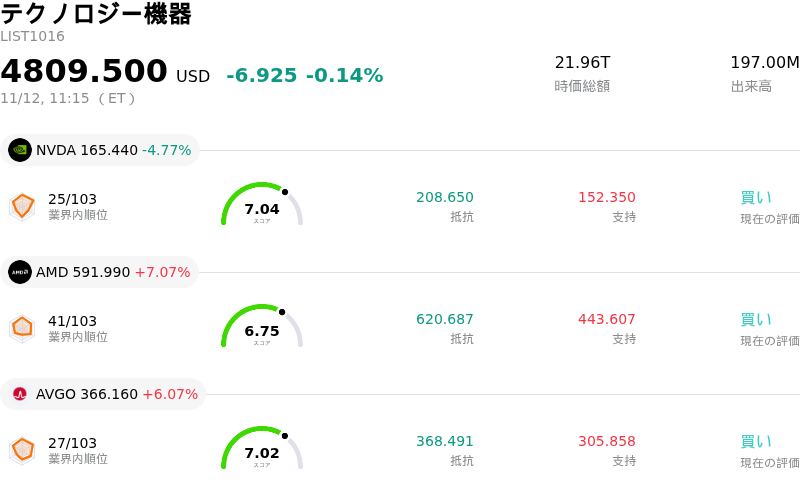
Qualcomm Inc (QCOM) 値動きは3.20%上昇しました。テクノロジー機器セクターは0.14%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.40%、Advanced Micro Devices Inc (AMD) 上昇 6.21%、Broadcom Inc (AVGO) 上昇 5.93%。
本日のQualcomm Inc(QCOM)の株価上昇の要因は何ですか?
クアルコムは取引時間中に底堅い上昇モメンタムを示した。成熟期にあるスマートフォン市場からの戦略的転換や事業再編に対する機関投資家の信頼感が改めて高まっていることを反映している。携帯端末需要の逆風が続くなか、対象を絞った人員合理化をはじめとする経営陣の規律あるコスト適正化策の実行が、営業費用の構造的削減と営業利益率の下支えにつながると市場で好感された。
業界および戦略的観点からは、車載分野やエッジ人工知能(AI)コンピューティングへの長期的な収益多角化に対する機関投資家の評価が高まっている。世界の大手自動車メーカーによる「Snapdragon Digital Chassis」プラットフォームの採用拡大や、コネクテッドデバイスおよびエンタープライズIoTにおける次世代プロセッサの導入加速は、従来の携帯端末向け売上の軟調さを補う重要な事業上の支えとなっている。高成長かつ高利益率なコンピュートアーキテクチャへの資本とエンジニアリングリソースの再配分は、今後複数年にわたるバリュエーション拡大に不可欠なカタリストと受け止められている。
半導体セクター全体におけるマクロ経済環境の安定と顧客在庫水準の正常化も、高ベータな半導体銘柄にとって下支え要因となっている。コスト構造の効率化とクライアント側ハードウェアのサプライチェーンの底入れを市場が積極的に織り込むなか、機関投資家のセンチメントは買い増し姿勢へと傾いている。とりわけ、堅調なフリーキャッシュフローの創出や、配当および自社株買いによるディフェンシブな資本還元を重視するバリュー志向のテクノロジーファンドの間で選好されている。
先行きについては、主要なティア1機器メーカー(OEM)との従来型ベースバンドモデム供給契約が段階的に縮小することが既知の事業上の逆風として残るものの、クアルコムの収益性の向上、積極的な業務合理化、そして車載向け受注残(バックログ)の拡大は、中長期投資家にとって魅力的なリスクリワードの状況を強固にしている。産業用エッジコンピューティング分野におけるデザインウィンの着実な獲得・収益化への移行と、継続的な経費規律が、この上昇軌道を持続させるための極めて重要な判断基準であり続けるだろう。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が2.038で、中立のシグナルを示しています。RSIは55.577で中立の状態、Williams%Rは9.159で買われ過ぎの状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
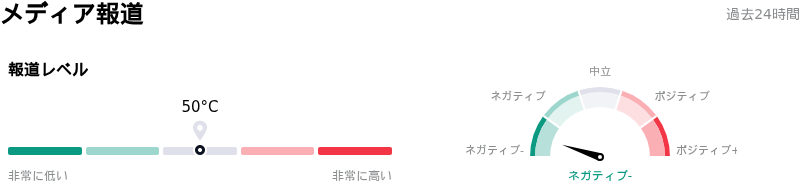
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$43.12Bで、業界内で7位です。純利益は$13.63Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Qualcomm Inc(QCOM)に関する詳細
企業固有のリスク:
- アナリストによる投資判断引き下げとマージン圧迫の長期化:フリーダム・ブローカーは、クアルコムの投資判断を「買い」から「中立」に引き下げ、目標株価を185ドルに下方修正した。4四半期連続で粗利益率が52.4%に低下したことを指摘し、メモリや受託製造における投入コストの高騰に加え、データセンター向けカスタム半導体の研究開発費の高止まりが、コンセンサス予想以上に長期間にわたり営業利益率を圧迫するとの警戒感を示した。
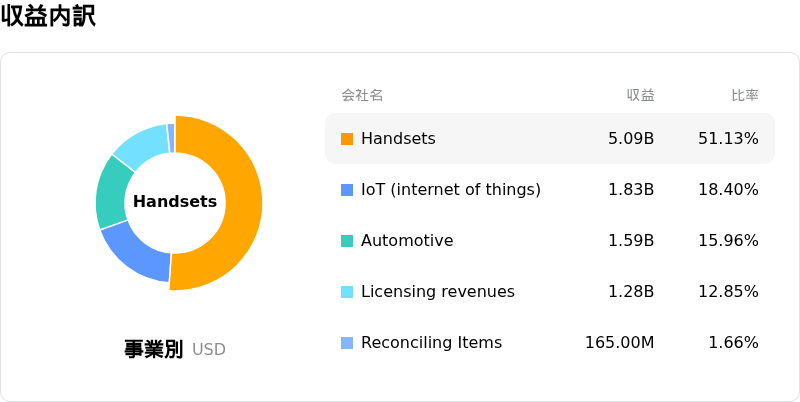
- 主力スマートフォン向けチップ売上高の急減:取引のボラティリティは、携帯端末向け売上高が前年同期比26%減の51億4000万ドルへと急減し、同部門の税引前利益が30%減少したことの余波を引き続き反映している。部品価格の上昇や消費者の買い替えサイクルの長期化が、クアルコムの最大の収益源における出荷数量を押し下げているためだ。
- アップルのモデム内製化に伴う減収の加速:深刻な顧客集中リスクを理由に複数のリサーチ機関が将来の業績予想を引き下げており、アップルによる自社製モデムへの移行加速が、車載向けやエンタープライズAIの拡大によって数十億ドル規模の穴を埋めるよりも早いペースで、高利益率な5Gソケット売上高を奪うことになると警告している。
- 社債発行に伴うレバレッジ上昇と資金調達コストの増加:規制当局への開示資料で、クアルコムが最大5.80%の表面利率を伴う40億ドル規模の複数トランシェ構成シニア債(優先社債)の発行条件を決定したことが確認された。これを受け、事業変革期においてバランスシートのレバレッジが拡大することや、年間の元利返済コストが増加することに対してアナリストの警戒感が高まっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。