


11月12日のArm Holdings PLC (ARM) 値動きは3.02%下落:値動きの背後にある要因


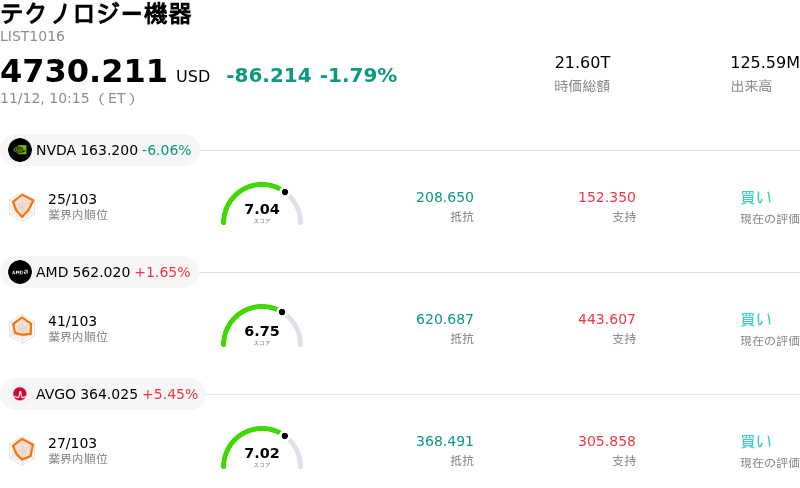
Arm Holdings PLC (ARM) 値動きは3.02%下落しました。テクノロジー機器セクターは1.79%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 6.78%、Advanced Micro Devices Inc (AMD) 上昇 1.56%、Broadcom Inc (AVGO) 上昇 5.19%。
本日のArm Holdings PLC(ARM)の株価下落の要因は何ですか?
アーム・ホールディングスは取引時間中に下落圧力にさらされた。ロイヤルティ収入におけるファンダメンタルズの逆風を投資家が織り込む動きが続いていることや、高バリュエーションの半導体関連銘柄全般でマルチプルの圧縮が進んでいること、そして法廷闘争やライセンス供与を巡る懸念が根強く残っていることが背景にある。
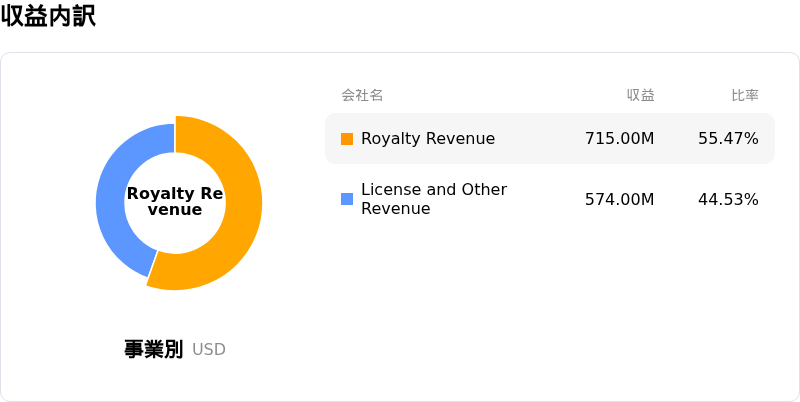
投資家心理を冷え込ませる主な要因は、同社の直近の決算発表を受けた最終需要市場に対する構造的な懸念にある。人工知能(AI)アーキテクチャの採用拡大や企業のコミットメントを背景に先行的なライセンス収入は好調を維持しているものの、ロイヤルティ収入は市場予想を明らかに下回っている。ロイヤルティは実際の機器出荷台数や製造実績を直接反映するため、この部門の減速は、消費者向け家電やスマートフォンサプライチェーン全般の低迷が長期化していることを示唆している。投資家はこの乖離を、次世代アーキテクチャの大規模な収益化に時間がかかっている兆候と捉えており、目先の事業モメンタムに影を落としている。
こうしたファンダメンタルズ面の摩擦に拍車をかけているのが、進化しつつある同社のビジネスモデルに伴う利益率への厳しい視線である。アームが高度なコンピュート・サブシステムやカスタムシリコンの開発を一段と推し進めるにつれ、設備投資や研究開発費(R&D)は増加傾向にある。これらの取り組みはチップ当たりの経済的価値を高めることを狙っているものの、実行リスクをもたらし、営業コストを拡大させ、主要なエコシステムのライセンシーとの間に摩擦を生む可能性がある。さらに、高水準だった市場予想のコンセンサスに対し、目先の売上高ガイダンスの上振れ余地が限定的だったことから、依然として高い成長プレミアムを織り込む同社株に対し、機関投資家が予想バリュエーション倍率を引き下げる動きにつながった。
主要顧客との関係を巡る不透明感も、引き続き市場心理の重荷となっている。特にクアルコムをはじめとする基盤的パートナーとの間で長期化する訴訟や紛争は、将来のライセンス条件やコンプライアンスの枠組みに対する懸念を持続させている。こうした法的な摩擦は収益の不透明感を強め、アームの中核である知的財産(IP)ライセンス契約のリスク認識を高めている。
さらに、マクロ経済全般やファクター主導の動きも下落に拍車をかけた。米国債利回りの高止まりとマクロ経済に対する慎重な見方が広がる中、割高なテクノロジー株や半導体IP銘柄を中心に選別的なリスク削減(デリスキング)の動きが広がった。ハイベータのグロース株全般に利益確定売りが出る中、ロイヤルティ収入の減速、開発費用の増加、顧客との紛争リスクが重なったアームの株価は、取引時間中の売りに脆弱な展開となった。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が1.523で、中立のシグナルを示しています。RSIは42.678で中立の状態、Williams%Rは53.967で中立の状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- スマートフォン向けロイヤルティの減速:直近の四半期決算では、世界的なスマートフォン出荷台数の持続的な低迷と消費者の買い替えサイクルの長期化が高利益率のロイヤルティ収入の重荷となり続け、広範なAIデータセンター向けの勢いを相殺したため、ロイヤルティ収入の前年同期比の伸び率はわずか8%へと減速しました。
- 決算発表後のアナリストによる目標株価引き下げ:JPモルガン、TDコーエン、バークレイズなどウォール街の主要金融機関は、四半期決算の発表を受けて目標株価を引き下げました。短期的な業績見通しにおけるカタリストの欠如を理由に挙げるとともに、現在のロイヤルティ収益化ペースで同社の高水準の取引マルチプルを維持できるのか疑問視しています。
- カスタムシリコン移行における実行および供給の制約:独自のサーバーおよびAGI向けCPUの製造へと戦略的に進出したことで深刻な実行リスクが生じており、TSMCにおける先端ノードのファウンドリ生産能力の深刻なボトルネックにArmを直面させると同時に、主要なアーキテクチャライセンス顧客との直接的なチャネル競合を引き起こしています。
- クアルコムとの契約違反認定およびライセンスを巡る不透明感:Armがアーキテクチャライセンス契約に違反しパートナーとの取引を妨害したとする連邦地裁陪審による最近の判断や、信義誠実なライセンス条件を巡って継続している裁判官による審理は、長期的な法的懸念材料を生み出しており、最大手のエコシステムパートナーの一社からのロイヤルティ回収が滞るリスクをもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。