


11月12日のAlibaba Group Holding Ltd (BABA) 始値は7.16%下落:完全な分析


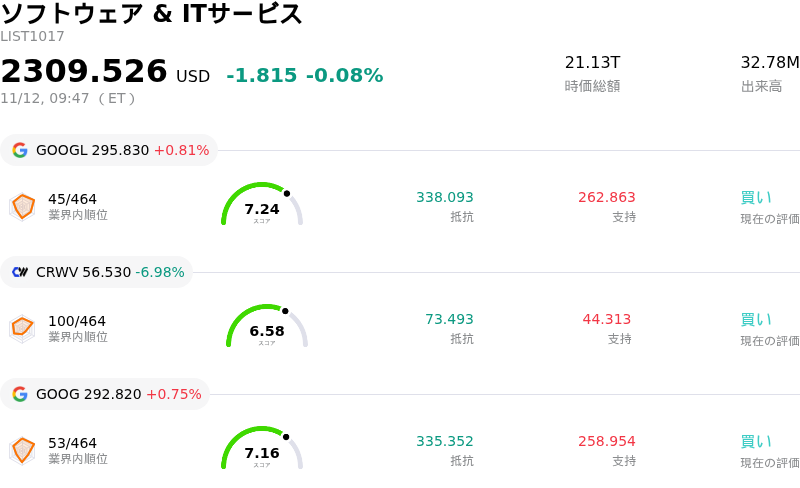
Alibaba Group Holding Ltd (BABA) 始値は7.16%下落しました。ソフトウェア & ITサービスセクターは0.08%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 0.79%、CoreWeave Inc (CRWV) 下落 7.01%、Alphabet Inc Class C (GOOG) 上昇 0.68%。
本日のAlibaba Group Holding Ltd(BABA)の株価下落の要因は何ですか?
アリババ・グループの株価はこの日の取引時間中に顕著な下押し圧力に直面した。主に「独身の日」商戦通過後の実績指標に対する投資家の慎重な反応や、中国における個人消費の需要弾力性を巡る懸念の再燃が背景にある。この年次電子商取引(EC)販促サイクルに関する速報データやチャネル調査では、流通取引総額(GMV)が底堅さを示した一方、消費支出は大幅な値引きが行われたカテゴリーに過度に偏っていたことが示唆された。国内の競合他社に対する競争優位を維持するために投じられた積極的な販促キャンペーンやプラットフォーム規模の補助金は、中核事業である「タオバオ(淘宝)」および「Tモール(天猫)」における足元のテイクレート(手数料率)低下やマージン圧迫を巡り、機関投資家の間で新たな懸念を生じさせている。
クラウドおよびエンタープライズ事業における運営上の逆風も、慎重な市場心理の一因となった。アリババは企業のデジタルトランスフォーメーション(DX)を支援すべく、人工知能(AI)インフラや独自の基盤モデルへの設備投資を加速させているものの、機関投資家は商用化を通じた収益化までのスケジュールを依然として慎重に見極めている。多額のインフラ減価償却費に加え、国内クラウドサービス間での激しい価格競争が、クラウドインテリジェンス・グループ(雲智能集団)の利益率拡大期待を引き続き抑制している。その結果、AI主導の成長ストーリーは、従来のEC収益に見られる広範かつ構造的な成長減速を完全に補うには至っていない。
より広範なマクロ経済の観点からは、継続的な為替変動とドル高基調がドル建て米国預託証券(ADR)のバリュエーションに対する重荷となっている。機関投資家ファンドは規律あるリスク管理姿勢を示しており、マクロ経済の先行き不透明感や中国国内の小売回復の鈍さが続く中、一般消費財プラットフォーム銘柄からセクター全体でポジションを削減するリバランスを進めている。今後の市場心理の安定に向けた主なカタリストとしては、今後の四半期決算で経営陣が営業レバレッジを示せるか、AI施策による明確な収益化を証明できるか、そして継続的な自社株買いプログラムを通じて着実な下支えを維持できるかどうかが焦点となる。
Alibaba Group Holding Ltd(BABA)のテクニカル分析
技術的に見ると、Alibaba Group Holding Ltd (BABA)はMACD(12,26,9)の数値が-0.346で、売りのシグナルを示しています。RSIは33.666で中立の状態、Williams%Rは99.467で売られ過ぎの状態を示しています。ご注意ください。
Alibaba Group Holding Ltd(BABA)のファンダメンタル分析
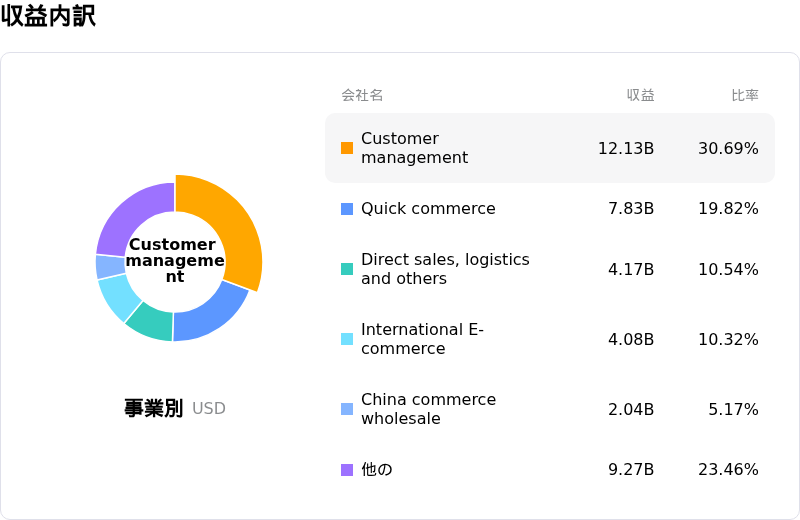
Alibaba Group Holding Ltd (BABA)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$144.14Bで、業界内で5位です。純利益は$14.91Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$184.14、最高は$220.10、最低は$95.00です。
Alibaba Group Holding Ltd(BABA)に関する詳細
企業固有のリスク:
- 米国のAI半導体制裁とサプライチェーンへの影響:シンガポールを拠点とするMegaspeedなどの海外計算リソース仲介業者とアリババを結びつける報道を受け、米議員による監視が再燃し、リモートアクセスに対する輸出規制の強化を求める動きが加速しています。これにより、フロンティアモデルの学習やアリババクラウドの運用に不可欠なエヌビディアの先端プロセッサへのアクセスが脅かされています。
- 国内プラットフォームに対する規制監視の強化:中国国家市場監督管理総局(SAMR)が直接会合を開き、プラットフォーム事業者に対して製品品質、模倣品、虚偽広告に関する「ゲートキーパー」としての厳格な監視の徹底を求めたことで、コンプライアンス運用コストの増加や、クイックコマースやライブコマースといった積極的な販売チャネルの制限につながる懸念が高まっています。
- 販促価格競争に伴う中核Eコマースの利益率希薄化:大型商戦期において、PDDホールディングスや抖音(Douyin)などの低価格競合他社に対抗して市場シェアを維持すべく、淘宝(タオバオ)と天猫(Tmall)で実施された防衛的な値引きや出店者向けの手厚い補助金が、顧客管理収益(CMR)の利益率を圧迫し、国内小売事業の採算性を損なっています。
- AIインフラ設備投資の急増とキャッシュフローの減少:独自のAI計算クラスターの構築やデータセンター拠点の拡張に向けた巨額の設備投資(CapEx)配分が、営業利益率の圧迫を招き、フリーキャッシュフローを減少させており、四半期決算の発表を前に機関投資家の懸念を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。