


11月12日のBroadcom Inc (AVGO) 始値は4.68%上昇:投資家が知っておくべき情報


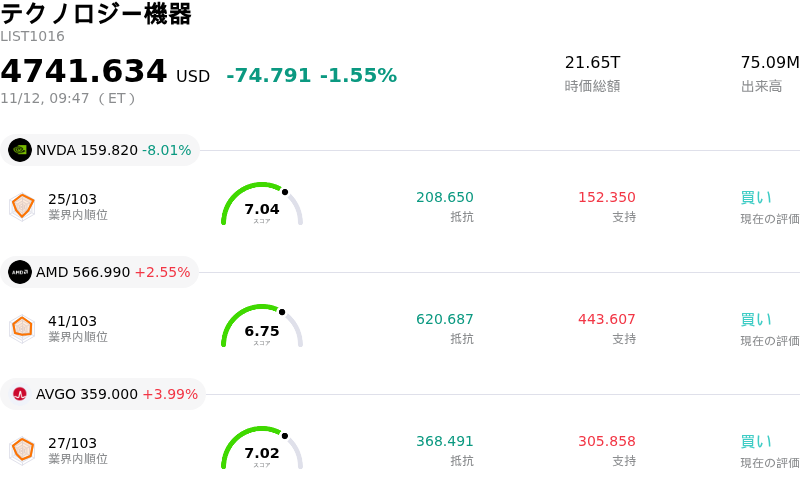
Broadcom Inc (AVGO) 始値は4.68%上昇しました。テクノロジー機器セクターは1.55%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 7.77%、Advanced Micro Devices Inc (AMD) 上昇 2.69%、Broadcom Inc (AVGO) 上昇 4.68%。
本日のBroadcom Inc(AVGO)の株価上昇の要因は何ですか?
ブロードコムは力強い上昇モメンタムを見せており、その主因となっているのは、同社のカスタム人工知能(AI)アクセラレーターのパイプラインや次世代ネットワーキングインフラに対する機関投資家の持続的な信頼である。ハイパースケール・クラウドサービスプロバイダー各社は、ワークロードの処理効率の最適化と長期的な運用コストの削減に向け、カスタムシリコンへの設備投資配分を積極的に拡大し続けている。特化型プロセッサーを巡る大手クラウド各社との強固な設計パートナーシップは、複数年にわたる安定した収益見通しをもたらし、独自のハイパースケールインフラ向けにおける最有力マーチャントパートナーとしての地位を不動のものにしている。
並行して、高密度コンピューティングクラスターの急速な拡張が、ブロードコムの高スループット・ネットワーキング製品群に対する旺盛な需要を牽引している。学習および推論のワークロードが指数関数的に増大するなか、データセンター事業者は帯域幅密度、低遅延、エネルギー効率を一段と重視するようになっている。ブロードコムは、市場をリードするイーサネットスイッチングプラットフォーム、ルーティングソリューション、光インターコネクトを通じて、この構造的転換の恩恵を直接的に享受している。独自のインターコネクトファブリックからオープンなイーサネットアーキテクチャへと業界全体の移行が進んでいることは、同社の価格決定力やコンピューティングノードあたりの搭載額(コンテンツ)拡大を一段と強固にしている。
ハードウェアにとどまらず、VMwareの事業最適化と収益化の進展も同社の財務基盤を一段と強固にしている。ブロードコムがVMwareの顧客基盤を複数年契約のサブスクリプションライセンスへ戦略的に移行させたことで、経常的なソフトウェア収益の成長が加速し、営業利益率の拡大にもつながっている。機関投資家は、超高成長を続けるカスタムシリコンと、高いキャッシュ創出力を誇るミッションクリティカルな企業向けソフトウェアを組み合わせたこの「デュアルエンジン」の枠組みを、持続的な負債削減、増配、自社株買いを可能にする極めて強靭な事業モデルとみなしている。
セルサイドによる前向きな業績予想の見直しや、先端半導体インフラに対する市場全体の熱気が、買い意欲を一段と刺激している。アナリスト各社はカスタムシリコンの受注残高の拡大やネットワーキングにおける構造的な追い風を相次いで指摘しており、先行きの予想業績や目標株価の上方修正を促している。従来のコンシューマー向けワイヤレスやレガシーな企業向けストレージにおける循環的な変動には引き続き注視が必要なものの、人工知能(AI)インフラ投資の加速度的な拡大が、同社株の上昇モメンタムを支える最大の牽引役であり続けている。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が8.084で、中立のシグナルを示しています。RSIは59.636で中立の状態、Williams%Rは0.910で買われ過ぎの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
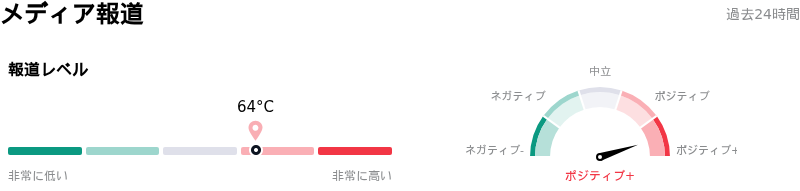
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア64を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
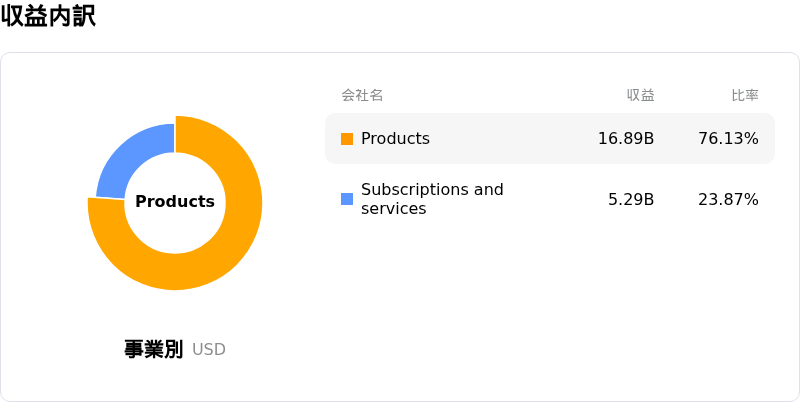
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で5位です。純利益は$23.13Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$516.73、最高は$663.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- 拡大する偶発債務と顧客向けファイナンス・エクスポージャー:規制当局への開示資料や機関投資家向けアナリストの分析では、ブロードコムのオフバランスシート債務の急増が浮き彫りとなっている。主要な人工知能(AI)パートナーに関連する顧客向けリース保証や債務保証に伴う最大潜在債務額は720億ドル規模に達しており、同社は深刻なカウンターパーティ信用リスクにさらされている。
- ハイパースケールAI顧客への深刻な売上集中:現在、ブロードコムの全社売上高の約55%を上位5社の最終顧客が占めている。カスタムAIアクセラレーター(XPU)の成長がごく一部の超大型顧客に集中しているため、単一顧客による設備投資の削減やプロジェクトスケジュールの延期に対し、足元の収益が極めて脆弱な状態にある。
- 中国の企業向けネットワーク市場における地政学的排除:中国で国家主導の国産技術代替が加速する中、国有データセンターや通信事業者が国内製のネットワーク代替製品へとシフトしており、高スループットなイーサネットスイッチングおよびルーティング用半導体におけるブロードコムの圧倒的な市場シェアを脅かしている。
- サプライチェーンの集中と利益率の圧迫:先端半導体のウエハー製造の90%以上をTSMCに依存しているという圧倒的な集中は、単一ファウンドリによる致命的な供給ボトルネックに事業をさらしている。さらに、高利益率なソフトウェアに対してカスタムASICハードウェアの比率が高まる売上構成(レベニューミックス)の変化は、足元の営業利益率を圧迫するリスクとなっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。