


11月11日のWestern Digital Corp (WDC) 値動きは9.40%上昇:主な推進要因が明らかにされました


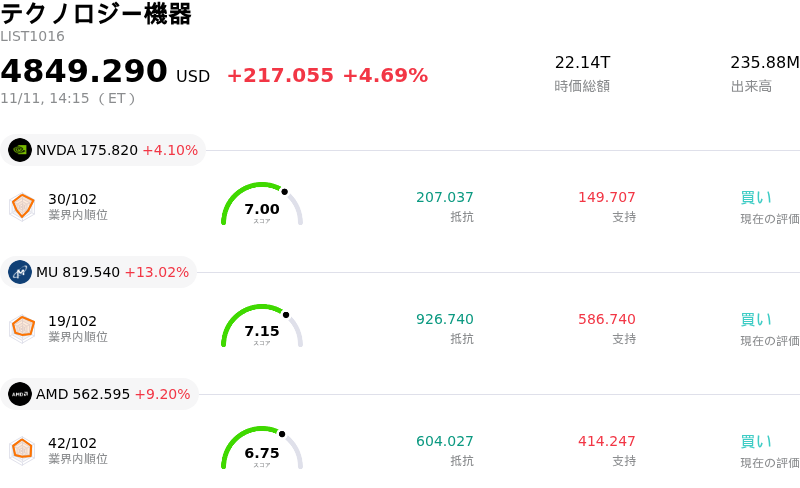
Western Digital Corp (WDC) 値動きは9.40%上昇しました。テクノロジー機器セクターは4.69%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 4.23%、Micron Technology Inc (MU) 上昇 13.19%、Advanced Micro Devices Inc (AMD) 上昇 9.20%。
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
大容量ストレージに対する堅調なエンタープライズ需要や継続的な利益率の拡大、さらにメモリおよびデータインフラ分野全般に対する機関投資家の投資意欲の再燃を背景に、ウエスタンデジタルの株価は急伸した。ハイパースケール・クラウドサービスプロバイダーが企業の人工知能(AI)ワークロードを支えるために設備投資を拡大するなか、長期的なデータ保持や費用対効果の高いバルクストレージへのニーズが高まり、ニアライン向けハードディスクドライブ(HDD)の需要が加速している。こうした需給動向によって業界内の在庫は大幅に引き締まり、ウエスタンデジタルの価格決定力や長期的な顧客契約に対する見通しが強化されている。
この株価上昇は、同社の収益構造における抜本的な改善によって一段と力強いものとなっている。ハードディスクドライブ(HDD)部門とフラッシュメモリ部門の双方が、規律ある生産能力の管理や平均販売価格(ASP)の継続的な改善の恩恵を受けている。さらに市場では、HDD事業とNAND型フラッシュメモリ事業をそれぞれ手掛ける独立した2つの上場企業を新設するという、ウエスタンデジタルの戦略的会社分割への好感も続いている。投資家はこの構造的節目を、潜在的な株式価値を顕在化させ、資本配分を簡素化するとともに、各事業がそれぞれの業界水準のマルチプルで評価されるようにするための重要なカタリストとみなしている。
ウォール街での見通し上方修正もさらなる追い風となっている。複数の投資調査機関は、エンタープライズ向け売上総利益率の予想以上の急速な回復やフリーキャッシュフロー創出力の加速を理由に、直近で収益予想や目標株価を引き上げた。機関投資家の資金配置はストレージハードウェア分野へ積極的に回帰しており、AIインフラの構造的拡大に牽引され、メモリ・データストレージ市場が持続的な循環的拡大局面を迎えているという広範な市場コンセンサスを反映している。
循環的リスクや広範なマクロ経済の変動は依然として中期的業績における主要な変動要因であるものの、現在の株価推移は、拡大するクラウドデータエコシステムにおけるウエスタンデジタルの営業レバレッジ、製品ミックスの改善、そして戦略的実行力に対する市場の強い確信を裏付けている。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-6.822で、売りのシグナルを示しています。RSIは42.393で中立の状態、Williams%Rは59.727で売りの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
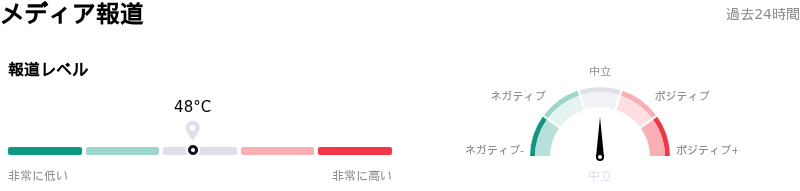
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
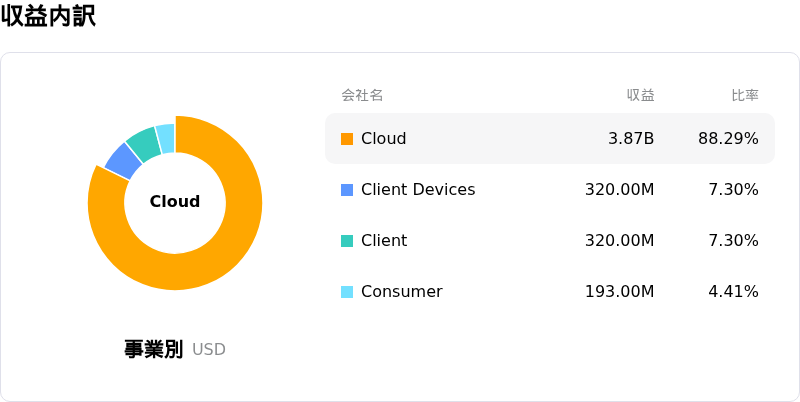
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$609.75、最高は$900.00、最低は$405.00です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- アナリストの目標株価引き下げとマルチプルの圧縮: アーガス・リサーチは最近、ウエスタンデジタルの目標株価を600ドルから500ドルへと大幅に引き下げ、短期的なバリュエーションへの逆風の強まりや、資本集約的なストレージハードウェア分野全体で機関投資家によるデレーティングを促し続けている循環的な事業遂行リスクを指摘した。
- コンシューマー部門の停滞とフラッシュ価格の頭打ち: 製造合弁パートナーのキオクシアは、コンシューマー向けOEM企業が利益率を維持するためにデバイスのストレージ構成を縮小させていることから、PCやスマートフォン向け汎用NAND型フラッシュメモリの前期比での価格上昇が実質的に頭打ちになっていると警告した。これにより、ウエスタンデジタルはエンタープライズ向けクラウドチャネル以外で深刻な出荷数量の下押し圧力に晒されている。
- 大容量化競争の激化とプラットフォーム移行リスク: シーゲイトの大容量ドライブとの製品ロードマップを巡る競争激化に加え、主要ファウンドリが先進的な代替メモリを評価しているとの報道も重なり、ウエスタンデジタルによる高テラバイトのePMRおよびHAMRプラットフォームの立ち上げを巡る事業遂行リスクが高まっている。
- AIインフラ構築遅延に対する高ベータの脆弱性: 2.2を上回る高いベータ値で取引されているウエスタンデジタルは、規制政策の不確実性やハイパースケーラーのデータセンター建設計画が長期化するとの懸念から、日中の株価が激しく変動しており、ニアラインストレージのサプライヤーは設備投資の突然の停滞に対して脆弱な状態に置かれている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。