


11月6日のAbbott Laboratories (ABT) 終値は3.23%下落:値動きの背後にある事実


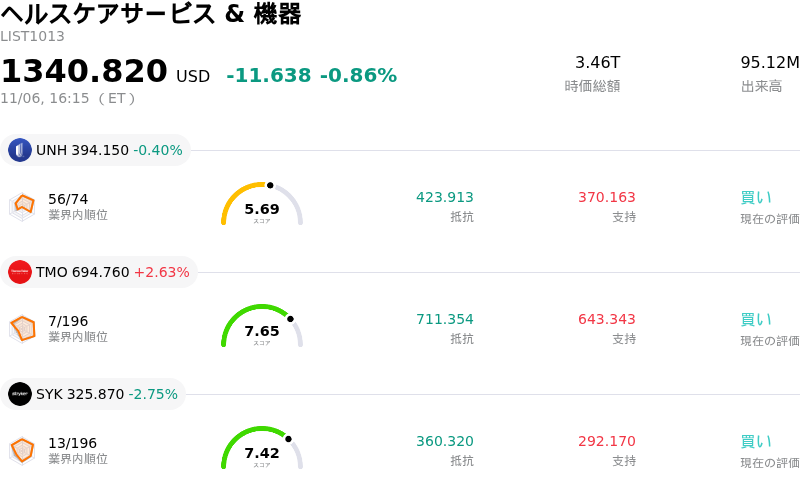
Abbott Laboratories (ABT) 終値は3.23%下落しました。ヘルスケアサービス & 機器セクターは0.86%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 下落 0.40%、Thermo Fisher Scientific Inc (TMO) 上昇 2.63%、Stryker Corp (SYK) 下落 2.75%。
本日のAbbott Laboratories(ABT)の株価下落の要因は何ですか?
アボット・ラボラトリーズは日中取引で顕著な売り圧力に直面した。ディフェンシブな大型ヘルスケア資産から資金が流出する広範なセクターローテーションに加え、主要事業部門における事業上の懸念材料(オペレーショナル・オーバーハング)への根強い警戒感が重なったことが背景にある。最近のマクロ経済政策のシグナルや金利見通しの変化を受け、市場参加者がより高ベータの景気敏感セクターへと資金を再配分したことで、医療機器・用品関連の構成銘柄全般から資金が流出した。
業界および個別企業の観点からは、栄養製品部門に対する精査・監視が続いていることがアボットを取り巻く市場心理の重荷となっている。同社は乳児用粉ミルク訴訟を巡る法的和解や規制当局による審査への対応を進めているものの、機関投資家は継続的な法的責任や、短期的なフリーキャッシュフローの見通しを不透明にする潜在的な和解金のキャッシュ流出を引き続き織り込んでいる。アボットは強固なバランスシートの流動性を維持しているが、訴訟関連の報道がバリュエーションの上値抵抗となり続けており、市場全体のリスク選好がディフェンシブ銘柄から離れる局面では、機関投資家の買い意欲を削ぐ要因となっている。
同時に、投資家は医療機器および診断薬・機器セグメントにおける競争環境の推移も注視している。持続血糖測定(CGM)システムや構造的心疾患治療デバイスの伸びは依然として売上高拡大の主軸であるものの、糖尿病ケア市場での競争激化や保険者による償還基準の見直しを受け、過去のような利益率改善の持続性に疑問が生じている。さらに、以前の手術滞留(バックログ)解消に伴う反動から病院の設備投資や処置件数が正常化したことで、海外の一部のコアラボ診断事業ラインにおいて小幅な成長減速リスクが浮上している。
為替の変動やボラティリティの高さも、多国籍展開を行うアボットの収益基盤にとって根強い逆風であり続けている。医療機器や診断事業の売上高の大部分が米国外で生み出されているため、為替の逆風が業績報告上の営業レバレッジを圧迫し、先行きのコンセンサス目標を見直すセルサイドアナリストの間で慎重姿勢を招いている。
機関投資家のポジショニングの観点からは、本日の下落は大手資産運用会社による体系的なポートフォリオ調整と利益確定売りを反映している。テクニカルな下値支持線を割り込んだことでアルゴリズム取引による売りが加速して日中のボラティリティが高まり、マネージドケアやメドテックのポートフォリオ全体で自動的なリスク回避(リスクオフ)の売り注文が誘発された。主力である医療機器事業で継続的なオーガニック売上成長の加速が確認され、係争中の法的・規制上の責任について明確な決着がつくまでは、短期的には機関投資家の慎重な見方が続く見通しだ。
Abbott Laboratories(ABT)のテクニカル分析
技術的に見ると、Abbott Laboratories (ABT)はMACD(12,26,9)の数値が2.071で、買いのシグナルを示しています。RSIは58.781で中立の状態、Williams%Rは36.804で買いの状態を示しています。ご注意ください。
Abbott Laboratories(ABT)のファンダメンタル分析
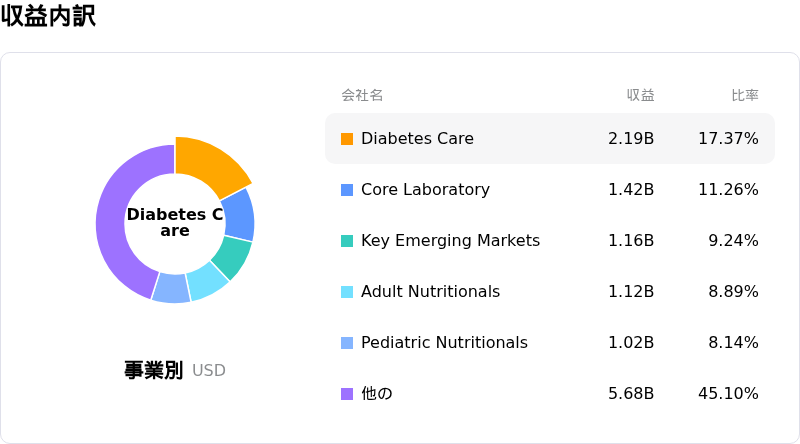
Abbott Laboratories (ABT)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$44.33Bで、業界内で3位です。純利益は$6.52Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$119.38、最高は$136.00、最低は$100.00です。
Abbott Laboratories(ABT)に関する詳細
企業固有のリスク:
- 通期の既存事業売上高ガイダンスの下方修正:主力のメドテック部門およびエスタブリッシュ医薬品部門における売上高の伸び悩みやコンセンサス予想の未達を背景に、経営陣が通期の既存事業売上高成長率見通しを従来の6.5%〜7.5%から約6%へと引き下げたことを受け、市場心理は依然として冷え込んでいます。
- アナリストによる投資判断引き下げと市場シェアへの圧力:アーガス・リサーチをはじめとするウォール街の調査会社は、主力の糖尿病ケア部門における価格設定や保険償還を巡る逆風の高まりに加え、電気生理学分野での競争激化を理由に挙げ、最近同社株の投資判断を「ホールド」に引き下げました。
- ニュートリション事業のスピンオフに伴う構造的混乱:85億ドル規模のニュートリション事業を2027年後半までに独立した上場企業として分離する計画が発表されたことで、継続的な業務上の摩擦や分離コスト、複数年にわたる実行面の不確実性が生じ、中期の売上見通しの不透明感を強めています。
- 訴訟和解金の流出とGAAPマージンの圧迫:早産児向け粉ミルクの壊死性腸炎(NEC)訴訟を解決するための約6億7,000万ドルの和解金を含む多額の法的負債は、報告ベースのマージンを依然として大幅に圧迫し続けており、GAAPベースの希薄化後EPSが0.53ドルに急落する要因となっているほか、コストのかさむ訴訟リスクが重荷として残り続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。