


11月6日のCVS Health Corp (CVS) 値動きは3.17%上昇:値動きの背後にある事実


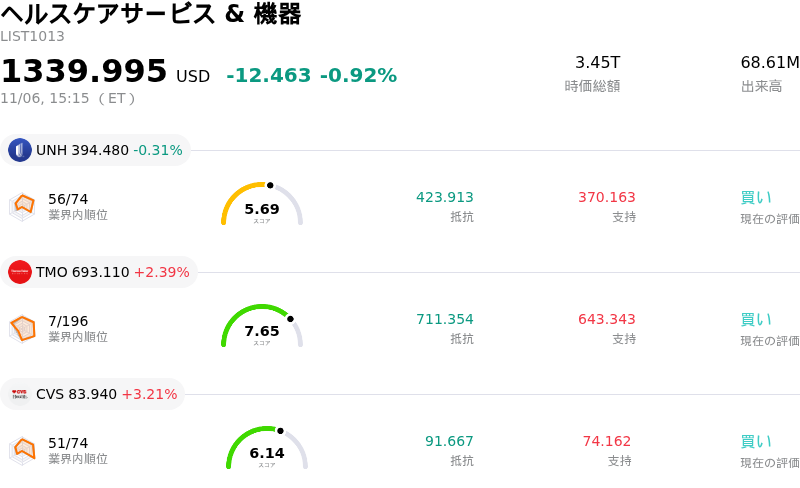
CVS Health Corp (CVS) 値動きは3.17%上昇しました。ヘルスケアサービス & 機器セクターは0.92%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 下落 0.31%、Thermo Fisher Scientific Inc (TMO) 上昇 2.39%、CVS Health Corp (CVS) 上昇 3.21%。
本日のCVS Health Corp(CVS)の株価上昇の要因は何ですか?
週前半の急激な売りを受け、CVSヘルスは機関投資家やバリュー志向の買い手による押し目買いが入り、大幅な反発を見せた。今回の急落は、同ヘルスケアコングロマリットが第3四半期決算の発表と併せ、2028年初頭までに小売薬局事業を保険や薬剤給付管理(PBM)、ヘルスケア提供事業から切り離し、独立した2つの上場企業へと分割する計画を突如打ち出したことがきっかけとなった。市場は当初、分割完了までに複数年を要するタイムラインや、負債および配当の割り当てに関する目先の不透明感を嫌気したものの、その後は事業の根底にある強固なファンダメンタルズへと投資家の関心がシフトした。
この株価回復を支えたのは、売上高と調整後1株当たり利益(EPS)がともに市場予想を上回った第3四半期の業績である。特にヘルスサービス部門の堅調な事業遂行や、エトナにおける医療費抑制の改善を背景に、経営陣は通期の調整後利益ガイダンスを引き上げ、営業キャッシュフローの予測を大幅に上方修正した。さらに、フリーキャッシュフロー創出の高水準な推移によってバランスシートに柔軟性がもたらされ、第4四半期に自社株買いを再開できる可能性があることも示唆され、同社の短期的な流動性とキャッシュ創出力に対する信認が強まった。
市場戦略およびバリュエーションの観点からは、決算後の急落によってCVSの予想株価収益率(PER)が1桁台にまで低下し、市場全体やマネージドケアの競合他社と比較してリスク・リワード面で魅力的な投資機会がもたらされた。ウォール街の複数のアナリストは前向きな投資判断を維持しており、長期的な分割によって最終的にサム・オブ・ザ・パーツ(SOTP)価値が引き出されるとともに、垂直統合型の薬剤給付管理(PBM)業者に対する連邦や州レベルでの規制強化の目線から組織を未然に守ることができると指摘した。取引コストや潜在的なディスシナジー、マクロ経済的な医療利用動向に関する実行リスクは依然として警戒材料であるものの、目先の値動きは売られすぎのテクニカルな環境と堅調な四半期ファンダメンタルズを背景とした典型的なリリーフラリー(安心感からの買い戻し)を反映している。
CVS Health Corp(CVS)のテクニカル分析
技術的に見ると、CVS Health Corp (CVS)はMACD(12,26,9)の数値が-2.060で、売りのシグナルを示しています。RSIは40.680で中立の状態、Williams%Rは62.239で売りの状態を示しています。ご注意ください。
CVS Health Corp(CVS)のファンダメンタル分析
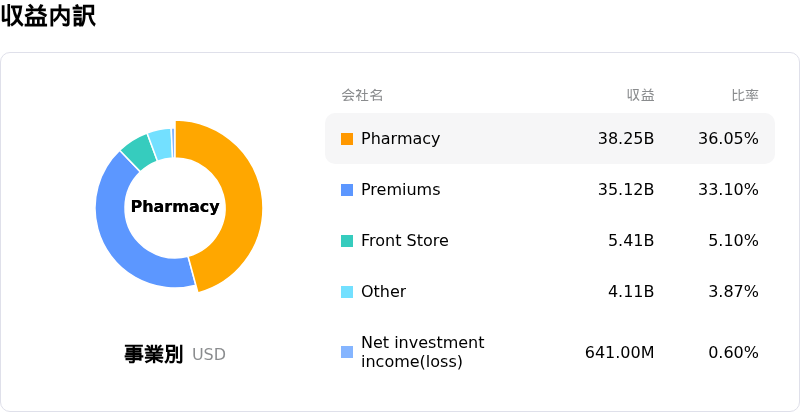
CVS Health Corp (CVS)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$402.07Bで、業界内で2位です。純利益は$1.77Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$111.25、最高は$123.00、最低は$94.96です。
CVS Health Corp(CVS)に関する詳細
企業固有のリスク:
- 突然の企業分割に伴う実行およびディスシナジーのリスク:経営陣が2028年上半期までにCVSを2つの独立した上場企業に分割すると発表したことは、同社の中核であった垂直統合戦略を転換するものであり、複数年にわたる事業遂行の複雑化、多額の分離費用、そして小売店舗とエトナ/ケアマーク事業との間の業務シナジーが失われるリスクをもたらす。
- 資本構成と配当に関する不確実性:今回のスピンオフ計画では、既存の長期債務や取引費用、年間2.66ドルの配当支払いが小売薬局事業とヘルスサービス事業の間でどのように配分されるかについての説明が極めて乏しく、バランスシートの不透明感を理由に機関投資家のアナリストが目標株価を引き下げる動きにつながっている。
- ヘルスサービス部門における利益率圧迫の見通し:経営陣は、薬剤給付管理(PBM)における継続的な利益率への逆風、予想される契約の移行、および340B医薬品割引プログラムを巡る規制調整の影響により、2027年はヘルスサービス部門にとって財務上の「業績の谷となる年」になると予想されると警告した。
- 小売事業の構造的脆弱性と潜在的な医療費の変動性:分割が提案されている独立薬局事業は、来店客数の減少やEコマースの台頭による構造的な逆風に直面している一方、ヘルスケア給付事業は長期化する医療利用率の高止まりや、医療価格設定に対する政府の厳しい監視にさらされ続けている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。