


11月6日のStryker Corp (SYK) 値動きは3.23%下落:値動きの背後にある要因


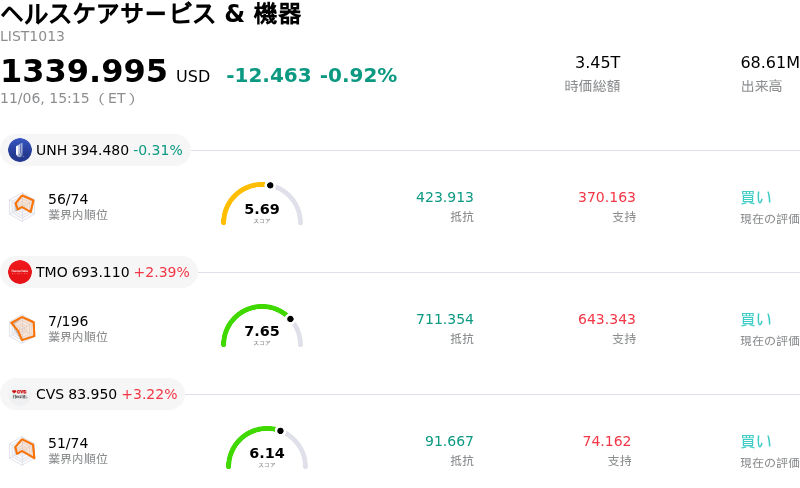
Stryker Corp (SYK) 値動きは3.23%下落しました。ヘルスケアサービス & 機器セクターは0.92%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Unitedhealth Group Inc (UNH) 下落 0.31%、Thermo Fisher Scientific Inc (TMO) 上昇 2.39%、CVS Health Corp (CVS) 上昇 3.21%。
本日のStryker Corp(SYK)の株価下落の要因は何ですか?
ストライカー・コーポレーションの株価は、投資家が直近の四半期業績に加え、大型医療技術(メドテック)企業が直面する広範な逆風を消化する中で下落圧力に直面した。堅調なオーガニックな数量成長に支えられて売上高の拡大は続いているものの、利益率の圧迫や事業再編費用により、短期的な利益拡大力に対する懸念が高まっている。特に非現金費用の計上や、股関節・膝関節など中核的な再建用インプラント分野における前期比での需要モメンタムの軟化を受け、報告ベースの収益性と調整後数値との乖離から、機関投資家は本質的な利益の質に対する精査を強めている。
業界全体の動向も今回の株価調整の一因となった。医療機器メーカーは、パンデミック後に数年間続いた手術待ち(バックログ)解消の一巡に伴い、待機的手術件数が徐々に正常化する局面に対応している。同時に、マクロ経済環境への配慮や引き締め的な資金調達環境を背景に、病院による設備機器の調達規律は依然として維持されている。こうした環境は、MedSurg(医療・外科)ポートフォリオにおける企業レベルの設備投資に対する慎重姿勢を一段と強めさせ、アナリストによる成長予想の選別的な下方修正や、セクター全体のバリュエーション・マルチプルの圧縮を招いている。
バリュエーションに対する感応度の高さも、下落に拍車をかける大きな要因となった。ストライカーは、市場平均を上回るオーガニックな事業推進力と強固な事業規模の実績を反映し、多角化ヘルスケア同業他社に比べて従来からプレミアムなマルチプルで取引されてきた。すでに高い業績ハードルが株価に織り込まれているため、手術件数の加速鈍化、慎重な将来見通し、あるいは利益率改善の遅れを示す兆候が少しでも見られれば、機関投資家による急速なリスク削減(デリスキング)や利益確定売りに晒されやすい状況にある。
さらに、為替の逆風が引き続き海外売上高に対して小幅な下押し要因となっているほか、ディフェンシブなセクターローテーションによって、より低ベータなヘルスケア分野へと資金がシフトしている。ストライカーは外科医との密接な連携、差別化されたロボットプラットフォーム、持続的な消耗品需要を通じて強固な競争優位性(モート)を維持しているものの、足元の市場心理は設備投資抑制や利益率防衛への懸念に縛られており、これが現在の株価調整を引き起こしている。
Stryker Corp(SYK)のテクニカル分析
技術的に見ると、Stryker Corp (SYK)はMACD(12,26,9)の数値が6.549で、買いのシグナルを示しています。RSIは60.334で中立の状態、Williams%Rは37.652で買いの状態を示しています。ご注意ください。
Stryker Corp(SYK)のメディア報道
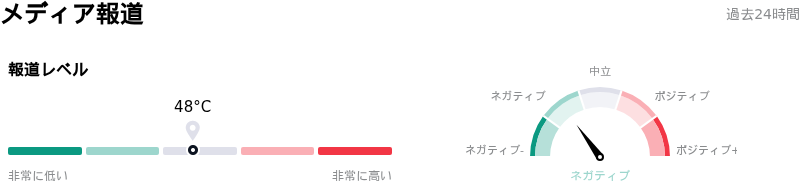
メディア報道に関して、Stryker Corp (SYK)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Stryker Corp(SYK)のファンダメンタル分析
Stryker Corp (SYK)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$25.12Bで、業界内で6位です。純利益は$3.25Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$338.46、最高は$410.00、最低は$275.00です。
Stryker Corp(SYK)に関する詳細
企業固有のリスク:
- 通期ガイダンスの下方修正とオーガニック成長の減速:第3四半期の利益と売上高(市場予想の66億2000万ドルに対し65億2000万ドル)が予想を下回ったことを受け、ストライカーは通期のオーガニック売上高成長率見通しを従来の8.3%~9.3%から6.5%~7.0%へ下方修正し、調整後EPS目標も引き下げた。これにより、キャナコード・ジェニュイティ、RBCキャピタル、トゥルーイストなどの各社から目標株価や投資判断の引き下げが相次いだ。
- 中核の人工関節置換事業の減速と実行面の課題:大関節整形外科(膝関節および股関節)の手術件数が想定を下回ったことや社内の業務執行における不足により、市場シェアの拡大ペースは業界平均並みの水準まで減速した。さらに、股関節用手術器具のポートフォリオにおける不足や、最近投入した新製品の伸び悩みがこれに拍車をかけている。
- 末梢血管事業の減損と買収シナジー発現の遅延:同社は、長期化する供給制約、キャッシュフロー予測の引き下げ、および目標としていた統合シナジー達成スケジュールの遅れを背景に、末梢血管報告部門において主にイナリ・メディカルの買収に関連する2億9300万ドルののれん減損損失を計上し、株主による法的な追及を招いている。
- 保険者側の逆風と業務システムの摩擦:ストライカーは、予定手術に対する事前承認要件の厳格化、自己負担金(コペイ)の高騰、患者の免責金額の上昇といった民間医療保険者との摩擦による短期的な需要減退に直面している。さらに、全社的なSAP導入に伴う業務混乱や、依然として残る業務執行上の非効率性も重荷となっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。