


11月6日のAdvanced Micro Devices Inc (AMD) 値動きは10.95%上昇:値動きの背後にある要因


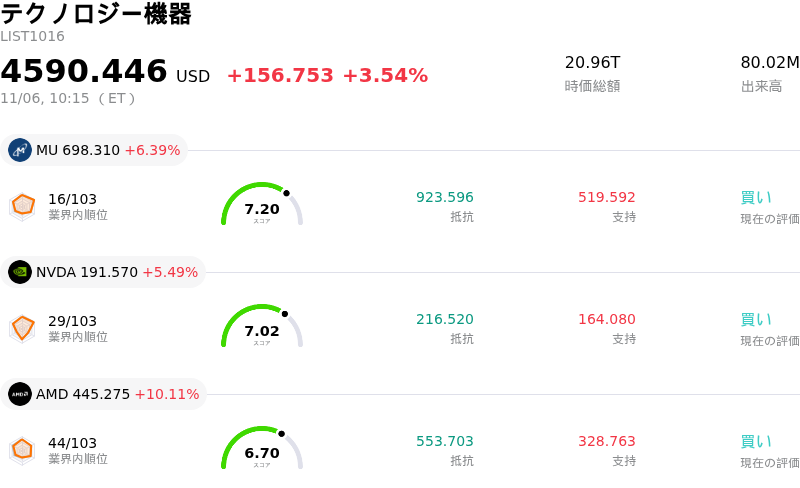
Advanced Micro Devices Inc (AMD) 値動きは10.95%上昇しました。テクノロジー機器セクターは3.54%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 7.09%、NVIDIA Corp (NVDA) 上昇 5.78%、Advanced Micro Devices Inc (AMD) 上昇 10.95%。
本日のAdvanced Micro Devices Inc(AMD)の株価上昇の要因は何ですか?
直近の決算発表後の乱高下を経て、機関投資家が積極的に買いを入れたことから、アドバンスト・マイクロ・デバイセズ(AMD)は急反騰を見せ、半導体セクター全体で力強いリバウンドを主導した。市場参加者は同社の直近の四半期決算を再評価し、データセンター部門の本質的な強さに着目している。同部門ではサーバー向けプロセッサー「EPYC」および人工知能(AI)アクセラレーター「Instinct」の好調な出荷が続き、市場シェアの拡大を牽引している。週初めにセクター全体が下落圧力を受けた後、企業向けコンピュート需要拡大の主要な恩恵を受ける同社のバリュエーション調整を好機と捉えたファンド勢による押し目買いが勢いを増した。
今回の株価反発を支える事業面の主要なカタリストは、今後の売上高ガイダンスや長期的なアクセラレーター導入スケジュールに対する市場の信頼が高まった点にある。クラウドサービスプロバイダーやハイパースケールプラットフォームが高水準の設備投資を維持していることで、短期的な投資疲れに対する投資家の懸念は後退した。来年に向けた粗利益率の拡大と売上高モメンタムの加速に関する経営陣の前向きな見解は、将来のキャッシュフローに対する急速な再評価をファンダメンタルズ面から裏付け、従来のコンシューマー向けゲーミングおよびPC製品群で続く循環的な軟調さを払拭した。
ウォール街のアナリストセンチメントも、株価上昇に拍車をかける上で決定的な役割を果たした。大手投資銀行数社は同社の事業軌道を擁護し、強気な見通しを改めて示した。直近の下落はサプライチェーンを巡る一時的な市場心理と次世代コンピューティングアーキテクチャに対する構造的需要との乖離にすぎないと強調した。こうした好意的な評価に加え、半導体指標全体の落ち着きやマクロ経済環境におけるリスク選好度の改善が相まって、クオンツファンドおよびロングオンリーファンドの双方からシステマティックなショートカバーや積極的なモメンタム買いが誘発された。
バリュエーションへの感応度、業界全体の供給制約、企業支出の優先順位の変動可能性といった短期的なリスクは依然として残るものの、今回の急反騰は、データセンターインフラの成長に対する見通しが明確な半導体大手銘柄に対する機関投資家の旺盛な需要を浮き彫りにしている。この反発は、テクニカルな売られ過ぎ状態の解消と、複数年にわたる同社の競争ロードマップに対する市場の根強い信認の双方を反映している。
Advanced Micro Devices Inc(AMD)のテクニカル分析
技術的に見ると、Advanced Micro Devices Inc (AMD)はMACD(12,26,9)の数値が-25.449で、売りのシグナルを示しています。RSIは38.490で中立の状態、Williams%Rは73.215で売りの状態を示しています。ご注意ください。
Advanced Micro Devices Inc(AMD)のメディア報道
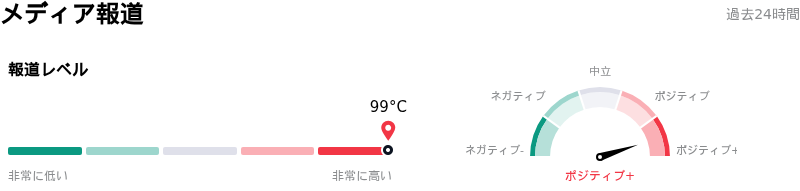
メディア報道に関して、Advanced Micro Devices Inc (AMD)はメディア注目度スコア99を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Advanced Micro Devices Inc(AMD)のファンダメンタル分析
Advanced Micro Devices Inc (AMD)はテクノロジー機器業界に属しています。最新の年間売上高は$34.64Bで、業界内で9位です。純利益は$4.33Bで、業界内では12位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$631.53、最高は$1250.00、最低は$320.00です。
Advanced Micro Devices Inc(AMD)に関する詳細
企業固有のリスク:
- 粗利益率ガイダンスの低下:経営陣が示した第4四半期のNon-GAAP粗利益率ガイダンスは約55%と、前四半期の56%から低下して市場コンセンサスを下回った。これにより、先端パッケージングの製造コスト高騰や短期的な収益性悪化への懸念がアナリストの間で強まっている。
- フリーキャッシュフローの大幅悪化と在庫の積み増し:売上高が拡大したにもかかわらず、第3四半期のフリーキャッシュフローは5億5,400万ドルへと急減した。数十億ドル規模に及ぶ積極的な在庫の積み増しや、顧客向けリース保証債務、運転資本負担の増大が主な要因となった。
- 顧客向けワラントによる希薄化とマルチプルの切り下げ:アナリストのコメントでは、ハイパースケールAIパートナーとの商業契約に伴う大規模なエクイティ・ワラント(新株予約権)の希薄化による下振れリスクが指摘された。これを受け、ゴールドマン・サックス、BofA、UBSなどのウォール街各社は、マルチプルの縮小を理由に目標株価を引き下げた。
- 広帯域メモリ(HBM)の供給ボトルネック:パッケージングおよびHBM部品の慢性的な不足が引き続き製造能力を制約しており、高密度Instinctアクセラレータの当面の納入量を抑え込むとともに、Heliosラック展開の実行スケジュールを脅かしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。