


11月6日のMicron Technology Inc (MU) 値動きは7.12%上昇:完全な分析


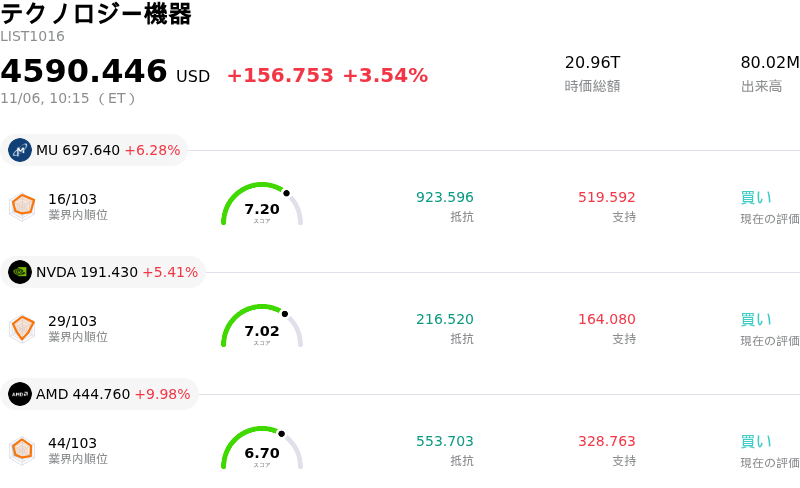
Micron Technology Inc (MU) 値動きは7.12%上昇しました。テクノロジー機器セクターは3.54%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 7.09%、NVIDIA Corp (NVDA) 上昇 5.78%、Advanced Micro Devices Inc (AMD) 上昇 10.95%。
本日のMicron Technology Inc(MU)の株価上昇の要因は何ですか?
マイクロン・テクノロジーは当日の取引で力強い上昇基調を示した。これは主に、メモリー業界のアップサイクルの構造的な持続性に対する機関投資家の信頼が高まったことによる。超大型ハイパースケーラーが先端人工知能(AI)アクセラレーター向けの設備投資予算を継続して拡大する中、特にHBM3Eや次世代HBMアーキテクチャを中心とする広帯域メモリー(HBM)への旺盛な需要が改めて裏付けられ、投資家は積極的な買いで反応した。HBMの積層構造は標準的なDRAMに比べてウェーハ生産能力を大幅に多く消費するため、メモリー市場全体の供給は依然として極めて引き締まっており、複数の製品カテゴリにわたるマイクロンの価格決定力を一段と強固にしている。
業界調査や同業他社のコメントからも、エンタープライズ向けサーバーDRAMや高密度NANDフラッシュメモリーの平均販売価格(ASP)が予想外の底堅さを見せていることが確認されている。サイクル中盤にみられる典型的な減速に見舞われるどころか、大手クラウドサービスプロバイダーにおけるサーバーメモリー在庫は低水準を維持しており、継続的な長期供給契約の締結を促している。この引き締まった需給関係は売上総利益率の拡大見通しに直結しており、セルサイドアナリストによる直近の売上高および1株当たり利益(EPS)予想の上方修正につながっている。市場ではマイクロンを、単なる業績変動の大きい汎用メモリーメーカーとしてではなく、長期的なAIインフラのエコシステムに不可欠なハードウェアサプライヤーとして評価する動きが強まっている。
大手コンピュートおよびネットワーキングベンダーからの力強い決算シグナルを受け、機関投資家の資金が高ベータのハードウェア主力株へローテーションしたことも、半導体セクター全体の地合いを押し上げるさらなる追い風となった。主要なテクニカル上のレジスタンスラインを突破したことで、クオンツ戦略やモメンタム戦略が株価上昇の勢いを増幅させ、ショートカバーやロングオンリーファンドによる継続的な買い越しを誘発した。また、安定したマクロ経済環境と金利ボラティリティの低下に支えられ、市場全体の地合いも資本集約的なグロース株に有利に働いた。
今後の見通しとして、短期的なテクニカル面およびファンダメンタルズの環境は極めて良好であるものの、従来型メモリーのビット出荷量で大きな割合を占めるPCおよびスマートフォン最終市場の回復ペースについては、機関投資家として引き続き注視する必要がある。さらに、先端パッケージング向けクリーンルームへの継続的な設備投資や、各地域の競合他社による生産能力拡大の動きは、現在の利益率拡大サイクルがどこまで持続するかを左右する重要な変数となる。現時点では、良好な価格動向とHBMのタイトな割り当てを背景に、マイクロンはエンタープライズ向けハードウェアの保有銘柄の中で引き続き有利な位置付けにある。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が-44.009で、売りのシグナルを示しています。RSIは33.447で中立の状態、Williams%Rは82.644で売られ過ぎの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
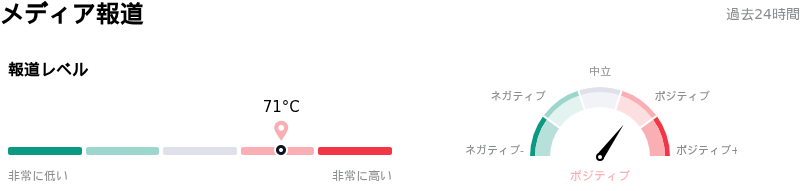
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア71を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
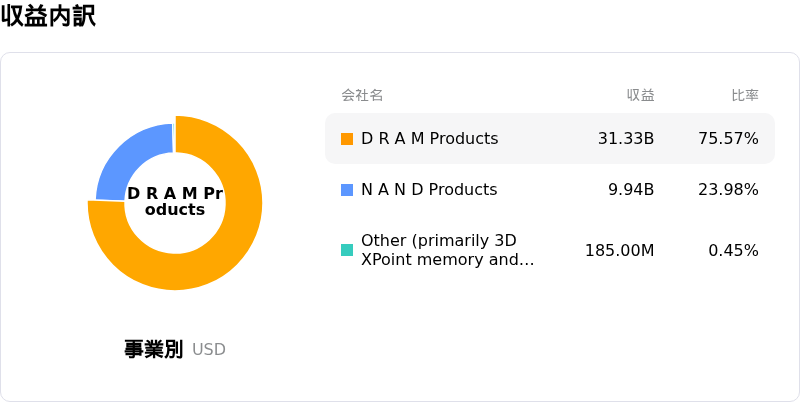
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$133.19Bで、業界内で2位です。純利益は$84.97Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1538.93、最高は$3000.00、最低は$361.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 台湾Fab 11Eの建設中断と労働争議:利益配分の条件を巡る対立から現地の労働組合が圧倒的多数でストライキ権行使を可決したことを受け、マイクロンは台湾・桃園で計画していた30億〜45億ドル規模の「Fab 11E」施設の建設を中断した。これにより、次世代DRAMおよび広帯域幅メモリ(HBM)の生産能力供給スケジュールが直接的な脅威に晒されている。
- DRAM市場シェアの縮小と中国勢との競争激化:最新の市場シェアデータによると、第3四半期の世界DRAM市場におけるマイクロンのシェアは前年同期の26%から21%に低下した。さらに、中国のCXMTが次世代アーキテクチャの開発を進展させていることや、サーバー向けDRAMを標的とした積極的な先行販売を行っているとの報道が、競争激化の逆風に拍車をかけている。
- AI設備投資(CapEx)の早期ピークアウト懸念とデータセンターの許認可リスク:機関投資家のアナリストらはAIデータセンターの建設見通しを10%〜20%下方修正し、ハイパースケーラーの設備投資(CapEx)のピーク時期を2027年に前倒しした。これにより、選挙後に電力や用地の許認可に対する規制審査が厳格化し、高利益率なエンタープライズ向けメモリの需要が抑制されるとの懸念が高まっている。
- コンシューマー向けセグメント全般への川下需要低迷の波及:クアルコムなど主要な半導体競合他社が発表した失望的な業績見通しや携帯端末向け売上高の急減は、メモリ価格の高騰がクライアント向けハードウェア需要を著しく抑制していることを示唆しており、非AI向けPCおよびモバイルDRAMセグメントにおける発注延期やマージン圧迫のリスクを高めている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。