


11月6日のWalmart Inc (WMT) 始値は3.02%下落:投資家が知っておくべき情報


Walmart Inc (WMT) 始値は3.02%下落しました。食品 & ドラッグストアセクターは2.57%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Walmart Inc (WMT) 下落 2.84%、Kroger Co (KR) 下落 2.87%、Sysco Corp (SYY) 下落 0.19%。
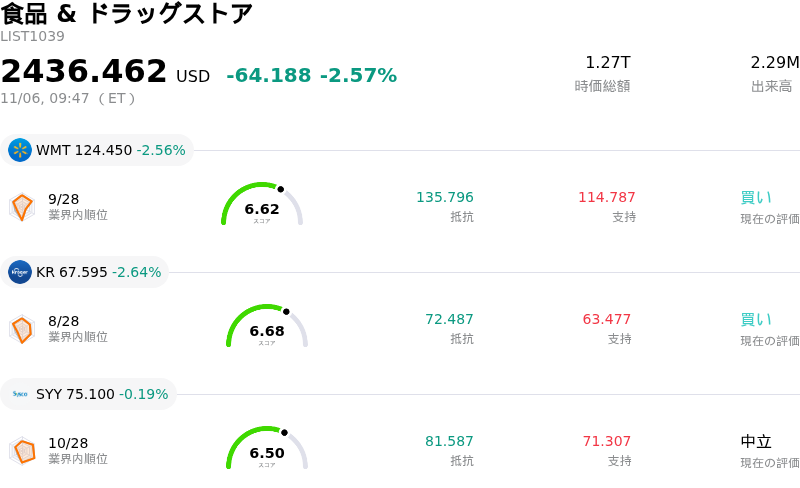
本日のWalmart Inc(WMT)の株価下落の要因は何ですか?
ウォルマートは本日の取引で目立った売りに押された。マクロ経済の逆風、個人消費動向の変化、小売セクター全般に対する警戒感の高まりが重なったことが要因だ。年末商戦を控えて投資家が業績予想を見直すなか、消費者の裁量的支出に対する懸念や販促競争の激化が投資家心理の大きな重荷となっている。
株価下落の主な背景には、中・低所得者層の家計圧迫が続いていることを示すマクロ経済データがある。景気不透明期において、ウォルマートは歴史的に低価格志向(トレードダウン)による恩恵を受けてきたものの、足元の消費者信頼感指数や小売支出調査からは、買い物客が一段と財布の紐を締めている実態がうかがえる。家庭用品、アパレル、家電などの裁量品カテゴリーで需要の軟調が続いており、小売各社は利益率の低い食品や生活必需品への依存度を高めざるを得なくなっている。こうした商品構成(プロダクトミックス)の変化は粗利益率の改善にとって継続的なリスク要因であり、機関投資家がポジションを縮小する動きにつながっている。
さらに、年末商戦での大幅な値引き競争への警戒感が、利益率に対する懸念を強めている。ECプラットフォームやディスカウント専門店に対抗して市場シェアを維持するため、小売各社は販促活動の頻度を高め、販促期間を長期化させる構えを見せている。ウォルマートは比類なき規模とサプライチェーンの強みを有するものの、物流費や人件費投資をはじめとする運営コストの上昇が続いており、ホリデーシーズンの販売数量が利益率の縮小を上回れなければ、業績下振れを回避する余地はほとんど残されていない。
また、小売セクター全体の動向も日中の軟調な値動きに影響を与えた。アナリストが大手総合小売各社の売上高成長シナリオや利益率ガイダンスを広く見直すなか、機関投資家のポートフォリオフローは、バリュエーション倍率(マルチプル)が高いディフェンシブ消費関連の主力銘柄から資金を引き揚げるセクターローテーションを反映したものとなった。同社は数週間後に四半期決算の発表を控えており、市場関係者は高い期待を維持したまま決算を迎えるよりも、リスク回避のためにポジションを縮小することを選んだ。
今後の見通しとして、ウォルマートの短期的な業績は、食品分野の市場シェアを維持しつつ、高利益率の裁量品カテゴリーを安定させられるかどうかに左右される。さらに、リテールメディア広告やサードパーティ向けマーケットプレイス事業といった高利益率の付随ビジネスにおける収益化のペースが、本業の小売事業における利益率希薄化を相殺する上で極めて重要となる。経営陣が年末商戦期の消化動向や収益性の目安を明確に示すまでは、小売関連のマクロ指標に左右されるボラティリティの高い相場環境が続くとみられる。
Walmart Inc(WMT)のテクニカル分析
技術的に見ると、Walmart Inc (WMT)はMACD(12,26,9)の数値が0.691で、買いのシグナルを示しています。RSIは58.772で中立の状態、Williams%Rは55.431で売りの状態を示しています。ご注意ください。
Walmart Inc(WMT)のメディア報道
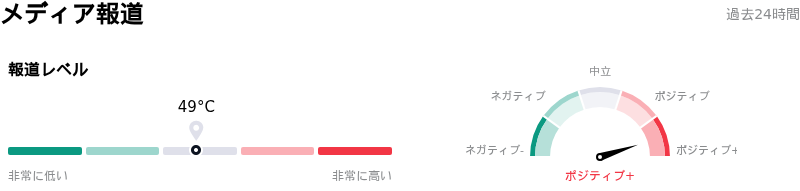
メディア報道に関して、Walmart Inc (WMT)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Walmart Inc(WMT)のファンダメンタル分析
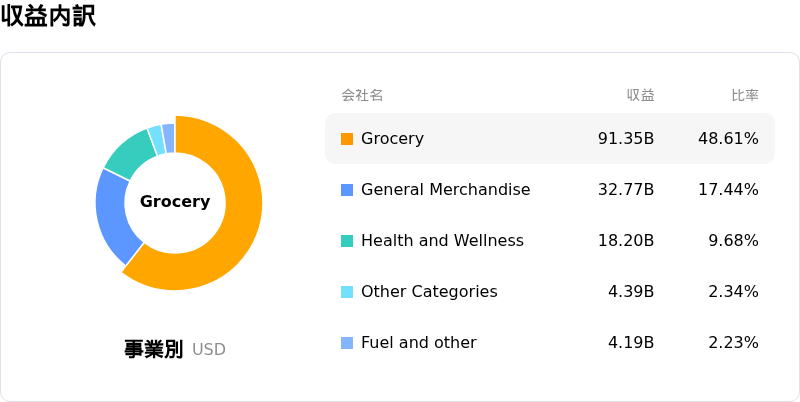
Walmart Inc (WMT)は食品 & ドラッグストア業界に属しています。最新の年間売上高は$713.16Bで、業界内で1位です。純利益は$21.89Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$127.52、最高は$155.00、最低は$82.62です。
Walmart Inc(WMT)に関する詳細
企業固有のリスク:
- 第3四半期決算を控えたバリュエーションマルチプルの縮小:過去48〜72時間に公表された機関投資家向けリサーチノートやアナリストのコメントでは、ウォルマートの株価収益率(PER)約44〜46倍というプレミアムマルチプルに対する下振れリスクの高まりが改めて指摘されている。売上高の伸びが1桁台半ばにとどまる一方、多額の設備投資がフリーキャッシュフローを圧迫し続けていることから、アナリストらは11月19日の第3四半期決算発表を前に、現在のバリュエーションには事業遂行上のいかなるミスも許される余地がないと警告している。
- アルゴリズム価格設定に対するFTCの規制監視:米連邦取引委員会(FTC)がウォルマートに対し、消費者の閲覧履歴、ロイヤルティプログラム、自動アルゴリズムを利用して個別に決定する「監視型価格設定」に関する社内データの提出を命じる正式な命令を出したことが、依然として市場心理の重荷となっている。45日間の対応期限は、ウォルマートのデジタル小売り事業にとってヘッドラインリスクや潜在的なコンプライアンス費用、法的な不透明感をもたらしている。
- 経営幹部による自社株売却:米証券取引委員会(SEC)への新たな「フォーム4」提出書類により、スレシュ・クマール最高技術責任者(CTO)が約2,050万ドル相当の16万6,342株を売却したことや、ダニエル・バートレット上級副社長による追加の株式売却が明らかになり、日中の利益確定売りを誘発した。これらは事前に設定された規則10b5-1計画に基づく取引であるものの、過去最高水準のマルチプルでの大規模なインサイダーによる現金化は、機関投資家の売り圧力を一段と強めている。
- 会員統合戦略における収益化と利益率の希薄化:ウォルマートが「Walmart+」と「サムズ・クラブ・プラス」を統合型サブスクリプションとして構造的にバンドル化した動きを受け、モルガン・スタンレーによる最新の機関投資家向け調査データでは、従来両方の会員権を重複保有していた消費者はわずか12%にとどまることが浮き彫りとなった。アナリストらは、これら2つのエコシステムの統合は、期待されていた短期的なクロスセル収益を生み出さないまま、会費収入の希薄化や提携特典コスト(ガソリン割引やストリーミングサービスの連携など)の増加を招くリスクがあると警告している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。