


11月6日のBroadcom Inc (AVGO) 始値は4.58%上昇:値動きの背後にある事実


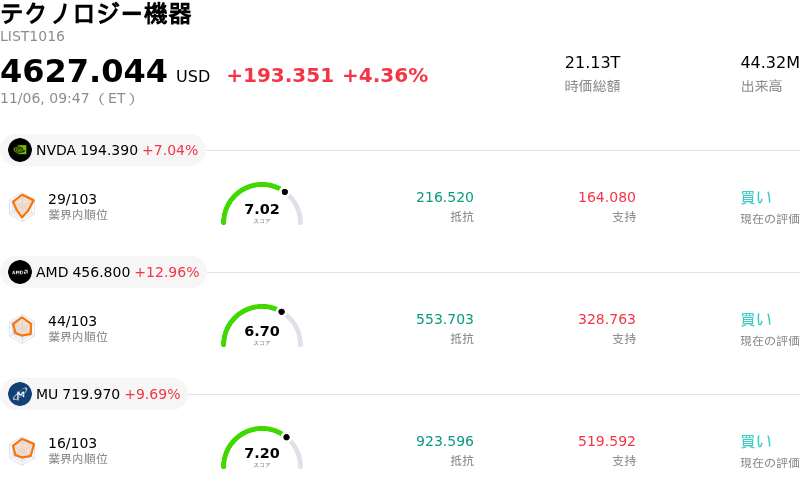
Broadcom Inc (AVGO) 始値は4.58%上昇しました。テクノロジー機器セクターは4.36%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 6.71%、Advanced Micro Devices Inc (AMD) 上昇 12.54%、Micron Technology Inc (MU) 上昇 9.69%。
本日のBroadcom Inc(AVGO)の株価上昇の要因は何ですか?
ブロードコムは堅調に推移した。人工知能(AI)半導体ポートフォリオにおけるモメンタムの加速や、カスタムシリコン需要を巡る良好な市場センチメントが追い風となった。投資家は大手ハイパースケーラーによる持続的な設備投資拡大の兆候を好感しており、カスタムASIC(特定用途向け集積回路)の主要な設計パートナーとしてのブロードコムの中核的な役割が再認識されている。メガキャップのクラウドプロバイダーが総所有コスト(TCO)の最適化を図るため、汎用アクセラレーターと並行して独自シリコンアーキテクチャの導入を優先し続ける中、カスタムアクセラレーターおよび広帯域ネットワーキングシリコンにおけるブロードコムの圧倒的な市場地位は、中期的な収益見通しに高い確度をもたらしている。
業界動向や次世代ネットワーキングソリューションに対する構造的な需要は、同社株に対する機関投資家の投資意欲を一段と強めている。高密度なAIコンピューティングクラスターの構築が進む中、膨大なデータ転送能力が必要とされており、これがブロードコムのスイッチング、ルーティング、光インターコネクト事業に直接的な恩恵をもたらしている。市場参加者の間では超高速イーサネットファブリックへの移行を極めて重要な成長要因と捉える見方が強まっており、マクロ経済の逆風が非AIの従来型半導体製品において局所的かつ循環的な摩擦を生じさせている中でも、同社が価格決定力を維持し、全社的な利益率を拡大させることを可能にしている。
ソフトウェア分野では、VMwareの統合の進展とビジネスモデルの転換が引き続き業務効率の向上をもたらし、業績予想の上方修正を支えている。より高付加価値なマルチクラウド・サブスクリプションライセンスへの移行や製品ラインの集約によって、リカーリング(継続課金型)収益の安定性と粗利益率の水準が向上した。堅調なフリーキャッシュフロー創出力は、経営陣による規律ある統合戦略の妥当性を証明するだけでなく、継続的な増配とデレバレッジ(負債削減)能力を通じた株主還元の強化にも寄与しており、強靭なキャッシュ創出力を備えた銘柄を求める長期保有型(ロングオンリー)の機関投資家から強い支持を集めている。
短期的には、企業向けソフトウェアの契約更新ペースや、エンタープライズストレージおよびブロードバンド部門における循環的な回復軌道など、市場参加者は潜在的な懸念材料に引き続き留意する必要がある。それでもなお、セルサイドの良好なセンチメント、データセンター向け支出予測の高水準な推移、カスタムAIチップのロードマップに対する高い見通しを背景に、ブロードコムはプレミアムなバリュエーション倍率を維持し、ハイパースケールインフラの導入拡大に伴うシェアを獲得する上で極めて有利な位置にある。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が-5.970で、売りのシグナルを示しています。RSIは37.834で中立の状態、Williams%Rは77.168で売りの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
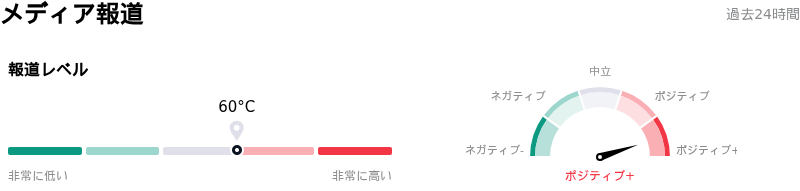
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア60を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
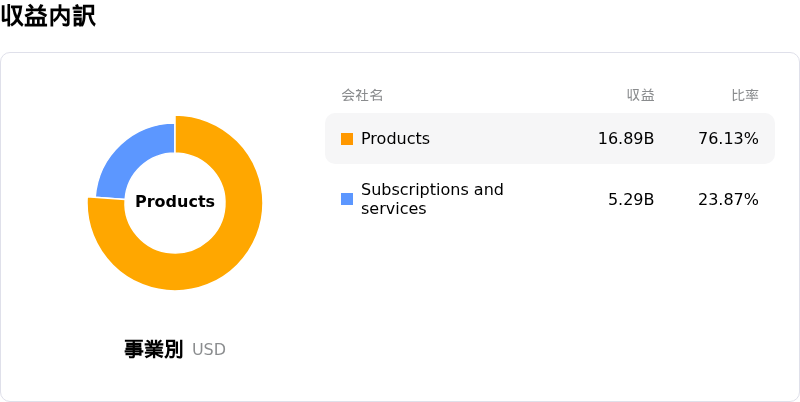
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で5位です。純利益は$23.13Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$516.73、最高は$663.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- アンスロピック向けハードウェア融資と残存価値負債:ブロードコムの数十億ドル規模のAIファイナンス枠組みのもとで導入されたハードウェアの残存価値を保証する契約上の義務は、流通市場でのハードウェア価値の下落や企業のAIインフラ構築の減速が生じた場合、バランスシートを多額の減価償却負債に晒すリスクを抱えています。
- プロダクトミックスの希薄化による売上総利益率の圧迫:VMwareの高利益率な企業向けソフトウェアに対し、カスタムAIアクセラレータ(XPU)やネットワーキング・ハードウェアによる売上貢献が急速に拡大していることで連結売上総利益率が押し下げられており、機関投資家のアナリストがマルチプル拡大の前提を引き下げる要因となっています。
- VMwareのライセンス提供をめぐる規制当局の監視と反トラスト法リスク:欧州委員会がVMwareの刷新されたサブスクリプション体系やパートナー向けアクセス条件について調査を進めていることは、正式な反トラスト法調査に発展し、年間世界売上高の最大10%に達する法定制裁金が科されるリスクをはらんでいます。
- インサイダーによる株式売却の活発化:米証券取引委員会(SEC)への「フォーム4」届出書で開示された役員による大規模な純株式売却(直近の期間で10億ドルを超え、インサイダーによる買い付けはごくわずか)は、現在のバリュエーション・マルチプルに対する社内の信認をめぐり、機関投資家の懸念を呼び起こしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。