


11月5日のMicrosoft Corp (MSFT) 値動きは3.11%下落:どのようなシグナルを示しているのか?


Microsoft Corp (MSFT) 値動きは3.11%下落しました。ソフトウェア & ITサービスセクターは2.42%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 3.11%、Meta Platforms Inc (META) 下落 4.09%、Alphabet Inc Class A (GOOGL) 下落 1.52%。
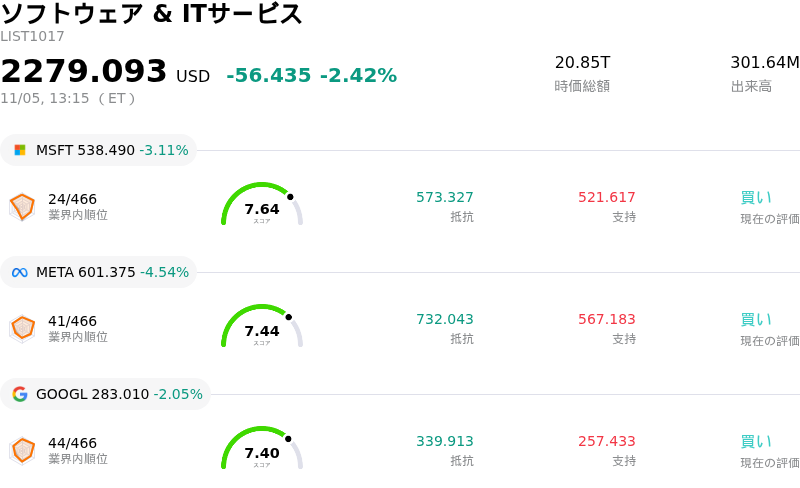
本日のMicrosoft Corp(MSFT)の株価下落の要因は何ですか?
本日の取引でマイクロソフト株には顕著な下押し圧力がかかった。巨額の設備投資負担や短期的なクラウド成長見通しを背景に、市場参加者が高バリュエーションのハイテク株の評価を見直したためだ。機関投資家が同社の将来の事業見通しを精査するなか、膨大な人工知能(AI)インフラ投資がそれに見合う利益率の拡大に結実するまでの期間を巡り、市場心理は一段と慎重になっている。
今回の株価調整の主な要因は、クラウドインフラ支出に対する市場の精査が強まっている点にある。生成AI機能に対する企業の需要は依然として歴史的な高水準にあるものの、データセンターの継続的な供給能力の制約や減価償却費の高止まりが、足元の収益性期待を抑制している。機関投資家デスクは、GPUや専用データセンターの構築に伴う設備投資の急加速に対し、Azureの利用拡大ペースがどこまで追随しているかに注視を強めている。投資拡大のペースが直近のクラウド増収ペースを上回ると、ソフトウェア株のバリュエーション(マルチプル)は圧縮に直面しやすく、超大型株ポートフォリオ全般で利益確定売りが誘発されることになる。
より広範なマクロ経済およびセクター全体の動向も、この軟調さに拍車をかけた。指標となる長期国債利回りの上昇が金融環境の引き締まりをもたらし、高デュレーションのソフトウェア株に特に大きな打撃を与えた。システマティック・ファンドやポートフォリオ・マネージャーが、集中していたメガキャップ・テクノロジー株からディフェンシブ銘柄や景気敏感銘柄へとエクスポージャーのリバランスを進めるなか、パッシブおよびアクティブ双方の資金流出が日中を通じて継続的な売り圧力となった。さらに、企業向けソフトウェア業界全体で企業のIT予算に関する慎重な見解が相次いだことで、裁量的なクラウド最適化サイクルが当初の想定以上に長期化するのではないかとの懸念が生じている。
機関投資家の視点では、今回の売りはマイクロソフトの競争優位性(モート)が構造的に悪化したというよりも、戦術的なバリュエーションの再評価を反映したものとみられる。同社は企業向け生産性ツール群やクラウドエコシステムを通じ、業界トップクラスの企業浸透力を示し続けている。しかし、積極的なインフラ増設を織り込んで市場コンセンサスが営業利益率の想定軌道を修正するなか、当面の株価はボラティリティの高まりを受けやすい状態が続く見通しだ。株価の安定化に向けた主要な指標としては、企業向けAIのシート課金(アカウントあたりの収益化)の明確な加速、設備投資の伸び率の安定化、そして中核となるクラウドリージョンでの供給制約の緩和を示す明確な証拠などが挙げられる。
Microsoft Corp(MSFT)のテクニカル分析
技術的に見ると、Microsoft Corp (MSFT)はMACD(12,26,9)の数値が-0.474で、中立のシグナルを示しています。RSIは55.607で中立の状態、Williams%Rは37.904で買いの状態を示しています。ご注意ください。
Microsoft Corp(MSFT)のメディア報道
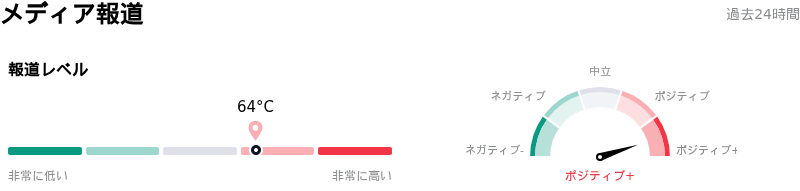
メディア報道に関して、Microsoft Corp (MSFT)はメディア注目度スコア64を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Microsoft Corp(MSFT)のファンダメンタル分析
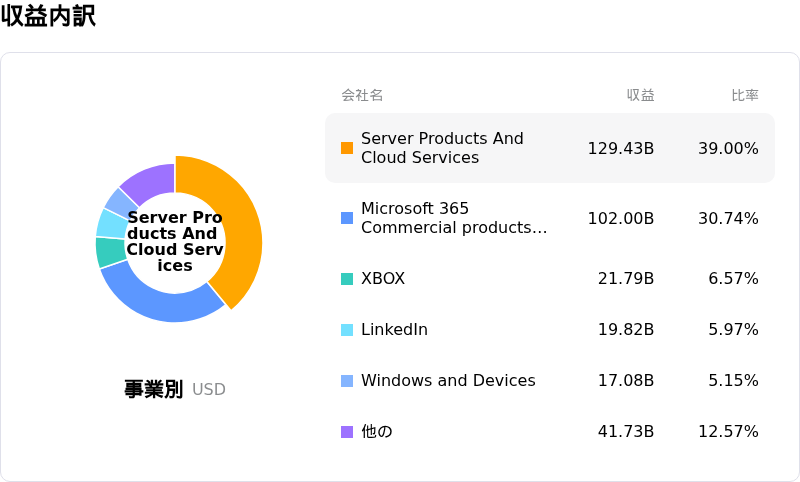
Microsoft Corp (MSFT)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$331.84Bで、業界内で3位です。純利益は$133.75Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$629.11、最高は$870.00、最低は$440.00です。
Microsoft Corp(MSFT)に関する詳細
企業固有のリスク:
- AI設備投資の急増とキャッシュフローの希薄化:生成AIのワークロードを支える年間設備投資額が1,700億ドルに向かうペースで推移するなか、四半期で450億ドルを上回るインフラ支出がフリーキャッシュフローの急減を招き、クラウドの売上総利益率圧迫を巡るアナリストの投資判断引き下げにつながっている。
- 巨額起債によるバランスシートのレバレッジ上昇:マイクロソフトがハイパースケール・データセンターのインフラ資金調達のために実施した250億ドル規模のシニア債発行は、借入債務と債務返済負担を大幅に増加させており、積極的なAI拡大が自己資金による資本余力を圧迫している現状を浮き彫りにしている。
- 物理インフラの遅延とハードウェアのボトルネック:電力アクセスやネットワーク設備、サードパーティ製ハードウェアの納入遅延にわたる深刻な供給制約がキャパシティ拡張を妨げており、Azureがピーク時のコンピュート需要を満たすことを制限し、競合するハイパースケーラーに市場シェアを奪われるリスクをもたらしている。
- OpenAIへの集中と提携関係の多角化:商業受注残高のかなりの部分がOpenAIに紐付いているなか、OpenAIがAWSやオラクルなどの競合クラウドプラットフォームにコンピュートワークロードを振り分けることを認める改定契約条件は、マイクロソフトの中核的なクラウド収益化ランレートに対する下振れリスクをもたらしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。