


11月5日のAmazon.com Inc (AMZN) 値動きは3.18%下落:主な推進要因が明らかにされました


Amazon.com Inc (AMZN) 値動きは3.18%下落しました。小売セクターは2.00%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 下落 3.18%、Costco Wholesale Corp (COST) 上昇 2.49%、Home Depot Inc (HD) 下落 0.78%。
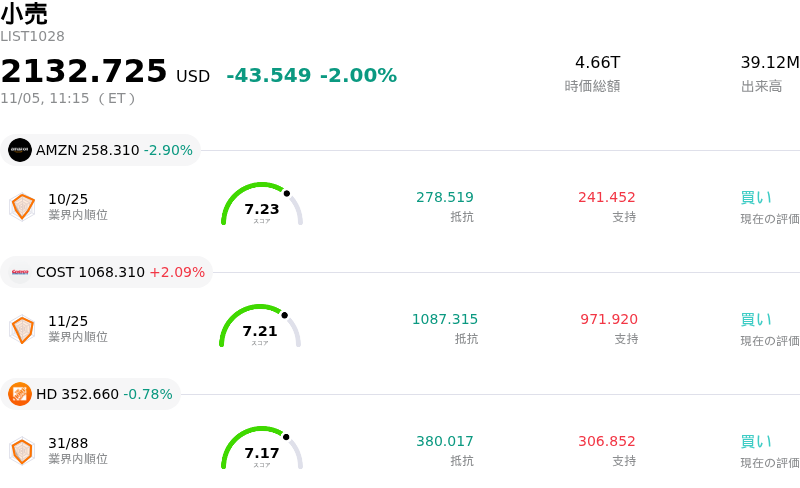
本日のAmazon.com Inc(AMZN)の株価下落の要因は何ですか?
本日の取引でアマゾンの株価は下落圧力にさらされた。メガキャップ(超大型)ハイテク株全般に広がるリスク回避姿勢に加え、企業向けクラウド事業や小売事業の営業利益率に対する警戒感が改めて意識されたことが投資家心理の重荷となった。米国債利回りの高止まりや金融引き締め政策の長期化懸念に象徴されるマクロ経済環境の引き締まりを受け、高バリュエーションの一般消費財やハイテクの主力銘柄から資金が流出するセクターローテーションが発生し、同業他社を含めた銘柄群全体に取引時間を通じて目立った売り圧力が波及した。
ファンダメンタルズ面における主な逆風は、アマゾン・ウェブ・サービス(AWS)における人工知能(AI)インフラの拡張・維持に求められる設備投資(CAPEX)の増大傾向にある。機関投資家の間では、これら巨額の投資に対するリターンの発現時期や規模を厳しく見極めようとする姿勢が強まっている。クラウドインフラ全体の売上高の伸びは構造的に堅調を維持しているものの、企業のIT支出環境が依然として選別的でありハイパースケーラー間の競争も激化するなか、市場参加者は足元の利益率希薄化と長期的な収益化のマイルストーンとを天秤にかけて慎重に見定めている。
同時に、中核となる電子商取引(EC)・小売事業も、消費者行動の変化に伴う根強い逆風に直面している。裁量的支出の動向に減速の兆しが見られるなか、アマゾンはプロモーション活動や、元来利益率の低い日用品・生活必需品カテゴリーへの依存度を高めざるを得なくなっている。地域フルフィルメント網の効率化が従来は利益率の下支えとなってきたものの、輸送コストや人件費の変動が国内外の両セグメントにおいて追加的な収益性の維持を試す要因となり続けている。
機関投資家のポジショニングの観点からは、今回の株価下落はアセットマネージャーによる規律あるリスク管理と戦術的なリスク削減(デリスキング)を反映している。大型ハイテク株全般でバリュエーションの拡大が進んだ後、株式市場全体の軟調局面において機関投資家のポートフォリオはハイベータ銘柄へのエクスポージャーを積極的に削減してきた。今後の見通しとして、機関投資家のアロケーターは株価安定に向けた不可欠なカタリストとして、クラウドインフラにおける企業向け大口契約のコミットメント、設備投資増大下におけるフリーキャッシュフローの耐久性、そして高利益率を誇る広告事業の成長モメンタムを注視していく方針だ。
Amazon.com Inc(AMZN)のテクニカル分析
技術的に見ると、Amazon.com Inc (AMZN)はMACD(12,26,9)の数値が1.330で、中立のシグナルを示しています。RSIは53.050で中立の状態、Williams%Rは32.877で買いの状態を示しています。ご注意ください。
Amazon.com Inc(AMZN)のメディア報道
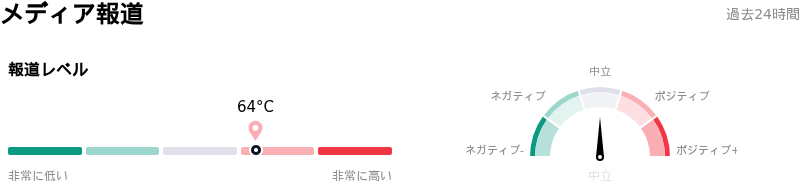
メディア報道に関して、Amazon.com Inc (AMZN)はメディア注目度スコア64を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Amazon.com Inc(AMZN)のファンダメンタル分析
Amazon.com Inc (AMZN)は小売業界に属しています。最新の年間売上高は$716.92Bで、業界内で1位です。純利益は$77.67Bで、業界内では1位です。会社概要
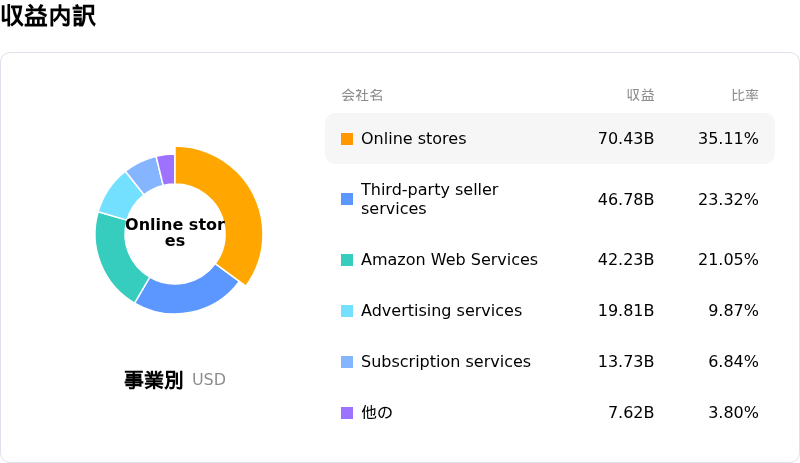
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$323.05、最高は$405.00、最低は$207.00です。
Amazon.com Inc(AMZN)に関する詳細
企業固有のリスク:
- 積極的なAIインフラ設備投資とフリーキャッシュフローの枯渇:経営陣は2026年の設備投資計画について、約2,200億ドルという前例のない見通しを据え置いた。単四半期のインフラ支出が773億ドルに達したことに加え、コメントでは2027年に支出がさらに拡大することが示唆されており、直近12カ月間のフリーキャッシュフローはマイナス424億ドルへと急激に落ち込み、外部負債による資金調達への依存を余儀なくされている。
- 高利益率なデジタル広告事業の減速:第3四半期の広告売上高は196億ドルにとどまり、市場予想の208億ドルを下回った。前年同期比の増収率は11%へと減速し、過去約4年間で最も鈍い伸びとなった。これは、中核の小売り事業やAI投資を支えるために必要な高利益率の収益源を直接的に侵食している。
- 連結売上高・純利益の予想未達:第3四半期の総売上高は2,019億4,000万ドルと市場予想の2,022億2,000万ドルを下回り、希薄化後1株当たり利益(EPS)も前年同期比で1.89ドルに減少して市場予想の1.96〜1.97ドルに届かなかった。これは、巨額の先行的な減価償却費やコンピューティング基盤の構築が目先の収益性を圧迫するという、事業運営上の期間(デュレーション)のミスマッチを反映している。
- バランスシートの悪化とレバレッジ負担の増大:巨額のインフラ設備投資へのコミットメントにより、アマゾンはネットキャッシュからネットデット(純負債)へと転落し、総資産負債比率は23.7%に上昇した。これにより、固定的な支払利息負担を増加させる大規模な社債発行を余儀なくされ、自社株買いなど資本配分の柔軟性が制約されている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。