


11月5日のCostco Wholesale Corp (COST) 値動きは3.25%上昇:投資家が知っておくべき情報


Costco Wholesale Corp (COST) 値動きは3.25%上昇しました。小売セクターは1.17%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 下落 2.52%、Costco Wholesale Corp (COST) 上昇 3.27%、Home Depot Inc (HD) 上昇 0.58%。
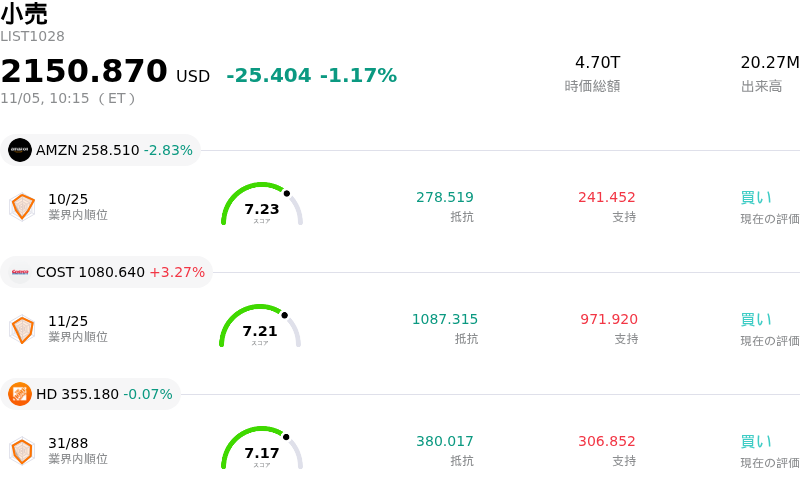
本日のCostco Wholesale Corp(COST)の株価上昇の要因は何ですか?
コストコ・ホールセールは、全事業セグメントで力強い業績指標を示した10月の月次売上高レポートの発表を主因に、堅調な上昇モメンタムを記録しました。純売上高は国内外における広範な既存店売上高の拡大に支えられ、前年同月比で2桁の伸びを記録しました。変動の大きいガソリン価格の影響や為替変動を除外した場合でも、基調的なコア既存店売上高は極めて堅調に推移しました。さらに、デジタル経由の売上高が急加速したことで、オンライン展開の実行力に対する投資家の懸念が和らぎ、デジタル機能の強化、配送パートナーシップ、アプリのエンゲージメント向上が着実に増収につながっていることが裏付けられました。
この力強い業績データは、コストコ独自の会員制倉庫型モデルに対する機関投資家の信認を一段と強めました。マクロ経済の不透明感が続き、消費者の支出選別姿勢が強まるなかでも、買い物客は割安感、まとめ買い、食料必需品を引き続き優先しており、従来の小売競合から実質的に支出シェアを奪っています。過去最高の更新率と会員ロイヤルティに支えられたコストコの経常的な会員収入は、投入コストのインフレや関税に伴うサプライチェーンの摩擦から収益性を守る高マージンの緩衝材となっています。特に重要な年末商戦期を迎えるにあたり、ポートフォリオマネージャーはこの予測可能性を極めて重要な競争上の堀(モート)と見なしています。
広範な資産配分の動きやセルサイドの前向きなセンチメントも、株価の上昇を一段と後押ししました。機関投資家はディフェンシブなセクターローテーションを進め、盤石なバランスシートと高いキャッシュ創出力を備えた質の高い生活必需品銘柄へと資金をシフトさせました。アナリストらは売上実績の数値を踏まえ、倉庫店舗網の継続的な拡大と規律ある在庫回転率を理由に挙げ、前向きな目標株価を維持し、買い推奨を再表明しました。堅調な客足と継続的な客単価の伸びも相まって、これらの要因が機関投資家による積極的な買い集めを促し、株価の力強いラリーに弾みをつけました。
Costco Wholesale Corp(COST)のテクニカル分析
技術的に見ると、Costco Wholesale Corp (COST)はMACD(12,26,9)の数値が11.740で、買いのシグナルを示しています。RSIは74.304で買いの状態、Williams%Rは0.547で買われ過ぎの状態を示しています。ご注意ください。
Costco Wholesale Corp(COST)のメディア報道
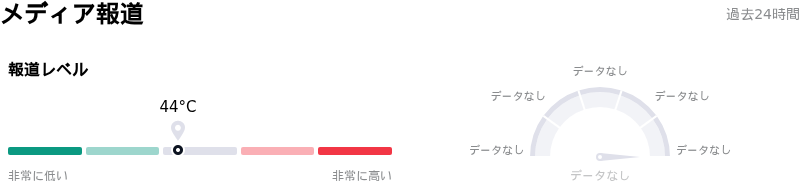
メディア報道に関して、Costco Wholesale Corp (COST)はメディア注目度スコア44を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Costco Wholesale Corp(COST)のファンダメンタル分析
Costco Wholesale Corp (COST)は小売業界に属しています。最新の年間売上高は$303.15Bで、業界内で2位です。純利益は$9.23Bで、業界内では2位です。会社概要
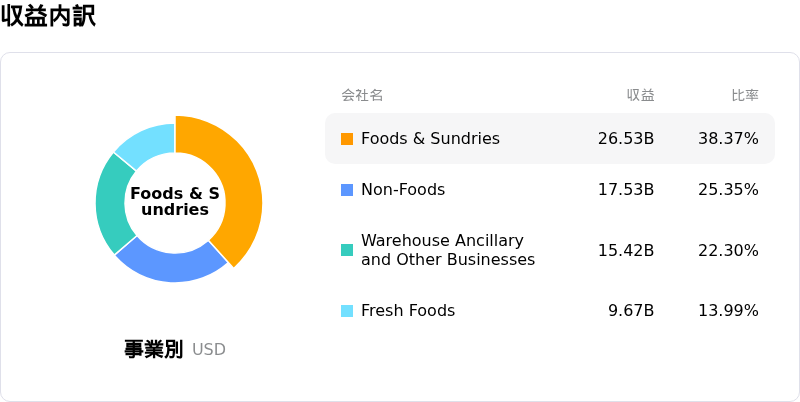
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1072.06、最高は$1315.00、最低は$761.22です。
Costco Wholesale Corp(COST)に関する詳細
企業固有のリスク:
- 高水準なバリュエーション・マルチプルとダウンサイドの非対称性:株価が1,050ドルを超える過去最高値圏で推移し、株価収益率(PER)が50倍超、PEGレシオが4.3倍を上回る中、機関投資家からは、コストコのプレミアム水準には安全余裕(マージン・オブ・セーフティ)が全く残されていないとの指摘が出ている。これにより、マクロ経済の減速や成長の一服局面において、急激なマルチプル縮小に見舞われやすい脆弱性が一段と高まっている。
- 低マージンな燃料販売の寄与による商品マージンの希薄化:売上高(トップライン)は拡大しているものの、直近の売上動向では、成長が裁量的な一般消費財ではなく、薄利多売のガソリン販売や生活必需品である食料品に偏って下支えされていることが示されている。この状況が中核商品の粗利益率を圧迫し、営業費用に対する感応度を高めている。
- 会費引き上げカタリストの出尽くしと会員維持率の頭打ち:2024年後半の会費引き上げ効果が一巡したことを受け、北米の会員更新率が92%近辺で頭打ちとなる中、機関投資家のアナリストからは追加的な利益拡大カタリストの減少を懸念する声が上がっている。この状況は、コストコの営業利益の大半を占める経常的な会費収入の拡大を制約する要因となっている。
- 関税転嫁を巡る摩擦とサプライチェーンの脆弱性:コストコは会員向けの価格競争力(プライスリーダーシップ)を維持するため、2%未満という極めて薄い商品マージンで事業を展開していることから、国境を越える貿易摩擦の激化や輸入関税の不確実性の高まりにより、大幅なコスト急増を自社で吸収するか、店頭価格を引き上げるかの選択を迫られるリスクに直面している。いずれにしても、会員のロイヤルティや来店客数を損なう恐れがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。