


11月3日のBloom Energy Corp (BE) 値動きは8.79%上昇:主な推進要因が明らかにされました


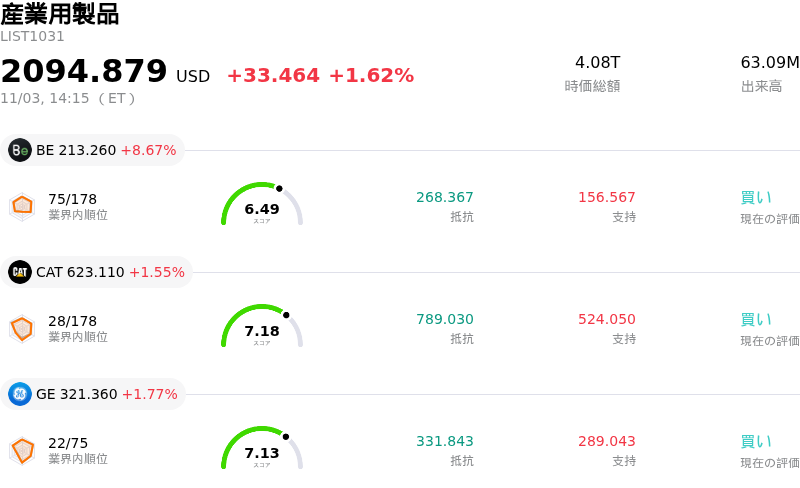
Bloom Energy Corp (BE) 値動きは8.79%上昇しました。産業用製品セクターは1.62%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 8.87%、Caterpillar Inc (CAT) 上昇 1.55%、General Electric Co (GE) 上昇 1.77%。
本日のBloom Energy Corp(BE)の株価上昇の要因は何ですか?
ブルーム・エナジーは、ウォール街の大手アナリストによる投資判断引き上げと、重要なクリーンテクノロジー提携の発表を受けて、強い買いの勢いをみせました。バークレイズは、固体酸化物形燃料電池サーバーの需要曲線の加速、顧客からの前受金の急速な積み上がり、そして2029年に至る大規模な長期供給契約を理由に挙げ、同燃料電池メーカーの投資判断を「オーバーウェイト」に引き上げました。アナリストによるこの評価に加え、同社はカリフォルニア・リソーシズおよび同社の炭素管理部門であるカーボン・テラバルトと、炭素回収・地下貯留(CCS)を統合した1ギガワット超の燃料電池発電の構築可能性を評価する法的拘束力のない覚書(MOU)を締結したと発表しました。このプロジェクト構想は、電力会社、自治体、データセンター関連の顧客が直面する電力容量の制約に直接対応するものです。
ブルーム・エナジーを取り巻く市場全体の背景には、人工知能(AI)インフラやハイパースケール・データセンターによる電力需要の急増が引き続き存在しています。地域の電力網における系統接続の遅延や電力会社の供給能力のボトルネックにより、迅速な導入を目指すテクノロジー企業にとって、オンサイト(現地)発電ソリューションが不可欠な役割を果たしています。このマクロトレンドは同社の直近の第3四半期決算でも再確認され、前年同期比で3桁の売上高成長、営業利益率の拡大、そして通期の売上高および利益見通しの3期連続となる上方修正が示されました。ハードウェア出荷における堅実な実行力と商用利用への関心の広がりが相まって、デジタルエネルギー・エコシステムにおけるブルーム・エナジーの役割に対する投資家の信頼を強めています。
事業面での前向きな勢いにもかかわらず、機関投資家を中心とする市場参加者は運転資本の動向やキャッシュ回収のタイムラインに引き続き注目しています。生産能力の急速な拡大やマイルストーン請求前の在庫積み増しが直近でフリーキャッシュフローの逆風となり、現在の株価反発前の短期的なもみ合いの一因となりました。しかし、顧客コミットメントの加速、注目のクリーンエネルギー提携、そしてウォール街による好意的な推奨が相まって、市場の強気マインドが回復しました。投資家は、持続的な業績の主要指標として、法的拘束力のない合意から正式な商用契約への移行やキャッシュ回収のタイミングを注視していくことになります。
Bloom Energy Corp(BE)のテクニカル分析
技術的に見ると、Bloom Energy Corp (BE)はMACD(12,26,9)の数値が-4.452で、売りのシグナルを示しています。RSIは43.776で中立の状態、Williams%Rは53.399で中立の状態を示しています。ご注意ください。
Bloom Energy Corp(BE)のメディア報道
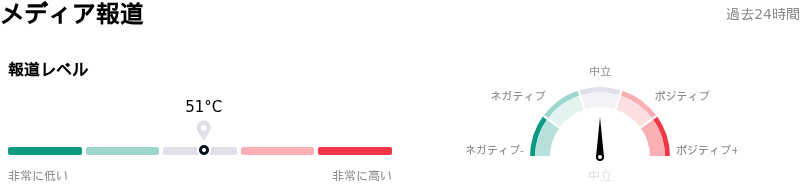
メディア報道に関して、Bloom Energy Corp (BE)はメディア注目度スコア51を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Bloom Energy Corp(BE)のファンダメンタル分析
Bloom Energy Corp (BE)は産業用製品業界に属しています。最新の年間売上高は$2.02Bで、業界内で78位です。純利益は$-88.43Mで、業界内では210位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$280.50、最高は$354.00、最低は$98.94です。
Bloom Energy Corp(BE)に関する詳細
企業固有のリスク:
- フリーキャッシュフローのマイナスと運転資本の圧迫:第3四半期の売上高が予想を上回る好結果となったものの、ブルーム・エナジーは営業キャッシュフローがマイナス2,700万ドル、フリーキャッシュフローがマイナス1億8,100万ドルであったと発表しました。未請求契約資産(8億5,860万ドル)や増加する棚卸資産および売上債権に資本が大きく拘束されており、キャッシュ・コンバージョン効率に対する機関投資家の懸念が高まっています。
- 極度な顧客集中リスク:同社のビジネスモデルはごく一部の顧客群に過度に依存しており、上位2顧客だけで第3四半期の総売上高の約69%を占めています。このような高い顧客集中度は、主要ハイパースケーラーによる設備投資の一時停止や導入遅延に対して、将来のトップラインの安定性を脆弱なものにしています。
- 顧客インセンティブによる収益希薄化とユニットエコノミクスへの懸念:オラクルのようなアンカー顧客であるハイパースケーラー向けの新株予約権(ワラント)や金銭的インセンティブに紐づく3億600万ドル超をはじめ、巨額の顧客対価資産が収益性の逆風となっています。アナリストは、一時的な電力網の電力不足が緩和された後、高額な保守費用や高コストなハードウェア・インセンティブによって長期的なユニットエコノミクスに懸念が生じる可能性があると指摘しています。
- 高水準なバリュエーション・マルチプルとアナリストの投資判断引き下げ:予想バリュエーション・マルチプルが利益の約60倍〜74倍まで拡大するなか、ウォール街のアナリストによる最近の「ホールド(保有)」への投資判断引き下げがオプションのインプライド・ボラティリティの上昇(IV30は88.9%近辺)と利益確定売りを誘発し、成長が正常化した場合にはさらなるマルチプル低下に対して株価が脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。