


11月3日のSysco Corp (SYY) 値動きは9.80%下落:値動きの背後にある要因


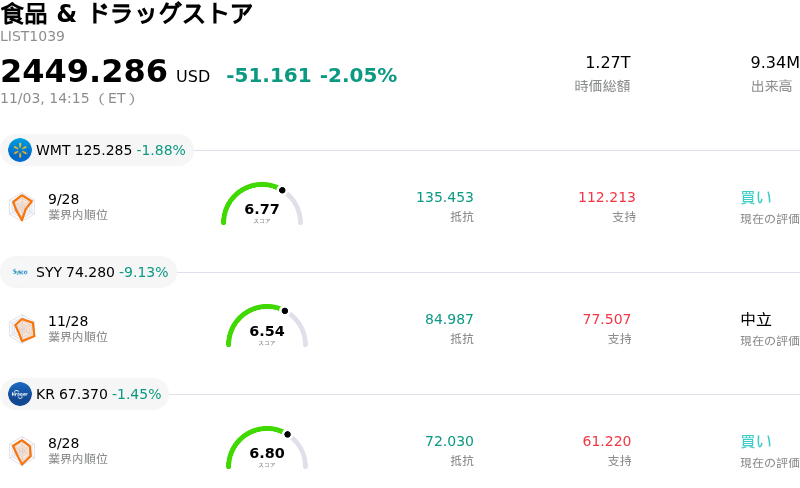
Sysco Corp (SYY) 値動きは9.80%下落しました。食品 & ドラッグストアセクターは2.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Walmart Inc (WMT) 下落 1.90%、Sysco Corp (SYY) 下落 9.64%、Kroger Co (KR) 下落 1.45%。
本日のSysco Corp(SYY)の株価下落の要因は何ですか?
シスコ・コーポレーションは、2027年度第1四半期決算の発表を受けて大幅な下落圧力にさらされました。調整後1株当たり利益(EPS)はウォール街のコンセンサス予想と一致したものの、売上高はアナリスト予想を下回りました。売上高の予想下振れは、主に食品コストのインフレ率が予想を下回ったことが主因であり、乳製品や家禽肉などの主要商品カテゴリーにおける予想外の価格下落が、発表された売上高の押し下げ要因となりました。外食用食品ディストリビューターは売上高拡大を価格転嫁に依存しているため、ベースとなる地域での販売量の増加があったにもかかわらず、低インフレ環境によって売上高の伸びが抑えられました。また、外食店舗全般における来店客数の伸び悩みが続いたことも、売上高の拡大をさらに抑制しました。
市場心理は、主要な戦略的取り組みに伴う利益率の縮小やレバレッジに対する懸念によっても押し下げられました。GAAP営業利益は、構造改革費用や進められているJetro Restaurant Depotの買収に関連する取引費用が響き、前年同期比で減少しました。買収資金をまかなうために多額の負債が調達されたことから、投資家は本取引によるバランスシートへの影響や統合リスクに対して一段と警戒感を強めました。さらに、想定以上の燃料コストが営業費用の逆風となり、同社の配送ネットワーク全体における利益率の持続可能性について短期的な懸念を生じさせました。
経営陣は通期の調整後1株当たり利益(EPS)の業績予想(ガイダンス)を据え置き、コスト効率化の取り組みを強調したものの、通期の売上高成長見通しを従来の目標範囲の下限に絞り込みました。売上高の予想下振れ、売上見通しの引き下げ、大型M&Aに伴うレバレッジ指標の上昇、そして外食需要における根強いマクロ的逆風が重なり、投資家は短期的な成長期待の再評価を余儀なくされました。
Sysco Corp(SYY)のテクニカル分析
技術的に見ると、Sysco Corp (SYY)はMACD(12,26,9)の数値が-0.983で、中立のシグナルを示しています。RSIは30.529で中立の状態、Williams%Rは100.000で売られ過ぎの状態を示しています。ご注意ください。
Sysco Corp(SYY)のファンダメンタル分析
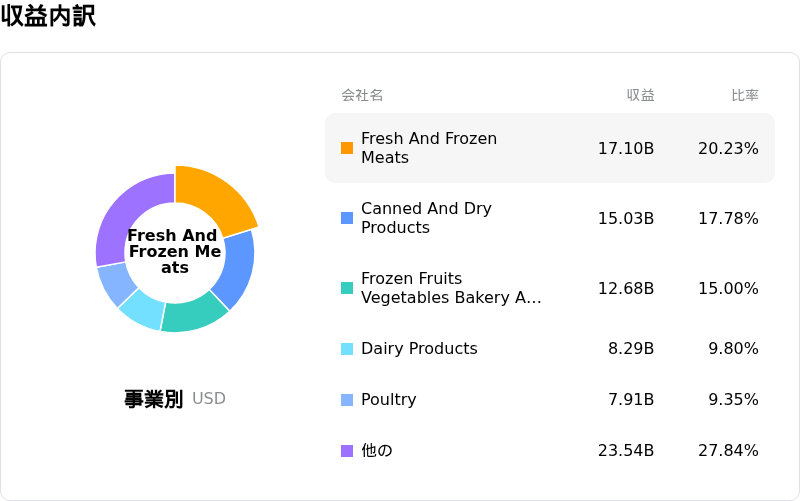
Sysco Corp (SYY)は食品 & ドラッグストア業界に属しています。最新の年間売上高は$84.55Bで、業界内で4位です。純利益は$1.76Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$92.61、最高は$102.00、最低は$85.00です。
Sysco Corp(SYY)に関する詳細
企業固有のリスク:
- 2027年度第1四半期の売上高およびEBITDAの予想未達: シスコが発表した2027年度第1四半期売上高は217億4000万ドル、調整後EBITDAは11億ドルとなり、アナリストのコンセンサス予想である220億2000万ドルおよび11億5000万ドルをそれぞれ下回ったことで、株価は日中4%超の下落となりました。
- GAAP営業利益の縮小とコスト圧力: レストランの客足の持続的な低迷、食品コストインフレの価格転嫁の鈍化、燃料コストの高騰が配送マージンを大きく圧迫したことにより、GAAP営業利益は前年同期比10.4%減の7億1700万ドルとなりました。
- 巨額M&Aによるレバレッジと規制当局の監視: 進行中の291億ドル規模のJetro Restaurant Depot買収に伴う資金調達要件により、シスコの純レバレッジ比率は約4.5倍まで上昇すると見込まれる一方、連邦議会議員からの政治的・規制的な監視の対象となっています。
- 貸借対照表の負債と株式希薄化に関する懸念: シスコのデット・エクイティ・レシオ(負債資本倍率)は4.62と高水準にあり、直近の第1四半期決算開示では大規模な普通株式の発行により発行済株式総数が増加したことが示され、高い利払い義務に加えて株式希薄化のリスクが浮き彫りとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。