


10月26日のSeagate Technology Holdings PLC (STX) 値動きは4.28%上昇:完全な分析



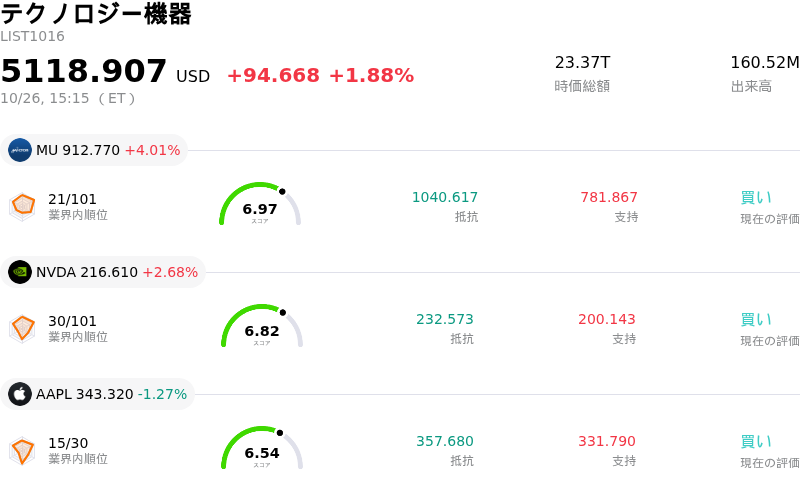
Seagate Technology Holdings PLC (STX) 値動きは4.28%上昇しました。テクノロジー機器セクターは1.88%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.93%、NVIDIA Corp (NVDA) 上昇 2.67%、Apple Inc (AAPL) 下落 1.26%。
本日のSeagate Technology Holdings PLC(STX)の株価上昇の要因は何ですか?
シーゲイト・テクノロジー(Seagate Technology)は、第1四半期決算発表を前に市場参加者のポジション構築が進んだことで、顕著な上昇モメンタムを示しました。ウォール街のアナリストの間で大幅な前年同期比の売上高成長と収益性拡大に対する期待が広がったことが、エンタープライズ向けストレージおよびテクノロジーセクター全体の強気心理とともに強力な追い風となりました。予想を上回る決算と通期見通しの上方修正(ビート・アンド・レイズ)への期待感が、決算発表に向けた旺盛な買い意欲を煽っています。
ファンダメンタルズの基調は、ハイパースケール・クラウドプロバイダーやエンタープライズ向け人工知能(AI)ワークロードで必要とされる大容量ストレージソリューションの需要加速にしっかりと支えられています。Mozaicプラットフォームや熱アシスト磁気記録(HAMR)技術をはじめとする、大容量ハードディスクドライブ(HDD)におけるシーゲイトの技術的進歩は、高利益率な需要を効果的に取り込めるポジションを確立しています。有利な需給環境と価値に基づく価格設定戦略の組み合わせにより、マージン拡大と堅調なキャッシュ創出への期待が引き続き下支えされています。
機関投資家の信頼感は、収益の高い可視性と良好なオペレーティング・レバレッジを反映したセルサイド・アナリストのセンチメントによって一段と強固になっています。アナリストは、シーゲイトが継続的に予想を上回る業績を達成してきた実績と、厳格なサプライチェーンの規律を強調しています。さらに、大幅な負債削減やレバレッジ比率の低下に代表される最近の資本構造の改善は、同社の財務の柔軟性とバランスシート全体の健全性を高めています。
市場のセンチメントは引き続き好意的であるものの、投資家は過去の基準と比較して高いバリュエーション・マルチプル、大手クラウドプロバイダーへの顧客集中、次世代ドライブアーキテクチャにおける製造実行の要件などの潜在的リスクを慎重に見極め続けています。それでもなお、短期的な株価モメンタムは主に構造的なAIの追い風と、決算発表前の好意的なポジション構築によって主導されています。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が-21.414で、売りのシグナルを示しています。RSIは36.560で中立の状態、Williams%Rは80.733で売られ過ぎの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
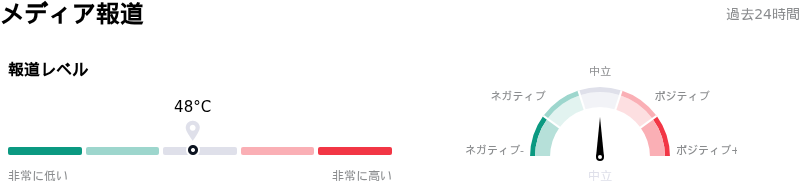
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1096.39、最高は$1588.00、最低は$714.00です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- ウォール街による目標株価引き下げ:カンター・フィッツジェラルドの株式アナリストは10月26日、STXの目標株価を1,300ドルから1,000ドルに引き下げた。これは、ウェルズ・ファーゴがこれに先立ち1,180ドルから865ドルへ引き下げたことに続くものであり、機関投資家が高水準にある同社株のバリュエーション倍率を再評価する中、下落ボラティリティを加速させている。
- 競合市場における供給過剰の脅威:東芝が2027年度までにAIデータセンター向けHDD生産能力を倍増させる戦略を発表したことを受け、ニアラインHDDの価格決定力が損なわれ、売上総利益率が圧迫されるとともに、長期的な市場供給過剰に対する懸念が業界内で根強く残っている。
- 経営陣・インサイダーによる大幅な株式売却:直近の米証券取引委員会(SEC)のフォーム4およびフォーム144の開示情報によると、過去90日間のインサイダーによる売却額は3億7,880万ドルを超えている。これにはバン・テー執行副社長が保有株式の90%以上を売却した取引も含まれており、機関投資家の警戒感を強めている。
- ハイパースケール顧客への集中と新技術立ち上げのリスク:シーゲイトは、エクサバイト出荷量の90%近くを占めるクラウドハイパースケール企業への依存度が引き続き高く、収益がAIインフラ投資の減速に対してきわめて敏感である。さらに、HAMRベースのMozaicアーキテクチャの量産拡大における実行上および歩留まりのボトルネックの潜在的リスクも抱えている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。