


10月26日のArm Holdings PLC (ARM) 値動きは5.69%上昇:完全な分析



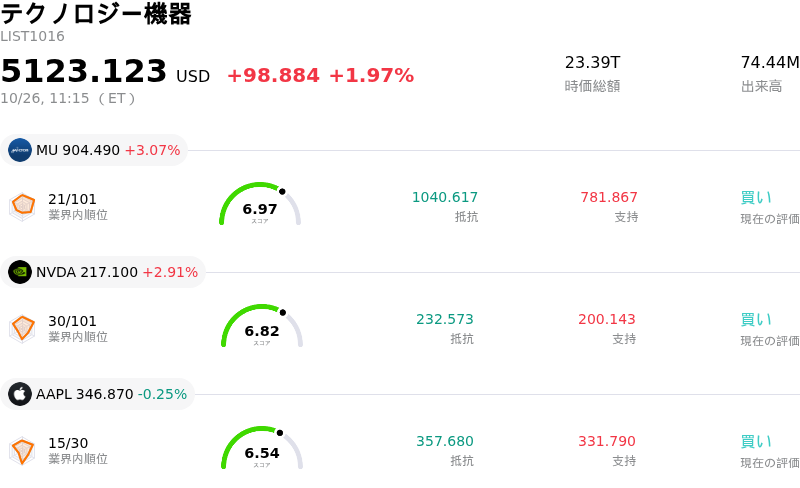
Arm Holdings PLC (ARM) 値動きは5.69%上昇しました。テクノロジー機器セクターは1.97%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.21%、NVIDIA Corp (NVDA) 上昇 2.91%、Apple Inc (AAPL) 下落 0.25%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングスの株価は、日中のボラティリティが高まるなかで上昇して取引を終えました。これは主に、ここ数週間にわたりハイテクおよび半導体セクター全体で続いた急激な調整を経たテクニカルな反発を反映したものです。ウォール街の好意的な調査レポートの更新を受けて市場心理が大きく改善しました。証券会社のリポートでは強気格付けと高い目標株価が再確認され、同社が中央処理装置(CPU)の知的財産(IP)で圧倒的な地位を維持していることや、データセンター、車載コンピューティング、カスタムシリコンアーキテクチャ分野で存在感を拡大している点が強調されました。
人工知能(AI)の計算需要を取り巻くファンダメンタルズのモメンタムは、引き続き機関投資家の関心を集める中核的な要因となっています。投資家は、長期的なライセンス機会とともに、クラウドデータセンターやハイパフォーマンス・コンピューティング(HPC)プラットフォームにおけるロイヤルティ収入の拡大に一段と注目しています。同社の決算発表を間近に控え、市場参加者は次世代シリコンの採用や高利益率なアーキテクチャのライセンス契約に関連する潜在的な上振れを捉えようとポジションを構築しました。
しかし、高水準のボラティリティは、高水準なバリュエーション倍率やセクター全体のリスク要因をめぐる議論が継続していることを際立たせています。投資家は、提携先である半導体ファウンドリにおけるサプライチェーンの制約可能性や、拡大する営業費用、そして広範なハードウェア支出動向について引き続き警戒を怠っていません。こうした短期的な逆風にもかかわらず、日中の価格変動のなかで見られた積極的な押し目買いは、人工知能のワークロードが学習からエッジおよびクラウドでの推論へと移行するなか、アームの構造的優位性に対する投資家の確信を強調しています。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が-11.315で、売りのシグナルを示しています。RSIは37.748で中立の状態、Williams%Rは84.821で売られ過ぎの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
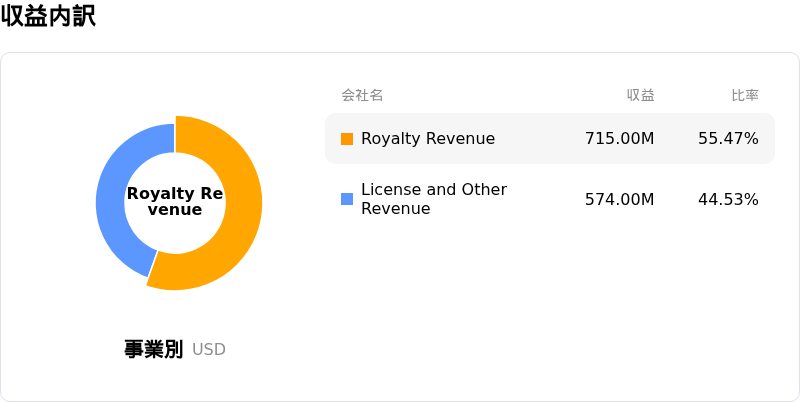
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$286.95、最高は$480.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- クアルコムとのライセンス訴訟とロイヤリティ収益の脆弱性:主要ライセンシーであるクアルコムとのアーキテクチャ契約を巡る連邦裁判所での訴訟激化は、中核となる収益源を脅かしています。ロイヤリティ支払い停止やライセンス条件の変更といった潜在的な救済措置は、Armの高利益率なロイヤリティモデルに大きな懸念(オーバーハング)をもたらしています。
- チャネル競合とライセンシーからの反発:Armが自社によるAGI(人工汎用知能)やデータセンター向けサーバーCPUの設計へと垂直展開を推進することで、クアルコムやエヌビディアなどの主要ライセンスパートナーと直接競合することになり、顧客の反発やライセンスの離脱・分散化リスクが高まっています。
- 極端なバリュエーション水準とAI効果の遅れ:半導体セクターの競合他社と比較して予想PERやPSRなどのバリュエーション指標が大幅に高水準で取引されているため、株価は調整に対して非常に過敏になっています。特に機関投資家のアナリストからは、エージェンティックAIの実装による本格的なロイヤリティ収益の貢献は即座に実現するものではなく、数年先になるとの警告が発せられています。
- ファウンドリのボトルネックと利益率の圧迫:川上ファウンドリの生産能力制約やメモリ供給不足が、主要なロイヤリティ発生源であるスマートフォンの出荷量を脅かす一方、カスタムチップ設計に必要な研究開発費の高騰が足元の営業利益率を圧迫しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。