


10月26日のBanco Bradesco SA (BBD) 値動きは29.36%下落:値動きの背後にある要因



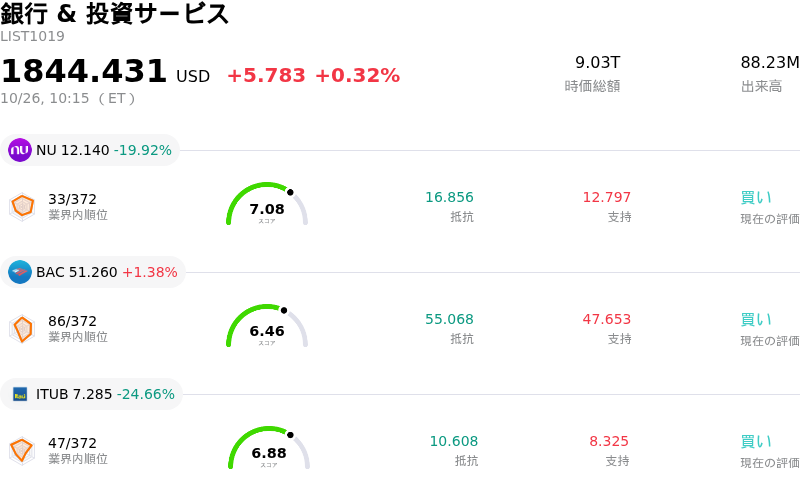
Banco Bradesco SA (BBD) 値動きは29.36%下落しました。銀行 & 投資サービスセクターは0.32%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nu Holdings Ltd (NU) 下落 19.76%、Bank of America Corp (BAC) 上昇 1.38%、Itau Unibanco Holding SA (ITUB) 下落 24.09%。
本日のBanco Bradesco SA(BBD)の株価下落の要因は何ですか?
バンコ・ブラデスコ(Banco Bradesco S.A.)のADR急落は、大統領選の決選投票結果を受けたブラジル国内のマクロ経済および政治的ボラティリティの高まりが主な要因です。市場の反応によってブラジル株式や金融セクターのADR全般で売りが広がり、米ドルに対するブラジル・レアルの大幅な下落がそれに拍車をかけました。ADRは米ドル建てで取引される一方、同行の基礎的資産や収益は現地通貨に連動しているため、通貨安は機械的に米ドル建て株価のバリュエーションを押し下げます。さらに、財政規律に対する投資家の懸念や国債調達コストの上昇、潜在的なマクロ経済の逆風も、ブラジルの大手銀行株の大きな重荷となっています。
こうしたマクロ主導の売りに加え、同行の第3四半期決算発表以降、企業ファンダメンタルズもさらなる重石となっています。バンコ・ブラデスコは担保付き融資部門において増収およびバランスシートの拡大を維持したものの、決算では資産の質に対する圧力が根強く残っていることが示されました。90日超の不良債権(NPL)比率の上昇とともに、貸倒引当金費用が大幅に拡大したことが報告されています。四半期の1株当たり利益(EPS)はウォール街のコンセンサス予想をわずかに下回り、コスト効率化策やデジタル変革(DX)投資を進めているにもかかわらず、高水準の信用コストが純利益の拡大を引き続き押し下げていることを機関投資家に再認識させました。
投資戦略や機関投資家のポートフォリオの観点から、アナリストの心理は一段と慎重になっています。大手セルサイド調査会社による最近の投資判断変更や目標株価の引き下げは、不良債権の完全な安定化には時間がかかり、資産の質に対する逆風が長期化するとの見通しを反映しています。オプション取引の活発化やエマージング市場ファンドによる広範なリスクオフの再配分も相まって、機関投資家の流動性は同地域の金融資産から離脱しています。政治的リスクプレミアムが安定し、信用コストの圧力緩和に向けた明確な兆候が現れるまでは、同社株は継続的な日中ボラティリティとバリュエーションの再評価に直面する可能性が高いでしょう。
Banco Bradesco SA(BBD)のテクニカル分析
技術的に見ると、Banco Bradesco SA (BBD)はMACD(12,26,9)の数値が-0.203で、中立のシグナルを示しています。RSIは29.132で売りの状態、Williams%Rは98.428で売られ過ぎの状態を示しています。ご注意ください。
Banco Bradesco SA(BBD)のファンダメンタル分析
Banco Bradesco SA (BBD)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$20.51Bで、業界内で28位です。純利益は$4.23Bで、業界内では28位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$4.55、最高は$5.50、最低は$3.90です。
Banco Bradesco SA(BBD)に関する詳細
企業固有のリスク:
- アナリストによる「保有」への格下げ: HSBCは、短中期的な株価の上値余地が限られていることや、収益成長モメンタムの減速を理由に、バンコ・ブラデスコの投資判断を「買い」から「保有」に引き下げ、目標株価を3.90ドルへと下方修正しました。
- 資産の質の悪化と延滞率の上昇: ブラデスコの最新決算では、90日超の不良債権(NPL)比率が4.6%(前年同期の4.1%から上昇)に上昇したことが示され、経営陣はNPLカーブの本格的な回復転換が2027年半ばから後半まで遅れる可能性があると警告しています。
- ブラジルの政治および通貨のボラティリティ: ブラジル国内における最近の政治的ショックやブラジル・レアルの急落は、市場のリスクプレミアムを大幅に増大させ、国内の資金調達コストを引き上げることで、純金利マージンを圧迫しています。
- 高止まりする与信費用とマクロ経済の逆風: ブラジル全域における家計および企業債務の高水準が貸倒引当金の増加を招き続けており、最近の資本保全策にもかかわらず、融資成長の見通しを抑制し、株主リターンを低下させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。