


10月23日のSailPoint Inc (SAIL) 値動きは9.12%上昇:主な推進要因が明らかにされました



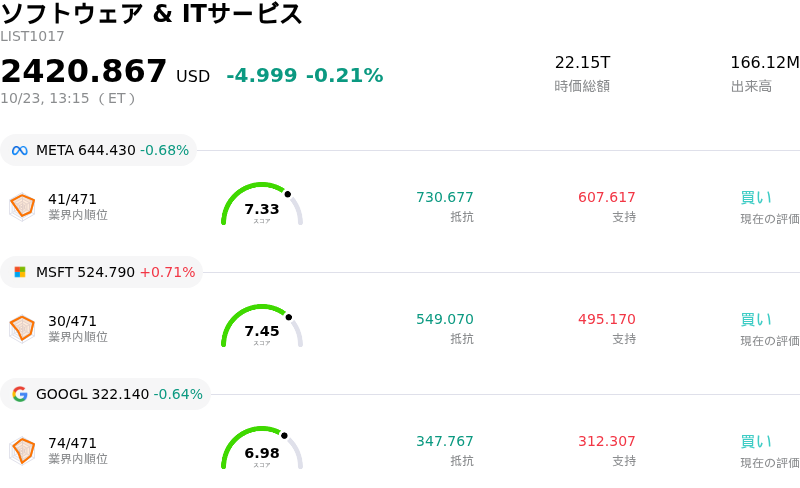
SailPoint Inc (SAIL) 値動きは9.12%上昇しました。ソフトウェア & ITサービスセクターは0.21%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.68%、Microsoft Corp (MSFT) 上昇 0.71%、Alphabet Inc Class A (GOOGL) 下落 0.54%。
本日のSailPoint Inc(SAIL)の株価上昇の要因は何ですか?
セイルポイント・テクノロジーズは、最近開催されたカンファレンス「Navigate」で発表した戦略的な製品発表に対する好意的な市場反応を受け、株価が強力な上昇モーメンタムを記録しました。同社は、「AI Identity Agents」および「SailPoint Agentic Fabric」の立ち上げを通じてプラットフォーム機能を拡張しました。これらは、複雑な企業環境全体で自律型AIエージェントやマシン資格情報を保護するために特別に設計されたものです。投資家は、特に人工知能(AI)ワークロードに適応する企業のIT部門において非人間アイデンティティの管理が最優先事項となる中、セイルポイントが企業向けサイバーセキュリティにおける獲得可能な最大市場(TAM)を拡大していることを好感しました。
この好調なモーメンタムは、戦略的な実行とウォール街における良好な市場センチメントによってさらに裏付けられています。Entro Securityの統合により、セイルポイントのマシンアイデンティティ・ガバナンス・ポートフォリオが強化され、高付加価値な法人顧客における年間経常収益(ARR)の堅調な伸びを支えています。複数の大手証券会社のアナリストは、堅調な企業向けセキュリティ支出と拡大するマルチクラウド・セキュリティ要件を長期的な利益率拡大と市場シェア獲得に向けた重要なカタリストとして挙げ、強気の投資判断を改めて表明しています。
市場ダイナミクスの観点からは、日中の大幅な株価変動はテクニカル要因や空売りポジションによって増幅された可能性が高いとみられます。直近の取引セッションに向けて空売り残高が高水準にあったため、強力な買い圧力がショートスクイーズ(踏み上げ)を誘発し、ボラティリティの高まりと急激な株価上昇につながりました。ソフトウェアセクター全般におけるバリュエーション調整や事業実行上のリスクは引き続き留意すべきですが、アイデンティティ・ガバナンスおよびゼロトラスト・セキュリティにおけるセイルポイントの強固な競合優位性(モート)は、機関投資家のポートフォリオにおいて同社株を好意的な立ち位置に置いています。
SailPoint Inc(SAIL)のテクニカル分析
技術的に見ると、SailPoint Inc (SAIL)はMACD(12,26,9)の数値が0.157で、買いのシグナルを示しています。RSIは63.861で中立の状態、Williams%Rは7.998で買われ過ぎの状態を示しています。ご注意ください。
SailPoint Inc(SAIL)のファンダメンタル分析
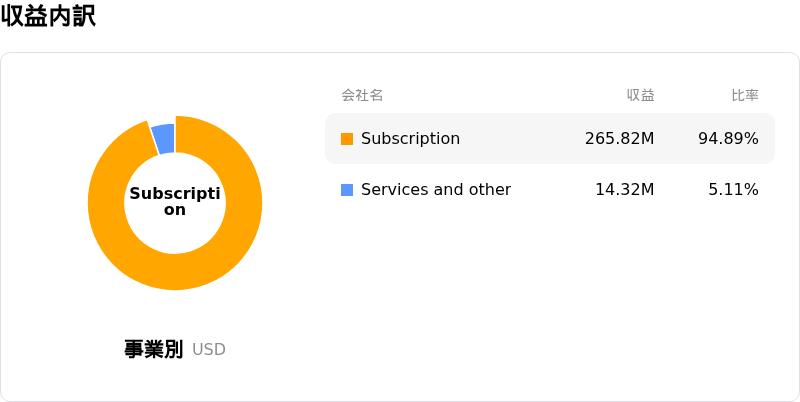
SailPoint Inc (SAIL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$1.07Bで、業界内で182位です。純利益は$-293.84Mで、業界内では575位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$21.88、最高は$30.00、最低は$10.00です。
SailPoint Inc(SAIL)に関する詳細
企業固有のリスク:
- 純損失の拡大とコスト圧力:セイルポイントは、営業費用の拡大により2027年度第2四半期決算で純損失が拡大したと発表しました。これにより過去12ヶ月の1株当たり利益(EPS)の赤字が継続しており、短期的な利益率の縮小に対する機関投資家の懸念が高まっています。
- 空売り比率の高水準化とボラティリティの増大:SAILの空売り比率は発行済み浮動株式数の約32.18%にまで急増しており、同社株は空売り投資家からの厳しい監視に晒され、日中の株価変動の激化や取引ボラティリティの上昇を招いています。
- プライベート・エクイティの保有集中による過剰感(オーバーハング):PEファンドのトーマ・ブラボーは、再IPO後もセイルポイントの株式の約85%を保有する過半数株主であり続けており、株式の需給バランスに極端な偏りを生じさせているほか、将来的な追加売り出しによる株式希薄化のリスクがくすぶり続けています。
- M&A統合および業務執行上のリスク:テルアビブを拠点とするエントロ・セキュリティの買収に伴い、非人間(マシン)アイデンティティ向けセキュリティソリューションの規模拡大には積極的なプラットフォーム統合と継続的なR&D投資が必要とされており、統合の遅れが利益率改善を阻害した場合、事業執行上のリスクが生じます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。