


10月23日のComfort Systems USA Inc (FIX) 値動きは8.08%下落:完全な分析



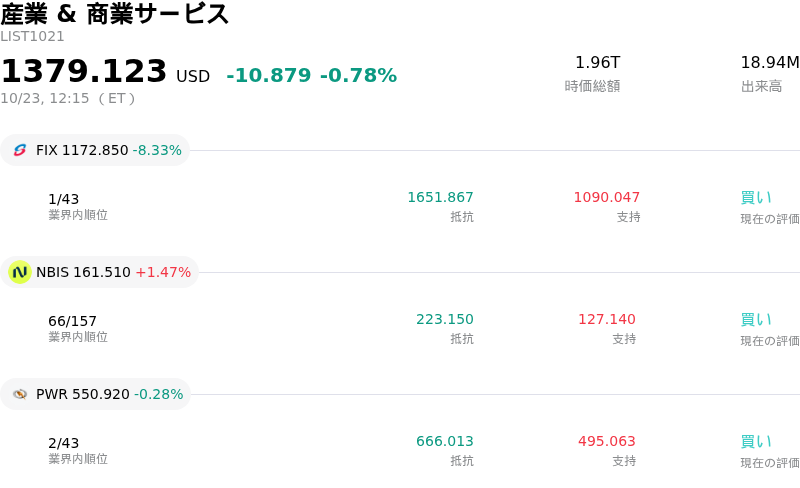
Comfort Systems USA Inc (FIX) 値動きは8.08%下落しました。産業 & 商業サービスセクターは0.78%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Comfort Systems USA Inc (FIX) 下落 8.33%、Nebius Group NV (NBIS) 上昇 1.47%、Quanta Services Inc (PWR) 下落 0.28%。
本日のComfort Systems USA Inc(FIX)の株価下落の要因は何ですか?
コンフォート・システムズUSAは、売上高および純利益の主要指標がともにウォール街の市場予想を上回る第3四半期決算を発表したものの、決算発表後に株価は大幅な下落圧力に直面しました。同社は、テクノロジーやデータセンターのインフラプロジェクトにおける機械・電気設備工事サービスの力強い需要に支えられ、堅調な売上成長と純利益の拡大を達成しました。受注残高も過去最高水準に達し、中期的な事業の見通しを高めました。しかし、これらの良好な業績ハイライトは、投資家の関心が今後の業績ガイダンスや近く控えている経営陣の交代に集中したことで霞む結果となりました。
株価下落の主な要因となったのは、経営陣が今後の明確な業績ガイダンスの開示を見送る決定を下したことであり、これにより市場参加者は翌四半期以降の成長モメンタムに対する視認性を失いました。さらに投資家の警戒感を強めたのは、長年CFO(最高財務責任者)を務めた人物が年次決算報告の完了後に退任し、現CAO(最高会計責任者)へ引継ぎを行うという発表でした。今回の経営権の移行は計画的なものですが、正式なガイダンスの不在と重なった役員交代は、機関投資家の間に足元の不透明感を生じさせました。
堅調な主要指標の裏で、詳細な利益率の実績がアナリストによるさらなる精査を招きました。営業利益率および売上総利益率は、市場モデルに対して季節性に反するわずかな縮小が見られたほか、利益の上振れ規模も今年の前半の四半期と比較して縮小しました。この変化は、利益率の拡大が頭打ちに近づいているのではないかという懸念を生じさせました。同時に、ここ数四半期にわたり記録された大幅なインサイダーによる自社株売却も、現在の評価倍率(バリュエーション)に対する全体的な警戒感を高める要因となりました。
セクター全体の動きや市場のポジション調整も、株価の下落をさらに増幅させました。人工知能(AI)関連のインフラ支出に対する期待感を背景に長期的な上昇相場が続いていたことから、高バリュエーション水準にあったエンジニアリング・建設関連企業には利益確定売りが集中しました。また、大手テクノロジーハイパースケーラーによる長期的な設備投資成長の持続可能性について議論が高まったことで、セクター全体の評価倍率が見直されることとなり、堅調な四半期業績にもかかわらず利益確定売りの動きを強める結果となりました。
Comfort Systems USA Inc(FIX)のテクニカル分析
技術的に見ると、Comfort Systems USA Inc (FIX)はMACD(12,26,9)の数値が-94.403で、売りのシグナルを示しています。RSIは21.556で売りの状態、Williams%Rは90.858で売られ過ぎの状態を示しています。ご注意ください。
Comfort Systems USA Inc(FIX)のファンダメンタル分析
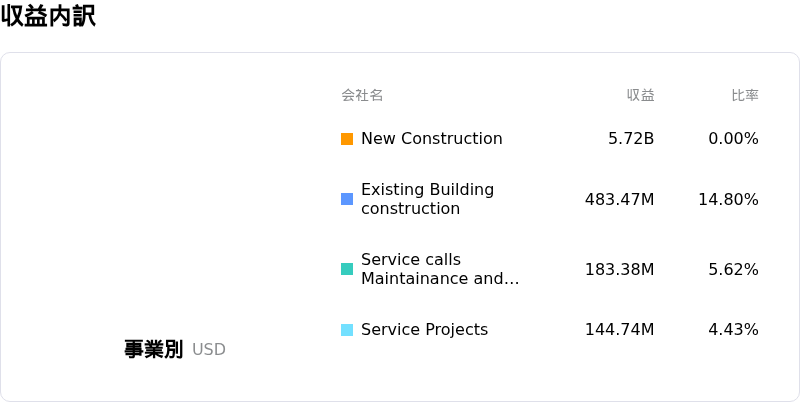
Comfort Systems USA Inc (FIX)は産業 & 商業サービス業界に属しています。最新の年間売上高は$0.00で、業界内で64位です。純利益は$370.38Mで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2137.24、最高は$2500.00、最低は$1800.45です。
Comfort Systems USA Inc(FIX)に関する詳細
企業固有のリスク:
- CFOの後任人事に関する不確実性: 長年にわたり最高財務責任者(CFO)を務めたビル・ジョージ氏が2026年の年次報告書提出をもって退任すると発表したことで、積極的な事業拡大を推進する時期において経営首脳陣の移行リスクが生じることとなりました。
- 将来の定量的な業績見通しの非公表: 2026年第3四半期の決算発表後、経営陣は2027年に向けた具体的な定量業績ガイダンスの提示を控えました。これにより、高水準の成長率や営業利益率が持続可能かどうかについて投資家の懸念が高まっています。
- インサイダーによる大幅な株式売却: 米証券取引委員会(SEC)の提出書類によると、企業のインサイダーがここ数カ月間に約4,320万ドル相当の株式を売却したことが明らかとなり、バリュエーションのピーク感や経営陣による利益確定に対する懸念を示唆しています。
- コモディティコストの上昇と固定価格契約によるリスク: 銅に対する関税の引き上げや原材料価格の上昇圧力は、同社の178億1,000万ドルの受注残高全体で売上総利益率を圧迫する恐れがあります。固定価格契約における価格転嫁条項が限られている一方で、資材費がプロジェクトコストの40%〜45%を占めているためです。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。