


10月23日のSchlumberger NV (SLB) 値動きは6.76%上昇:値動きの背後にある要因



Schlumberger NV (SLB) 値動きは6.76%上昇しました。エネルギー - 化石燃料セクターは2.55%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 2.59%、Chevron Corp (CVX) 上昇 2.54%、Schlumberger NV (SLB) 上昇 6.80%。
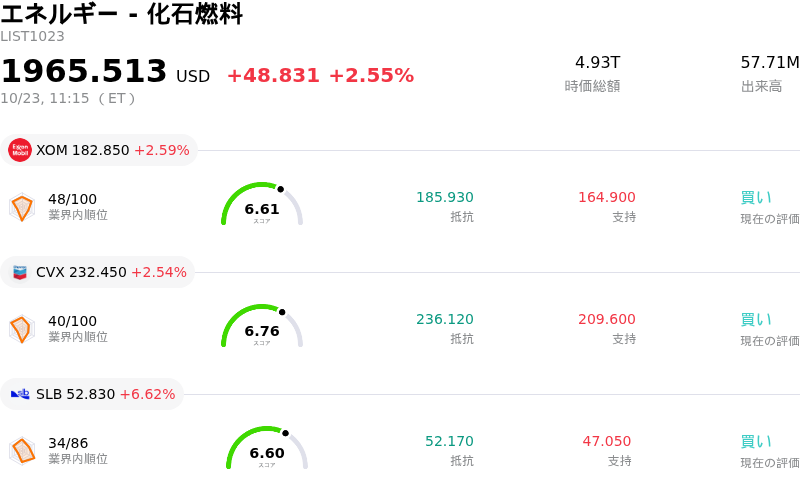
本日のSchlumberger NV(SLB)の株価上昇の要因は何ですか?
SLBが発表した2026年第3四半期決算は、売上高および1株当たり利益(EPS)の双方がウォール街の予想を上回り、これを受けて同社の株価は顕著な上昇モメンタムを見せた。4四半期連続で予想を上回る決算となり、コンセンサス予想を超える堅調な売上高を報告したほか、すべての主要地域部門で前四半期比での増収を達成した。この好調な業績は、国際市場における同社の回復力を機関投資家に示す具体的な証拠となり、エネルギーセクターのボラティリティや地域的な混乱を巡る最近の懸念を効果的に和らげた。
市場の好意的な見方を後押しした主な要因は、広範な事業活動の回復と売上高の多角化である。中南米、欧州、アフリカの海洋鉱区における活動は引き続き堅調を維持し、中東での活動も前四半期比で力強い回復を示した。さらにSLBは、非従来型ソリューションでも加速するモメンタムを示しており、特にデータセンター・ソリューション部門では、人工知能(AI)インフラ展開に向けた熱管理および電力インフラ支援の拡大に伴い、前年同期比で大幅な増収を達成した。こうした高成長を続けるデジタル分野やエネルギー移行といった垂直市場への進出は、同社の中期的な成長シナリオを強固なものにしている。
資本規律の維持と前向きな業績見通し(ガイダンス)も、市場の信頼感を一段と高めた。SLBは当四半期中に潤沢なフリーキャッシュフローを創出し、継続的な自社株買いの実施と配当の維持を支えた。経営陣は、生産重視の短サイクル契約や長期大水深プロジェクトへの移行が進んでいることを背景に、2027年に向けた事業の見通しが良好であると指摘した。優れた実行力、利益率の粘り強さ、そして対応可能市場(TAM)の拡大が相まって、アナリストによる前向きな業績予想の修正を促し、機関投資家からの大幅な買い注文を引き起こした。
Schlumberger NV(SLB)のテクニカル分析
技術的に見ると、Schlumberger NV (SLB)はMACD(12,26,9)の数値が0.919で、中立のシグナルを示しています。RSIは58.809で中立の状態、Williams%Rは0.550で買われ過ぎの状態を示しています。ご注意ください。
Schlumberger NV(SLB)のファンダメンタル分析
Schlumberger NV (SLB)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$35.71Bで、業界内で6位です。純利益は$3.37Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$61.95、最高は$75.00、最低は$43.00です。
Schlumberger NV(SLB)に関する詳細
企業固有のリスク:
- 前年同期比での業績およびフリーキャッシュフローの悪化: SLBの2026年第3四半期決算報告によると、調整後EPSは前年同期比7%減の0.64ドル、GAAP EPSは前四半期比6%減の0.49ドルとなりました。また、フリーキャッシュフロー・マージンも12.3%から10.8%へ縮小し、キャッシュ収益性の圧迫が継続していることを示しています。
- 中東における操業混乱と地域事業の縮小: 第3四半期決算では、SLB最大の収益源である中東・アジア地域の売上高が、四半期末の操業混乱や継続中の中東地政学リスクの影響を受け、前年同期の30億ドルから28億1,000万ドルに減少しました。
- 積極的なM&Aに伴う負債の積み上がりと執行リスク: SLBは、データセンター冷却ソリューションを手掛けるケルビオンを41億ドル(現金34億ドル、引き継ぎ負債7億ドル)で買収する取引を発表しました。しかし、主力のエネルギーサービス以外の分野への事業拡大に伴い、資本配分の効率性、統合リスク、およびバランスシートのレバレッジに関して機関投資家の懸念が高まっています。
- オーガニック売上高の停滞: 買収したChampionXによる最近の非オーガニックな増収効果を除くと、SLBの第3四半期オーガニック売上高は前年同期比でわずか2%増にとどまり、海外部門のオーガニック売上高はほぼ横ばいとなりました。これは既存の油田サービス事業全体で根強い売上高の伸び悩みを示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。