


10月23日のConocoPhillips (COP) 値動きは3.45%上昇:どのようなシグナルを示しているのか?



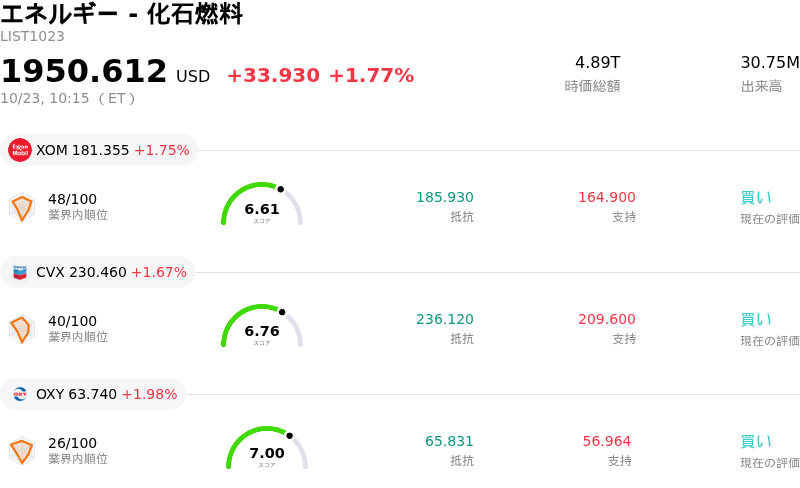
ConocoPhillips (COP) 値動きは3.45%上昇しました。エネルギー - 化石燃料セクターは1.77%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 1.75%、Chevron Corp (CVX) 上昇 1.76%、Occidental Petroleum Corp (OXY) 上昇 1.86%。
本日のConocoPhillips(COP)の株価上昇の要因は何ですか?
本セッションにおけるコノコフィリップスの株価上昇の勢いは、主に世界的な指標原油先物価格の急騰によってもたらされています。中東における地政学的緊張の高まりと地域のエネルギーインフラ停止への懸念から、国際指標であるブレント原油は主要な抵抗線を上回り、米国のウエスト・テキサス・インターミディエイト(WTI)原油価格も押し上げられました。探鉱・生産(E&P)に特化した純粋なアップストリーム企業であるコノコフィリップスは、原油価格に対して高い営業レバレッジを有しています。この構造的なポジショニングにより、原油指標価格の上昇が予想営業利益率の拡大やキャッシュフロー創出に直結し、エネルギーセクター全体で活発な買いを呼び込んでいます。
同社の第3四半期決算発表を控えた前向きな動きも、投資家心理をさらに後押ししています。ウォール街のアナリストは最近、パーミアンなどの主要な非従来型鉱区における堅調な生産モメンタムと良好な実現販売価格を背景に、業績予想を上方修正しました。さらに、機関投資家による買い増しや大手証券会社による最近の目標株価引き上げは、同社の資本配分フレームワークに対する機関投資家の強い信頼を示しています。コノコフィリップスは高いフリーキャッシュフロー創出能力を示し続けており、継続的な配当支払いや計画的な自社株買い戦略を強力に支えています。
日中の株価変動には地政学的イベントに対するエネルギー市場全体の敏感さが反映されているものの、コノコフィリップスは低コストな保有資産と規律ある設備投資モデルにより、構造的に高いリスク耐性を維持しています。高水準な原油価格、堅調な業績期待、そして健全なバランスシートが揃ったことで機関投資家の買いが引き続き促進されており、同社は現在のエネルギー市場における追い風の主な享受者として位置づけられています。
ConocoPhillips(COP)のテクニカル分析
技術的に見ると、ConocoPhillips (COP)はMACD(12,26,9)の数値が2.693で、買いのシグナルを示しています。RSIは76.562で買いの状態、Williams%Rは1.171で買われ過ぎの状態を示しています。ご注意ください。
ConocoPhillips(COP)のメディア報道
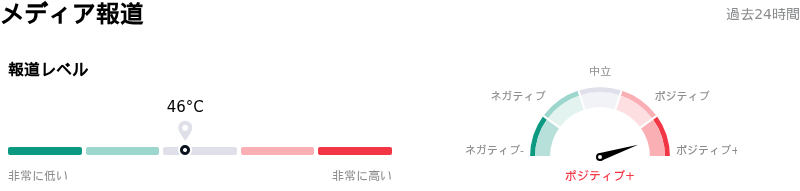
メディア報道に関して、ConocoPhillips (COP)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
ConocoPhillips(COP)のファンダメンタル分析
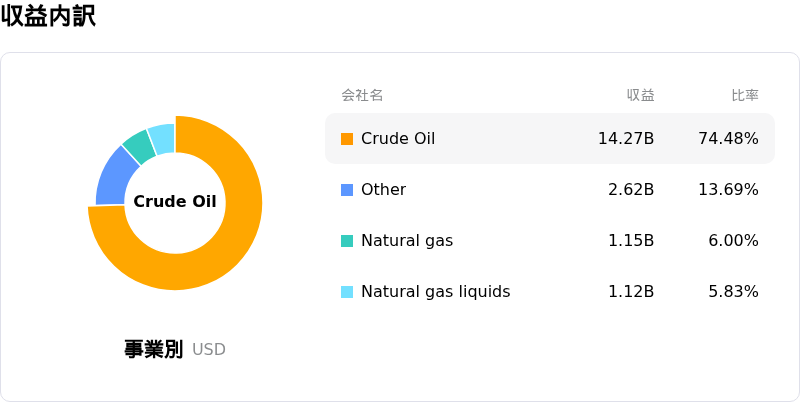
ConocoPhillips (COP)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$58.94Bで、業界内で13位です。純利益は$7.96Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$149.85、最高は$189.00、最低は$119.34です。
ConocoPhillips(COP)に関する詳細
企業固有のリスク:
- ウォール街による投資判断引き下げとバリュエーションの過熱感:ガーデス・エナジー・リサーチによる「中立」への投資判断引き下げやゴールドマン・サックスの「ディレクターズ・カット」リストからの除外など、最近のアナリストの動きは、数ヶ月に及ぶラリーで株価が過去最高値付近のテクニカルな過熱(買われ過ぎ)領域まで上昇したことを受け、上値余地が限定的であるとの警戒感が高まっていることを反映しています。
- 生産トラブルと業績予想の下限推移:カタールでの操業トラブルや中東の地政学的圧力が国内での生産増加分を打ち消しており、通期生産量は会社予想(日量229万5,000〜232万5,000石油換算バレル)の下限に向かって推移しています。
- 設備投資の高止まりとキャッシュフロー回収の遅れ:アラスカでの90億ドル規模のウィロープロジェクトなど超大型の長期プロジェクトが主導し、年間設備投資額は約123億ドルと高い水準が続いています。これにより、2029年の生産開始(ファーストオイル)まで本格的なキャッシュフロー回収が先送りされる一方、インフレによるコスト上振れリスクに資金が晒されています。
- 原油価格への高い感応度と高水準な損益分岐点:決算発表を控え、原油の指標価格が取引時間中に下落圧力を受けていることが業績見通しの悪化につながっており、同業他社と比較して1バレル=約53ドルと高水準にあるコノコフィリップスの企業損益分岐点に対する市場の過敏さが浮き彫りになっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。